تتوقف دقة إدارة المشروع على وضوح المستخلصات والتكاليف والدفعات، لا على كثرة الجداول. ينظم نظام إدارة المقاولات مستخلصات المالك ومقاولي الباطن، وأوامر العمل والتغيير، والدفعات والتكاليف ضمن مسار مترابط، ليتمكن فريق المشروع من متابعة الالتزامات والتغييرات المالية من مكان واحد.
مع تعدد المشاريع والجهات المنفذة، تصبح متابعة المستخلصات والدفعات عملاً يومياً يحتاج إلى بيانات مترابطة. فإذا انفصلت سجلات أوامر العمل عن التكاليف والمدفوعات، يصعب معرفة أثر التغيير على ميزانية المشروع ومتابعة المستحقات بوضوح.
في هذا المقال، ستتعرف إلى طريقة تنظيم مستخلصات المالك ومقاولي الباطن، وربط أوامر العمل والتغيير بالدفعات والتكاليف، ومتابعة مراكز التكلفة والموارد. وستفهم كيف تُبنى دورة العمل داخل النظام، وما العوامل التي تحدد نطاق التطبيق واختيار الحل المناسب لاحتياجات الشركة. يساعدك ذلك على ضبط البيانات المالية والتشغيلية للمشروع، واتخاذ القرارات بناءً على صورة أوضح لما نُفذ وما استُحق وما بقي.
النقاط الرئيسية
- نظّم مستخلصات المالك ومقاولي الباطن في مسار واضح يربط الإنجاز بالمبالغ المستحقة.
- اربط أوامر التغيير وأوامر العمل بتكاليفها ومستنداتها لتتبّع أثرها على المشروع.
- وزّع التكاليف على مراكز مناسبة، وتابع الموارد المصروفة مقابل الميزانية المعتمدة.
- رتّب الدفعات والمستخلصات لتوضيح الالتزامات المالية ومتابعة المستحقات المتأخرة.
- حدّد احتياجات شركتك ودورة العمل التي تريد تنظيمها لتختار نطاق التطبيق الملائم.
مستخلصات المالك ومقاولي الباطن
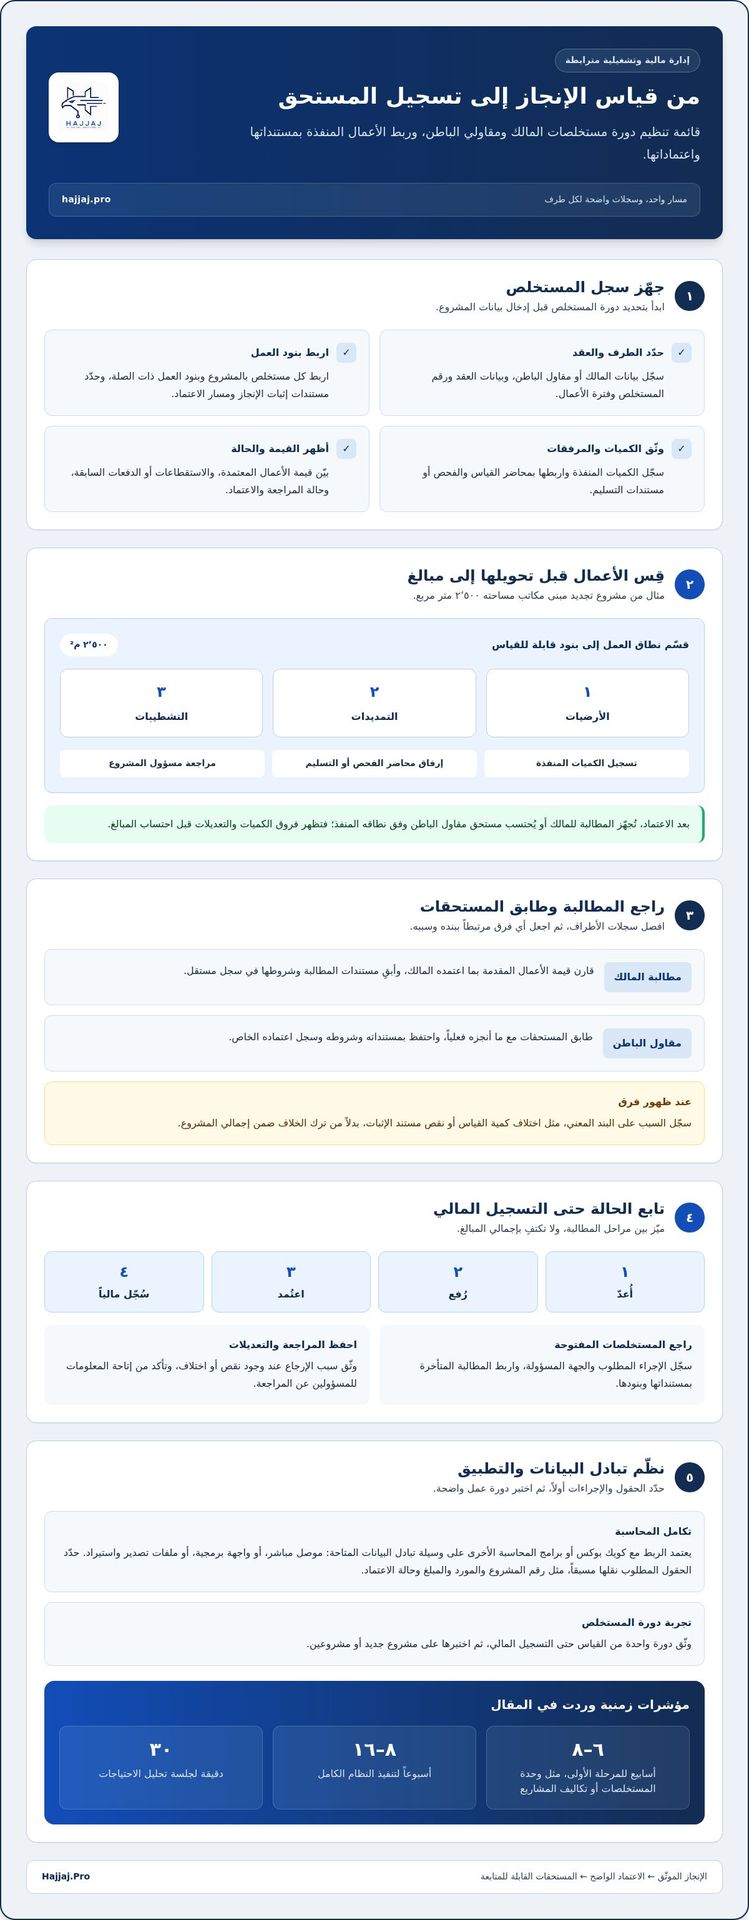
ابدأ بتحديد دورة المستخلص قبل إدخال بيانات المشروع: الجهة المستلمة، وبنود العقد، ومستندات إثبات الإنجاز، ومسار الاعتماد. يربط نظام إدارة المقاولات هذه العناصر بسجل المستخلص، لتظهر المطالبة ومبلغها وحالتها وأساسها. افصل مستخلصات المالك عن مستخلصات مقاولي الباطن، واربط كل مستخلص بالمشروع وبنود العمل ذات الصلة.
في مشروع تجديد مبنى مكاتب مساحته 2,500 متر مربع، قسّم الأعمال إلى بنود قابلة للقياس، مثل الأرضيات والتمديدات والتشطيبات. يسجل فريق الموقع الكميات المنفذة، ويرفق محاضر الفحص أو مستندات التسليم، ثم يراجعها مسؤول المشروع. بعد الاعتماد، تُجهز المطالبة للمالك أو يُحتسب مستحق مقاول الباطن وفق نطاقه المنفذ. هذا التسلسل يجعل فرق الكميات والتعديلات ظاهرة قبل تحويلها إلى مبالغ.
لإدارة المستخلصات بوضوح، نظّم المعلومات التالية في سجل واحد:
- بيانات العقد والمالك أو مقاول الباطن، مع رقم المستخلص وفترة الأعمال.
- بنود العمل والكميات المنفذة، وربطها بمحاضر القياس والمرفقات.
- قيمة الأعمال المعتمدة، والاستقطاعات أو الدفعات السابقة المسجلة.
- حالة المراجعة والاعتماد، وسبب الإرجاع عند وجود نقص أو اختلاف.
لا تخلط بين مطالبة المالك ومستحقات المقاول الفرعي، فلكل طرف مستنداته وشروطه وسجل اعتماده المستقل. قارن قيمة الأعمال المقدمة للمالك بما اعتمده، ثم طابق مستحقات المقاول الفرعي بما أنجزه فعلياً. عند ظهور فرق، سجّل سببه على البند المعني، مثل اختلاف كمية القياس أو نقص مستند الإثبات، حتى لا يضيع الخلاف ضمن إجمالي المشروع.
يساعد تتبع الموارد المخصصة لكل مشروع على مراجعة توافرها ومعدل استهلاكها قبل إعداد المطالبة. ويمكن لتطبيق الموقع تسجيل التقارير وطلبات المواد عند ضعف الاتصال، ثم مزامنة البيانات عند عودته. كما يقلل حفظ المحاضر والمرفقات إلكترونياً تداول النسخ الورقية ويسهّل العثور على مستند مستخلص بعينه. وتظل صلاحيات الاعتماد وسجل التعديلات ضروريين لمعرفة من أدخل البيانات ومن راجعها.
يعتمد التكامل مع كويك بوكس وبرامج المحاسبة الأخرى على وسيلة تبادل البيانات المتاحة، مثل موصل مباشر أو واجهة برمجية أو ملفات تصدير واستيراد. حدّد الحقول المطلوب نقلها مسبقاً، مثل رقم المشروع والمورد والمبلغ وحالة الاعتماد، لتقليل الإدخال المتكرر وتسهيل مطابقة السجلات.
للتطبيق، ابدأ بتوثيق دورة مستخلص واحدة، من القياس حتى التسجيل المالي، ثم اختبرها على مشروع جديد أو مشروعين. يمكن أن تستغرق المرحلة الأولى، مثل وحدة المستخلصات أو تكاليف المشاريع، من 6 إلى 8 أسابيع، بينما قد يمتد تنفيذ النظام الكامل بين 8 و16 أسبوعاً. خصّص جلسة تحليل احتياجات مدتها 30 دقيقة لتحديد الإجراءات والمستندات ومسارات الاعتماد التي يحتاجها فريقك.
لتقليل التعثر في دورة المطالبة، اربط متابعة كل مستخلص بحالته الفعلية، وميّز بين ما أُعدّ وما رُفع وما اعتُمد وما سُجل مالياً. ومن التحديات المالية التي تواجه شركات المقاولات تأخر المدفوعات وضعف التقارير المالية وتأخر دفعات التمويل، وقد تؤثر هذه المشكلات في القدرة على تنفيذ المشاريع. راجع المستخلصات المفتوحة دورياً، وسجّل الإجراء المطلوب والجهة المسؤولة عنه، بدلاً من الاكتفاء بإجمالي المبالغ. وإذا تأخرت مطالبة، اربطها بمستنداتها وبنودها لتسهيل متابعة وضعها.
استخدم سجل المستخلصات لمتابعة المطالبات والاعتمادات والدفعات السابقة، ووثّق كل تعديل على البند المعني. قارن الأعمال المنفذة بما رُفع واعتمد، وحدد أي نقص في الإثبات أو اختلاف في القياس وما يلزم استكماله قبل الانتقال إلى الخطوة التالية. تأكد من أن التقارير تعكس حالة السجل والبيانات الموثقة، وأن المعلومات اللازمة للمراجعة متاحة للمسؤولين. يساعد ذلك على رصد التعطل مبكراً وترتيب أولويات المستخلصات وربط الالتزامات بما هو مثبت في المشروع.
أوامر التغيير وضمان الأعمال والجودة
يوثّق أمر التغيير الفرق بين نطاق العقد المعتمد والعمل المطلوب لاحقاً. ابدأ بتسجيل سبب التغيير، مثل تعديل مسار التمديدات بعد اعتماد المخطط، ثم حدد الأعمال المتأثرة والمستندات المرتبطة والجهة المخولة بالمراجعة. وثّق القرار قبل بدء المعالجة التشغيلية، حتى لا تختلط الأعمال الأصلية بالتعديلات اللاحقة.
اربط كل طلب تغيير ببند العقد أو المخطط المتأثر، وأرفق وصفاً محدداً ومخططاً محدثاً ومحضر الموقع عند الحاجة. يقدّر الفريق بعد ذلك أثر الطلب على الكميات والموارد والبرنامج، ويسجل مبرراته للمراجعة. أظهر حالة الطلب في السجل، سواء كان قيد التقييم أو معتمداً أو مرفوضاً، لتمييز القرار النافذ عن المسودة.
اجعل مسار الاعتماد واضحاً داخل النظام، وفق الأدوار التي تعتمدها الشركة. ويمكن أن يتضمن المسار الخطوات التالية:
- يسجل مهندس الموقع وصف التغيير وموقعه، ويرفق الصور أو المخطط المرتبط.
- يراجع مدير المشروع أثره على النطاق والموارد والبرنامج، ويضيف ملاحظاته.
- يعتمد صاحب الصلاحية القرار، أو يعيده مع توضيح المطلوب استكماله.
- تحدّث النسخة المعتمدة، وتُحفظ النسخ السابقة مع سجل التعديلات.
مثلاً، إذا طلب المالك نقل حاجز داخلي بعد بدء التشطيبات، سجّل موقعه قبل التعديل وبعده. راجع أثر النقل على الأعمال المرتبطة، مثل الكهرباء والدهان، وأرفق المخطط المعدل ومحضر الاعتماد. يعرف فريق الموقع عندها ما الذي تغير، ويستطيع فريق التكاليف ربط الأثر بالبند المناسب بدلاً من تحميله على بند عام.
اربط سجل فحص الجودة ببند العمل وموقعه. يسجل المفتش نتيجة المعاينة والملاحظة والمرفق الداعم والجهة المسؤولة عن الإجراء التصحيحي. إذا ظهرت مشكلة في عينة تشطيب، حدّد موقع العينة ومواصفتها المعتمدة، ثم وثّق إعادة الفحص وإغلاق الملاحظة. لا تكتفِ بعبارة «تمت المعالجة»، بل سجّل الإجراء ودليل الإغلاق.
اربط متابعة ضمان الأعمال ببنود العقد ومحاضر التسليم والملاحظات المسجلة. احتفظ بمرجع البند وتاريخ التسليم الوارد في مستند المشروع ووصف البلاغ وإجراء المعالجة وحالة الإغلاق. تختلف شروط الضمان بحسب العقد، لذا سجّل البيانات كما وردت في مستندات المشروع، دون افتراض مدة أو نطاق موحد للأعمال.
تمنح إدارة السجلات الرقمية فريق المشروع مرجعاً واحداً للمخططات والاعتمادات والفحوص. استخدم صلاحيات الوصول لتحديد من يحرر الطلب ومن يراجعه، وسجل التعديلات لمعرفة توقيت كل تحديث. وعندما تتكرر التغييرات أو تتوزع مستندات الجودة بين فرق متعددة، تساعد حلول إدارة الأعمال الذكية على تنظيم مسارات العمل وربط سجلاتها التشغيلية.
يمكن تنظيم هذه السجلات ضمن بيئة عمل موحدة، بحيث يرتبط طلب التغيير بمستنداته وفحوص الجودة وبلاغات الضمان، وتبقى مسؤولية كل إجراء واضحة. تشمل الوظائف المذكورة لنظام إدارة المقاولات إدارة موارد الشركة، وإدارة المستندات والأرشفة الإلكترونية السحابية، وتشغيل إجراءات العمل اليومية، وتقارير ذكاء الأعمال، وإدارة علاقات العملاء، والتحصيل الإلكتروني. تساعد هذه الوظائف على ترتيب المرفقات ومتابعة انتقال المعاملة بين مراحلها، وإظهار ما يحتاج إلى مراجعة أو استكمال.
حدّد كيفية استخدام هذه المكونات في إجراءات المشروع، مثل ربط المستند بالسجل المعني، وتسجيل نتيجة المراجعة، وتحديث حالة الطلب بعد اتخاذ القرار. ويمكن الرجوع إلى تقارير ذكاء الأعمال لمتابعة المؤشرات التي يحددها المشروع، وإلى إدارة موارد الشركة عند مراجعة أثر التغيير على الموارد. يظل توثيق القرار ومرفقاته أساساً لسجل واضح يسهل الرجوع إليه، سواء تعلق الأمر بتعديل في النطاق أو بملاحظة جودة أو ببلاغ ضمان.
أوامر العمل ومقاولو الباطن
يحوّل أمر العمل نطاق العقد إلى مهمة ميدانية محددة. سجّل المشروع والمنطقة والبند والمسؤول عن التنفيذ، وأرفق المخطط أو المواصفة ذات الصلة. وعند إسناد المهمة إلى مقاول باطن، اربط الأمر بنطاقه المتفق عليه وبياناته، ليعرف فريق الموقع المطلوب ومن يتابع الإنجاز. يمنع هذا الربط صدور تعليمات متفرقة بلا مرجع واضح.
قبل إصدار الأمر، راجع توافر الموارد المخصصة للمشروع ومعدل استهلاكها. إذا تطلبت أعمال التمديدات مواد أو معدات مشتركة، سجّل ارتباطها بالمهمة وتاريخ الحاجة إليها ضمن خطة التنفيذ. يساعد السجل على كشف التعارض بين فرق تعمل في المنطقة نفسها، أو بين مهمة تنتظر مادة وأخرى تستخدم المورد ذاته. وعند ظهور تعارض، يعدّل مدير المشروع ترتيب التنفيذ قبل إرسال التكليف للمقاول الفرعي.
صمّم دورة العمل بحيث توثّق كل خطوة وتحدد المسؤول عنها. ويمكن أن تتضمن بطاقة الأمر:
- وصف المهمة وموقعها، مع مرجع المخطط أو المواصفة المعتمدة.
- اسم مقاول الباطن ومسؤول التواصل الميداني عن المهمة.
- المواد والموارد المطلوبة، وحالة توافرها للمشروع.
- تقارير التقدم والملاحظات، مع المرفقات المرتبطة بالتنفيذ.
- حالة الأمر، مثل قيد التجهيز أو جارٍ أو مكتمل أو متوقف.
عند تنفيذ أعمال الكهرباء في منطقة محددة، يصدر المدير أمراً يحدد المسارات والمواد ومراجع الرسومات. يسجل المقاول الفرعي بدء المهمة، ثم يرفع تقريراً بما أُنجز وما يعيق استكمال العمل. يراجع مهندس الموقع التقرير مقارنةً بنطاق الأمر، ويسجل الملاحظة على المهمة نفسها. وإذا تطلبت الملاحظة تعديلاً في النطاق، تُحال إلى إجراء التغيير المعتمد بدلاً من تعديل التعليمات شفهياً.
تتطلب إدارة مقاولي الباطن متابعة المهام المتداخلة، لا الاكتفاء بحفظ بيانات الشركات. اربط كل مقاول بالأوامر المسندة إليه، وتابع حالة كل أمر وتقاريره والموارد المستخدمة. بذلك يستطيع مدير المشروع مقارنة الأعمال المخططة بما سجله الموقع، وتحديد المهام التي تنتظر اعتماداً أو مادة أو معالجة ملاحظة. كما يتضح أثر التأخير في تسلسل الأعمال المرتبطة، دون الخلط بين مسؤوليات الفرق.
في المواقع التي يضعف فيها الاتصال، يتيح تطبيق الموقع تسجيل التقارير وطلبات المواد ثم مزامنة البيانات عند توفر الاتصال بالإنترنت. يستطيع المشرف توثيق تقدم أمر العمل وملاحظاته ميدانياً، بدلاً من تأجيل التسجيل إلى المكتب. وعند المزامنة، تُضاف البيانات إلى سجل المشروع ليطلع عليها المسؤولون. راجعوا الإدخالات المتكررة أو المتعارضة قبل اعتماد السجل، خصوصاً عند عمل فرق متعددة على المهمة نفسها.
اجعل إغلاق الأمر خطوة موثقة. يقارن المسؤول نطاق التكليف بالتقرير النهائي، ويسجل النواقص أو الملاحظات المفتوحة قبل تغيير الحالة إلى مكتمل. ثم يربط الأمر بمحضر الموقع والمرفقات ذات الصلة، لتبقى تفاصيل الإنجاز قابلة للمراجعة. يوفر ذلك مرجعاً لمتابعة التقدم، ويبقي مسؤوليات المقاول الفرعي والموارد والمهمة مترابطة في سجل المشروع.
إدارة التكاليف ومراكز التكلفة
تبدأ الرقابة المالية بتقسيم تكلفة المشروع إلى بنود قابلة للتتبع، لا بتسجيل إجمالي المصروفات فقط. يحدد مدير المشروع مراكز التكلفة وفق نطاق الأعمال، مثل الأعمال المدنية والمواد والمعدات والعمالة والنفقات العامة. ثم يربط كل قيد بالمشروع وبند الميزانية المناسب، ليظهر التقرير مواضع إنفاق الموارد والأنشطة التي تحتاج إلى مراجعة قبل تراكم الانحرافات.
سجّل هذه القيمة مرجعاً للتخطيط، ثم وزّعها على البنود ومراكز التكلفة المعتمدة للمشروع. لا يكفي إدخال الإجمالي وحده، بل ينبغي توضيح أساس تقدير كل بند والجهة المسؤولة عنه. وعند تسجيل فاتورة مواد أو تكلفة عمالة، يختار الفريق المركز المناسب ليظهر أثر المصروف ضمن تكلفة العمل المرتبط به.
يعرض مثال آخر ميزانية إجمالية للمشروع قدرها 2,500,000، ومبلغاً مصروفاً حتى تاريخه قدره 1,875,000. وتبلغ التكاليف المباشرة في المثال 1,750,000، فيما تبلغ النفقات العامة 250,000. تُقرأ هذه القيم بوصفها عناصر منفصلة في المثال، لا كقواعد ثابتة لكل مشروع. فائدتها العملية هي إظهار ضرورة التمييز بين ما يرتبط مباشرة بالتنفيذ، وما يُحمّل ضمن المصروفات العامة.
لإنشاء متابعة قابلة للاستخدام، اعتمد الخطوات التالية:
- قسّم الميزانية إلى مراكز تتوافق مع مراحل المشروع وأعماله الفعلية.
- اربط كل فاتورة أو قيد بمشروع ومركز تكلفة وبند محدد.
- سجّل أساس المصروف ومستنده والجهة التي اعتمدته.
- قارن المصروف المسجل بالميزانية، ثم عيّن المسؤول عن تفسير الفارق.
- حدّث التوقعات عند اعتماد تغيير يؤثر في النطاق أو الموارد.
توضح المقارنة بين الميزانية والمصروف المسجل اتجاه الإنفاق، لكنها لا تفسر سبب الفرق وحدها. إذا ارتفعت تكلفة المواد في بند محدد، راجع الكميات المستهلكة وسجلات الصرف وأوامر العمل المرتبطة. وإذا ارتفعت تكلفة العمالة، افحص توزيع ساعات العمل على المواقع والمهام. يربط هذا التحليل القيمة المالية بسبب تشغيلي، ويحول دون تعديل الإجمالي دون مراجعة تفاصيل التنفيذ.
يساعد الربط بالموارد البشرية على تحميل تكلفة العامل على المشروع الذي عمل فيه، استناداً إلى الحضور المسجل في الموقع. اربط سجل الحضور بالمشروع والمهمة ومركز التكلفة، وراجع الإدخالات قبل ترحيلها. وإذا تنقل العامل بين موقعين، وزّع التسجيل على المشروع الذي نفذ فيه العمل بدلاً من تحميل التكلفة على مركز عام. يمنح ذلك مدير المشروع قراءة أدق لتكلفة العمالة لكل نشاط.
وحّد أسماء مراكز التكلفة وقواعد ترميزها بين فريقي المالية والموقع. فتعدد المسميات للبند نفسه يشتت التقارير ويصعّب المقارنة بين المشاريع. احتفظ بدليل واضح للمراكز، وحدد استخدام كل مركز ومن يملك صلاحية إضافته أو تعديله. ثم راجع التقارير بحسب المشروع والبند والمسؤول لتحديد موضع الانحراف والإجراء المناسب، مثل مراجعة الصرف أو تحديث توقعات الموارد عند اعتماد مستجدات العمل.
إدارة الدفعات والمستخلصات
تبدأ إدارة الدفعات بجدول يربط كل استحقاق بالعقد والمشروع والجهة المستفيدة. سجّل تاريخ الاستحقاق وفق مستندات المشروع، والمبلغ المطلوب، وسبب الدفع، وحالة المعالجة. وافصل دفعات المالك عن مدفوعات مقاولي الباطن والموردين. يمنح هذا التصنيف الإدارة صورة واضحة عن الالتزامات المقبلة، ويحول دون جمع مبالغ مختلفة في سجل يصعب تحليله.
تواجه شركات المقاولات تحديات مالية، منها تأخر المدفوعات وضعف التقارير المالية وتأخر دفعات التمويل، وقد تؤثر هذه المشكلات في القدرة على تنفيذ المشاريع. تابع دورة كل مبلغ من تسجيل الاستحقاق إلى التسوية. إذا تأخر اعتماد مستخلص المالك، أظهر حالته والجهة التي تراجعه، ثم حدّث توقعات التدفق النقدي. وإذا ارتبط دفع مقاول باطن بتحصيل معين، فوضّح العلاقة في سجل المشروع.
أنشئ لكل دفعة سجلاً يضم تفاصيلها التشغيلية والمالية، ومنها:
- مرجع العقد أو المستخلص، والطرف المرتبط بالدفعة.
- المبلغ المستحق، وتاريخ الاستحقاق الوارد في مستند المشروع.
- حالة المراجعة أو الاعتماد أو الصرف، مع سبب التأخير عند حدوثه.
- مرجع التحويل أو سند الصرف بعد تسجيل التسوية.
- المشروع ومركز التكلفة والبند الذي ترتبط به الدفعة.
مثلاً، عند اعتماد مستخلص للمالك، سجّل المبلغ المتوقع تحصيله وحالته، واربطه بالمشروع والبنود المنفذة. وعند وصول الدفعة، حدّث السجل بالمبلغ المحصل والمرجع المحاسبي. وإذا كان التحصيل جزئياً، افصل الجزء المدفوع عن الرصيد المتبقي. يحافظ ذلك على وضوح المستحقات ويمنع ظهور كامل المبلغ كما لو أنه حُصّل بالفعل.
اعرض الالتزامات والتحصيلات في التقارير المالية بحسب المشروع والطرف وحالة الدفع. راجع المستحقات المتأخرة والدفعات القادمة والمبالغ المسجلة دون تسوية، ثم قارن توقعات التحصيل بالالتزامات التشغيلية، مثل شراء المواد أو دفع مستحقات المقاول الفرعي. إذا تأخر تمويل مرتبط بمشروع، سيظهر أثره في جدول الالتزامات، ما يساعد الإدارة على ترتيب الأولويات وفق المواعيد والعقود القائمة.
وثّق مسار مراجعة كل دفعة. يجهز الفريق المستند، ويراجع المسؤول ارتباطه بالعقد والمستخلص، ثم يعتمد صاحب الصلاحية الصرف وفق الإجراءات الداخلية. سجّل تاريخ كل انتقال والملاحظات التي تفسر الإرجاع أو التعديل. وعند نقل البيانات إلى المحاسبة، طابق مرجع الدفع والمشروع والمبلغ لتقليل الإدخال المتكرر وتباين السجلات بين المالية والموقع.
توحيد تعريف حالات الدفع يجعل التقرير قابلاً للتصرف. استخدم حالات مثل «قيد المراجعة» و«معتمد» و«مدفوع» و«متأخر»، وحدد الإجراء التالي لكل حالة. راجع سجل التأخير مع مسؤول المشروع، وحدد هل سببه مستند ناقص أو اعتماداً معلقاً أو تحصيلاً لم يصل. لتحويل هذه الدورة إلى متابعة مترابطة بين المستخلصات والدفعات، ابدأ بتنظيم بيانات الدفع ومسارات اعتمادها عبر حلول إدارة الأعمال.
Hajjaj.Pro: نظام المقاولات
تقدم Hajjaj.Pro نظام المقاولات للشركات التي تريد تنظيم إدارة مشاريعها ضمن مسار رقمي أوضح. بعد تحديد احتياجاتك في المستخلصات وأوامر العمل والتكاليف والدفعات، اختر نظاماً ينسجم مع إجراءات شركتك وطريقة متابعة فرقها. يفيد ذلك عندما تتوزع بيانات المشروع بين سجلات متعددة أو تحتاج الإدارة إلى ربط المتابعة التشغيلية بالصورة المالية للمشروع. وتقدم Hajjaj.Pro أيضاً حلولاً وأنظمة لإدارة المصانع وأنظمة لإدارة الأعمال بالذكاء الاصطناعي، لتناسب احتياجات الأعمال المختلفة. ابدأ بتحديد العمليات والبيانات ومسارات العمل التي تحتاج إلى تنظيم، ثم تواصل مع Hajjaj.Pro أو زر hajjaj.pro للتعرف إلى نظام المقاولات.
حوّل وضوح الرؤية إلى خطوة تشغيلية
حدّد ما تريد تغييره في طريقة إدارة شركتك، ثم اختر مساراً عملياً للانطلاق: ما البيانات التي تحتاجها الإدارة؟ من يراجعها؟ وكيف تنتقل المعلومات بين فرق المشروع والمالية؟ تساعدك هذه الأسئلة على تحويل الاحتياج العام إلى أولويات واضحة، وتمنحك أساساً لاختيار الحل الرقمي المناسب لطبيعة العمل. اربط القرار بإجراء يومي يحتاج إلى تنظيم، لا بمجرد إضافة أداة جديدة.
تقدم Hajjaj.Pro نظام المقاولات، إلى جانب حلول وأنظمة لإدارة المصانع وأنظمة لإدارة الأعمال بالذكاء الاصطناعي. إذا كانت أولويتك تنظيم إجراءات قطاع المقاولات، فابدأ بتحديد نطاق العمل الذي تريد تطويره، ثم ناقش كيف يخدم النظام هذا المسار. يتيح تحديد الأولويات حواراً عملياً حول احتياجاتك وأهدافك، دون تشتيت القرار بوظائف لا ترتبط بأولوياتك الحالية.
تواصل مع Hajjaj.Pro لمعرفة المزيد عن نظام إدارة المقاولات، واتخذ خطوتك التالية نحو إدارة رقمية أوضح وأكثر ترابطاً. ابدأ من احتياج شركتك، واجعل تطوير العمليات قراراً عملياً قابلاً للتنفيذ.