لا تُحدَّد مستحقات مقاول الباطن بالتقدير العام، بل بالرجوع إلى العقد والكميات المنفذة والمعتمدة. يساعد برنامج إدارة عقود مقاولي الباطن والخصومات على متابعة نطاق العمل والأسعار والإنجاز والمستخلصات والدفعات، وتسجيل الخصومات والاحتجازات والمواد المحمّلة على المقاول. وهكذا تتضح الالتزامات، مع احتساب أثر أوامر التغيير على تكلفة المشروع.
تتطلب العقود المتعددة متابعة دقيقة؛ فاعتماد مستخلص قبل مطابقة الكميات أو تسجيل تغيير بلا توثيق قد يسبب فروقاً مالية ويشوّش الرصيد المستحق. ابدأ بتحديد نطاق الأعمال والكميات والأسعار وآلية الاعتماد، ثم راجع المنفذ فعلياً وقارنه ببنود العقد قبل احتساب الدفعة والخصومات والإضافات.
في هذا المقال، نستعرض خطوات إدارة عقود مقاولي الباطن ومستحقاتهم ومستخلصاتهم، وما ينبغي مراجعته في كل مستخلص، وكيفية توثيق الخصومات وأوامر التغيير ومتابعة التأخير. كما نتناول أخطاء إدارية تربك التكاليف، ومعايير اختيار نظام يربط بيانات المقاولين بالعقود والميزانية والحسابات، لتنتقل المتابعة من سجلات متفرقة إلى قرارات مالية وتشغيلية أكثر انضباطاً.
النقاط الرئيسية
- اربط متابعة كل مقاول بنطاق عقده وكمياته ومواعيده، وسجّل التأخير وملاحظات التنفيذ لتوضيح أثرها على الأعمال المرتبطة.
- وثّق الأعمال الإضافية وتغييرات النطاق والسعر مع أسبابها ومستنداتها وتاريخ سريانها قبل اعتمادها.
- طابق الكميات المطالب بها مع الأعمال المنفذة والمعتمدة، وراجع السلف والاحتجازات والخصومات والإضافات قبل اعتماد المستخلص.
- قارن الالتزامات والمدفوعات بميزانية المشروع وتحصيلاته، وميّز بين المبالغ المستحقة وغير المعتمدة والمدفوعة.
- استخدم نظام المقاولات لتنظيم بيانات العقود والمستخلصات والدفعات والخصومات ضمن متابعة أوضح لتكاليف المشروع.
أخطاء إدارة مقاولي الباطن
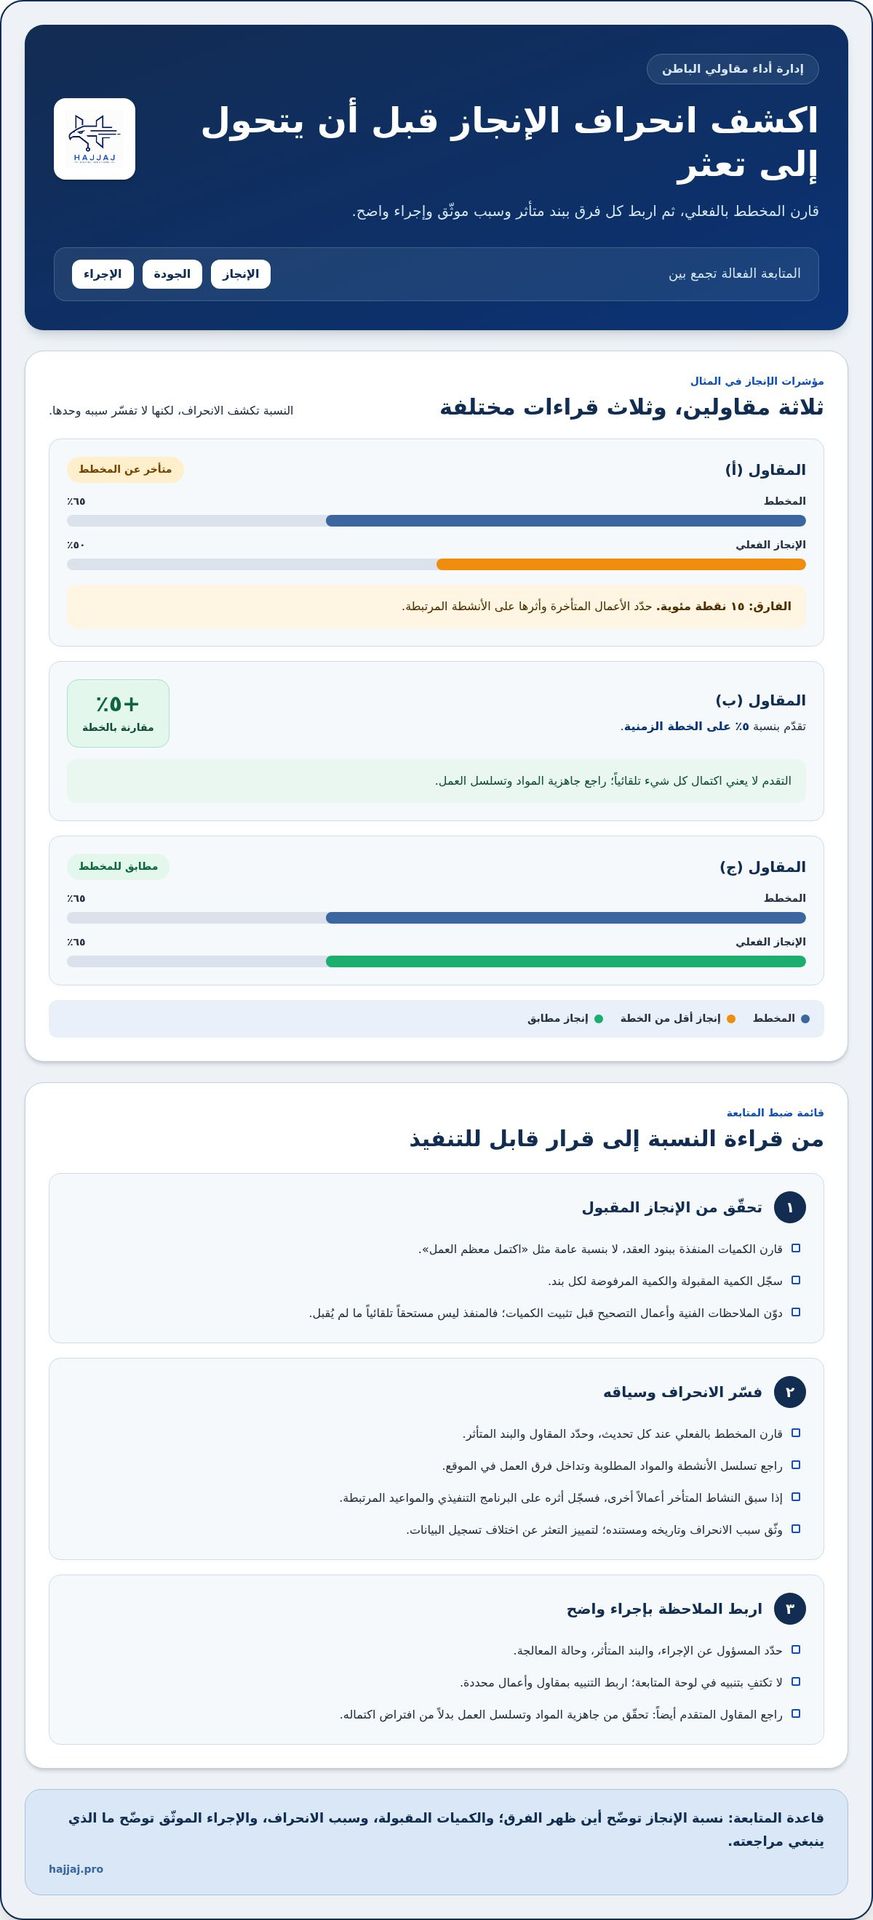
تبدأ الأخطاء حين تُدار أعمال مقاولي الباطن من جداول منفصلة، لا من سجل يربط العقد بالتنفيذ. يظهر الفرق سريعاً عند مقارنة النسبة المخططة بالإنجاز الفعلي لكل مقاول. في المثال المعروض، بلغ تنفيذ المقاول (أ) 50% مقابل 65% مخططة. وسبق المقاول (ب) خطته الزمنية بنسبة 5%. أما المقاول (ج)، فحقق 65%، وهي النسبة المخططة له. هذه المقارنة تكشف التأخير والتقدم، لكنها لا تفسرهما وحدها.
ابدأ بتحديد المقاولين المتأخرين والأعمال المعتمدة عليهم. راجع تسلسل الأنشطة والمواد المطلوبة وتداخل الفرق في الموقع. إذا تأخر نشاط يسبق أعمالاً أخرى، فسجّل أثره على البرنامج التنفيذي والمواعيد المرتبطة به. لا تكتفِ بتنبيه في لوحة المتابعة، بل اربطه باسم المقاول والبند المتأثر والإجراء المطلوب.
- الاعتماد على نسبة عامة: لا تكفي عبارة «اكتمل معظم العمل». قارن الكميات المنفذة ببنود العقد، وسجّل الكمية المقبولة والمرفوضة لكل بند.
- تأخير اكتشاف الانحراف: قارن المخطط بالفعلي عند كل تحديث. فرق المقاول (أ) البالغ 15 نقطة مئوية يستدعي تحديد الأعمال المتأخرة وأثرها.
- تجاهل المقاول المتقدم: تقدم المقاول (ب) بنسبة 5% على الخطة يحتاج إلى مراجعة جاهزية المواد وتسلسل العمل، لا إلى افتراض أن كل شيء مكتمل.
- إهمال جودة التنفيذ: سجّل الملاحظات الفنية وأعمال التصحيح قبل تثبيت الكميات. فالكمية المنفذة لا تعني تلقائياً أنها مقبولة ومستحقة.
- فصل الأداء عن القرار: حوّل كل انحراف إلى متابعة واضحة، تشمل المسؤول عن الإجراء، والبند المتأثر، وحالة المعالجة.
ومن الأخطاء حصر المتابعة في نسبة الإنجاز من دون توثيق أسبابها. فقد يرتبط التأخير بتداخل الأعمال أو تأخر اعتماد سابق، وقد ينتج اختلاف التقدم عن اختلاف طريقة القياس. دوّن سبب الانحراف وتاريخه والمستند المؤيد له، لتمييز التعثر الذي يحتاج إلى معالجة عن اختلاف تسجيل البيانات الذي يتطلب توحيداً.
ما الفرق بين برامج إدارة المقاولين وأنظمة تخطيط موارد المؤسسة وبرامج المحاسبة؟ تركز برامج المقاولين على العقود والكميات والإنجاز والمستخلصات، فيما تربط أنظمة تخطيط موارد المؤسسة عمليات الشركة. أما برامج المحاسبة فتركز على القيود والحسابات، وقد تحتاج إلى بيانات التنفيذ من نظام آخر.
هل تتكامل برامج إدارة العقود مع كويك بوكس وأنظمة المحاسبة الأمريكية؟ يعتمد ذلك على توفر واجهة ربط مناسبة وتوافق أكواد الحسابات والبنود وطريقة نقل البيانات. قبل الاختيار، اختبر انتقال مستخلص إلى قيد محاسبي، وتحقق من تطابق المبلغ والمرجع وحالة الاعتماد.
يجمع برنامج إدارة عقود مقاولي الباطن والخصومات مؤشرات العقد والتنفيذ في مسار متابعة واحد. قيّم النظام بسيناريو عملي: حدّث نسبة إنجاز مقاول، وسجّل ملاحظة فنية، ثم تحقق من ظهور الانحراف في التقارير. إذا تعذّر على الفريق تتبع مصدر الرقم والإجراء المرتبط به، فالمشكلة في دورة البيانات التي تغذي لوحة العرض.
أوامر التغيير والأعمال الإضافية
يغيّر أمر التغيير نطاق العمل المتفق عليه أو كمياته أو قيمته أو مواعيده. لذلك لا ينبغي التعامل معه كملاحظة عابرة أو اتفاق شفهي، بل تسجيله كقرار مرتبط بالعقد والبند المتأثر. فالعمل الإضافي نشاط خارج النطاق الأصلي، أما أمر التغيير فقد يعدّل كمية بند قائم أو مواصفاته. ويساعد تحديد النوع بدقة على فصل المستحقات الأصلية عن المطالبات الجديدة.
توضح إحدى لوحات التحليل أثر التعديلات على إجمالي العقود: بلغت القيمة الأصلية 707,851,908، ثم أصبحت 724,229,961 بعد التعديلات. هذا الفرق يبرز ضرورة الاحتفاظ بالقيمة الأصلية، وتسجيل كل تعديل على حدة، ثم عرض القيمة المعدلة. من دون هذا التسلسل، يصعب معرفة ما إذا كان تجاوز الميزانية ناتجاً عن التغيير، أو عن تقدير أولي غير دقيق.
تعامل مع كل طلب تغيير كسجل مستقل. وثّق بياناته قبل إصدار توجيه التنفيذ، ثم اربطه بالعقد والبند والمقاول المعني. اتبع المسار التالي:
- عرّف الطلب: سجّل وصف التغيير، وموقعه، والجهة الطالبة، وسبب الحاجة إليه.
- حدّد أثره: اربط التعديل بالكميات والأسعار والمدة والبنود التي تتأثر مباشرة.
- أرفق المستندات: احتفظ بالمخططات أو المراسلات أو محاضر الموقع التي تشرح التغيير وتدعم تقديره.
- وثّق الاعتماد: بيّن صاحب الصلاحية وحالة الطلب، وافصل بين المقترح والموافق عليه والمنفذ.
- حدّث السجلات: أدرج القيمة المعدلة في متابعة العقد والميزانية، مع إبقاء أثر التغييرات السابقة ظاهراً.
عند إضافة أعمال لمقاول باطن، لا تكتفِ بتسجيل مبلغ إجمالي. حدّد وصف العمل وكميته وطريقة قياس الإنجاز، ووضّح علاقته بنطاق العقد القائم. وإذا استلزم التغيير مواد أو موارد إضافية، فسجّلها ضمن مبررات الطلب وتقديره. بذلك يستطيع فريق المشروع مراجعة أساس المطالبة بدلاً من إدراج تكلفة غير مفسرة في التوقعات المالية.
افصل بين طلب التغيير واعتماده وتنفيذه. فالطلب قيد المراجعة ليس التزاماً معتمداً، وقد يتأخر تنفيذ التغيير بعد اعتماده. لذلك تتبّع الحالة والتاريخ والمستند المرتبط بكل انتقال. يوضح هذا الفصل الالتزامات المتوقعة ويمنع احتساب الأعمال المقترحة ضمن المنجزة.
عند إقفال التغيير، طابق قيمة الأعمال المنفذة مع الكميات المعتمدة، ثم حدّث القيمة الإجمالية للعقد وسجل الملاحظات. راجع أيضاً أثر التعديل على الأعمال المتداخلة قبل تثبيت التوقعات. وتساعد أنظمة إدارة الأعمال بالذكاء الاصطناعي في دعم تنظيم المعلومات المؤسسية؛ أما ضبط أمر التغيير نفسه، فيبدأ بسجل واضح ومسار اعتماد محدد لكل تعديل.
وعند مراجعة الأثر المالي، تُستخدم المقارنة بين 707,851,908 و724,229,961 لفهم العلاقة بين التعديلات والقيمة النهائية، لا لمحو خط الأساس. يُستحسن أن يظهر سجل العقد القيمة الأصلية إلى جانب كل تعديل معتمد، وأن يوضح المستند الذي يسند التقدير وسبب إدراجه. كما ينبغي أن تتطابق بيانات المتابعة مع ما ورد في الاعتماد، حتى لا تختلط التغييرات المتباينة في بند واحد أو تُنسب الزيادة إلى طلب غير محسوم. وتساعد مراجعة هذه السجلات قبل تحديث التوقعات على كشف الفروق التي تحتاج إلى تفسير، وتمنح أصحاب القرار أساساً أوضح لمناقشة أثر التغيير.
من المفيد أن يتضمن ملف كل تعديل وصفاً موجزاً لما تغيّر مقارنة بالنطاق المتفق عليه، مع توضيح أثره المالي أو الزمني أو الكمي. وعند انتقال الطلب بين المراجعة والاعتماد والتنفيذ، حدّث حالته واحتفظ بما يثبت ذلك؛ فالسجل المكتمل يسهل الرجوع إلى مبررات القرار عند التسوية والإقفال. افصل التقديرات غير المعتمدة عن الالتزامات، وراجع الأعمال المنجزة على أساس ما اعتُمد فعلياً. بهذه الممارسة يمكن تتبع العقد ومراجعة المطالبات باتساق، بدلاً من الاعتماد على تقدير إجمالي لا يوضح مصدره.
إدارة أوامر التغيير
يحتاج كل أمر تغيير إلى سجل مستقل يوضح سبب التعديل وأثره، لا إلى ملاحظة مقتضبة في ملف المشروع. سجّل نطاق العمل المتغير وقيمته وتاريخه والبند المتأثر، واربطها بالعقد ومقاول الباطن والطلب الأصلي. يتيح هذا الترابط تتبع أصل التعديل والتمييز بين الأعمال المتعاقد عليها وما أضيف لاحقاً.
سجّل مقدم الطلب وسبب التغيير، وأرفق المستند المؤيد، مثل المخطط المعدل أو محضر الموقع. حدّد الكمية المتبقية من البند قبل احتساب أثر السعر الجديد. ثم وثّق أثر التعديل على الهامش، والجهة صاحبة الاعتماد، وموعد سريان السعر. افصل تاريخ تقديم الطلب عن تاريخ بدء السعر المعدل، لأن لكل منهما أثراً عند مراجعة المستخلصات.
يوضح مثال تعديل السعر أهمية إظهار الحساب كاملاً: ارتفع سعر التعاقد من 1,000 إلى 1,120، أي بزيادة 12%. سجّل السعر السابق والجديد، ونسبة التغيير، والبند المرتبط، ومرجع الاعتماد. عرض السعر الجديد منفرداً يخفي أساس الزيادة، ويجعل مطابقة المستحقات اللاحقة مع العقد أكثر صعوبة. لذلك يجب أن تبقى تفاصيل الحساب قابلة للمراجعة.
راجع أثر التعديل على الهامش قبل اعتماده. في المثال، بلغ الهامش الحالي 7% مقابل هامش مطلوب قدره 15%. تكشف المقارنة الفجوة، لكنها لا تكفي وحدها لتبرير الزيادة. اربط القرار بالكمية المتبقية، والمستند المؤيد، وأثر السعر على تكلفة المشروع، ثم دوّن مبررات الاعتماد أو الرفض. يساعد برنامج إدارة عقود مقاولي الباطن والخصومات على حفظ تفاصيل القرار ضمن سجل التغيير، بدلاً من تشتتها بين المراسلات.
نظّم دورة المراجعة بحالات واضحة، مثل طلب جديد، وقيد المراجعة، ومعتمد، ومرفوض، ونافذ. أضف تاريخاً ومسؤولاً ومستنداً مرجعياً لكل حالة. لا تخلط المقترح بالمعتمد، فقد يؤدي التنفيذ بناءً على طلب غير معتمد إلى خلاف حول القيمة أو النطاق. وعند رفض الطلب، سجّل السبب والبند المعني لتمييزه عن الطلبات اللاحقة المشابهة.
- قبل التقييم: ثبّت النطاق والكمية المتبقية وسبب الطلب.
- أثناء المراجعة: قارن السعر المقترح بالعقد، وراجع أثره على الهامش والتكلفة.
- قبل النفاذ: سجّل الاعتماد وموعد سريان السعر، وحدّث الأطراف المعنية.
- بعد التنفيذ: طابق المنفذ مع الأمر المعتمد، وحدّث قيمة العقد وسجل التغيير.
احتفظ بالقيمة الأصلية إلى جانب المعدلة، ولا تستبدل السجل القديم بما يمحو أثر التغييرات السابقة. وفي تقرير المشروع، افصل بين التعديلات المقترحة والمعتمدة والمنفذة، وراجع أثر كل منها على توقعات التكلفة والمستخلص المرتبط. يتيح برنامج إدارة عقود مقاولي الباطن والخصومات تتبع هذه المراحل من الطلب إلى الإقفال، ومراجعة أثر التعديل على العقد والالتزامات.
إدارة عقود المقاولين الباطن ومستحقاتهم
تبدأ الإدارة المنضبطة بتحديد العلاقة التعاقدية: يتعامل المقاول الرئيسي مباشرة مع مالك المشروع، بينما ينفذ مقاول الباطن أعمالاً محددة بعقد يرتبط بالمقاول الرئيسي وشروطه. لذلك ينبغي أن يوضح العقد نطاق العمل والكميات والأسعار ومدة التنفيذ والتزامات كل طرف. كما يحدد آلية اعتماد المستخلصات والدفعات، ليعرف فريق المشروع أساس المطالبة وموعد انتقالها إلى المراجعة المالية.
أنشئ لكل مقاول سجل متابعة يجمع بيانات العقد والتنفيذ والالتزامات. راجع النطاق والقيمة والكميات والأسعار ونسب الإنجاز والمواعيد والملاحظات، واربطها بالمستخلصات والدفعات. وأدرج في السجل بيانات التأمين والخصومات والغرامات والرصيد. بهذه الصورة يرتبط تقدم العمل بالالتزام المالي، ويستطيع المسؤول معرفة ما نُفذ وما تبقى وما يحتاج إلى إجراء.
يجب أن تعرض المتابعة المالية حالات المبالغ بوضوح، لا رقماً إجمالياً فقط. ميّز بين المستحق وغير المعتمد والمدفوع، ثم اربط كل حالة بالعقد والمستخلص والبند المعني. وتوضح لوحة تحليل معروضة عقوداً حالية بقيمة 724,229,961، مقابل مستحقات غير مسددة بلغت 30,648,472. هذه مؤشرات على الالتزامات القائمة، وليست بديلاً عن مراجعة تفاصيل كل مقاول ومطالبة.
لضبط أثر عقود الباطن على المشروع، قارن قيمتها ومستخلصاتها بالميزانية المعتمدة، وراجع أثر التغييرات على التكلفة النهائية. ثم قارن تحصيلات المشروع من المالك بالدفعات المستحقة للمقاولين. إذا تجاوزت الالتزامات النقد المتاح من التحصيلات، تظهر فجوة تستدعي ترتيب الأولويات ومراجعة توقيت الدفعات. اربط المقارنة بتاريخ الاستحقاق وحالة الاعتماد، لا بمجموع الالتزامات وحده.
- العقد: ثبّت النطاق والكميات والأسعار والمدة وآلية اعتماد المستخلص.
- التنفيذ: قارن الكميات المنفذة ببنود العقد، وسجّل الملاحظات والتأخيرات لكل مقاول.
- المستحقات: حدّث حالة كل مبلغ، واربط الخصومات والغرامات والدفعات بالمستند الذي يفسرها.
- السيولة: وازن بين تحصيلات المالك والالتزامات المستحقة، وراقب أثر التغييرات على التكلفة.
قبل اعتماد أي دفعة، اجمع بيانات العقد والمستخلص والرصيد في مراجعة واحدة. تحقّق من السلف السابقة والاحتجازات والخصومات وأي مواد أو خدمات محمّلة على المقاول. ثم تأكد من أن المبلغ المعتمد يعكس الأعمال المقبولة، لا الطلب المسجل فحسب. يساعد هذا التسلسل على تجنب احتساب الدفعات مرتين وكشف الفروق بين قيمة المطالبة والرصيد المتبقي للعقد.
يساعد هذا التنظيم على توضيح الالتزامات المتوقعة عند مراجعة وضع المشروع. حدّث سجل المقاول عند اعتماد دفعة أو تغيير أو حسم، واحتفظ بحالة المبلغ بعد كل حركة. وعند مراجعة مستحقات عدة مقاولين، يستطيع المدير فرزها بحسب العقد وحالة الاعتماد وموعد السداد. وهكذا تصبح إدارة العقود صورة مالية وتشغيلية مترابطة بدلاً من متابعة مجزأة.
ومن المفيد أن يتيح نظام إدارة المقاولات متابعة عقد مقاول الباطن وكمياته ومستخلصاته ودفعاته وتأمينه وخصوماته وغراماته ورصيده ضمن سجل مترابط. فالعلاقة تجعل المقاول الرئيسي طرفاً مباشراً مع مالك المشروع، فيما ينفذ مقاول الباطن أعمالاً محددة وفق عقد يرتبط بالمقاول الرئيسي وشروطه. وفي المثال المعروض، بلغت نسبة تنفيذ المقاول (ج) 65%، مطابقة للنسبة المخططة. ويمكن الاستفادة من هذا التطابق للتحقق من اتساق تقدم الأعمال مع المستخلصات، مع فحص تفاصيل البنود وعدم الاكتفاء بنسبة الإنجاز وحدها.
وعند اختبار المستخلص، تُراجع الكميات السابقة والحالية والإجمالية، والدفعة المقدمة واستردادها، والمحتجز والضمان، والخصومات والإضافات والضريبة. وتشمل المراجعة كذلك السلف السابقة والاحتجازات وأي مواد أو خدمات محمّلة على المقاول، حتى يتضح أساس المبلغ قبل إقراره. وتظل القيمة الحالية لعقود المقاولين في لوحة التحليل المعروضة 724,229,961؛ لذا ينبغي قراءة هذا المؤشر إلى جانب حالة التنفيذ والمستخلصات والرصيد، لا بمعزل عنها. ويساعد توثيق نتيجة الفحص ومسوغات التعديل على إبقاء المطالبة قابلة للمراجعة وربطها بما نُفذ فعلياً وبشروط العقد.
إدارة عقود مقاولي الباطن ومستخلصاتهم
يبدأ ضبط المستخلص من العقد: يتعامل المقاول الرئيسي مباشرة مع مالك المشروع، بينما ينفذ مقاول الباطن أعمالاً محددة بموجب عقد يرتبط بالمقاول الرئيسي وشروطه. لذلك يحدد العقد نطاق العمل والكميات والأسعار ومدة التنفيذ والتزامات الطرفين وآلية اعتماد المستخلصات والدفعات. وعند إعداد سجل لكل مقاول، اربط هذه البيانات بالكميات المنفذة ونسب الإنجاز والمواعيد والملاحظات والدفعات.
لا تعتمد على نسبة إنجاز تقديرية وحدها. قِس العمل المنفذ بالكميات وبنود العقد، ثم طابق المطالبة مع الكميات المنفذة والمعتمدة فعلياً. في المثال المعروض، بلغت نسبة تنفيذ المقاول (ج) 65%، مطابقة للنسبة المخططة. لكن اعتماد النسبة لا يغني عن تسجيل الكميات المقبولة والملاحظات الفنية وأعمال التصحيح. سجّل هذه الملاحظات قبل اعتماد الكميات، كي تعكس المطالبة العمل المقبول فعلاً.
راجع المستخلص على مراحل، لا بوصفه مبلغاً إجمالياً. ابدأ بالكميات السابقة والحالية والإجمالية، ثم طابق كل بند مع سعر العقد. بعد ذلك، افحص الدفعة المقدمة واستردادها، والمحتجز والضمان، والخصومات والإضافات والضريبة. وتشمل مراجعة مستحقات المقاول السلف السابقة والاحتجازات والخصومات وأي مواد أو خدمات محمّلة عليه. تكشف هذه العناصر أساس المبلغ الصافي وتمنع إغفال حركة تؤثر في رصيد العقد.
- مطابقة الكميات: قارن الكميات المطالب بقيمتها بالمنفذ والمعتمد، وراجع أثرها على قيمة العقد.
- مراجعة التسويات: تحقق من السلف والاسترداد والمحتجز والضمان، ثم اربط كل خصم أو إضافة بمستنده.
- تسعير البنود: اعرض بنود العمل وأسعار العقد والضريبة بوضوح داخل المستخلص.
- تسجيل الحالة: ميّز المستحق وغير المعتمد والمدفوع لتحديد الالتزامات الحالية والمتوقعة.
قد يؤدي اعتماد المستخلص قبل مطابقة الكميات والأعمال المعتمدة إلى فروق مالية. لتجنب ذلك، سجّل الكمية المطالب بها والمقبولة والفرق وسببه. وافحص أثر المستخلص على قيمة العقد والميزانية المعتمدة، ثم حدّث الرصيد بعد كل دفعة أو تسوية. تمنع هذه المراجعة تحويل اختلاف القياس إلى مبلغ مستحق بلا تفسير.
اربط مستحقات المقاول بالوضع المالي للمشروع. قارن تحصيلات المالك بالدفعات المستحقة لمقاولي الباطن، وتابع أثر التغييرات على التكلفة النهائية. ولا تخلط بين المطالبات المقدمة والمبالغ المعتمدة والمدفوعة؛ فتمييز الحالات يوضح الالتزامات الحالية والمتوقعة ويساعد على مراجعة السيولة قبل ترتيب الدفعات.
عند تقييم نظام لإدارة المستخلصات، اختبر دورة عمل فعلية بعقد مصغر يشمل مستخلص المالك ومقاول الباطن وطلب مواد وأمر تغيير ومصروف موقع. راجع أثر كل حركة على التكلفة والحسابات والسيولة، وتحقق من توافق الفوترة مع ضريبة القيمة المضافة والقيود والمحتجزات والضمانات وفق سياسة الشركة. يوضح هذا الاختبار مدى ترابط بيانات العقد والتنفيذ والمحاسبة ضمن مسار قابل للمراجعة.
Hajjaj.Pro: نظام المقاولات
تقدم Hajjaj.Pro نظام المقاولات للشركات التي تريد تنظيم إدارة عقود مقاولي الباطن ومستخلصاتهم ضمن مسار رقمي واضح. عندما تتوزع بيانات العقد والكميات والدفعات والخصومات بين ملفات متعددة، يساعد الانتقال إلى نظام متخصص على جمع تفاصيل المشروع ومتابعة حركاته بصورة مترابطة. وتستطيع فرق الإدارة استخدامه لدعم متابعة المستحقات وأوامر التغيير وربطها بإجراءات العمل، بدلاً من الاعتماد على سجلات متفرقة يصعب تتبعها. اختر هذا المسار عندما تحتاج إلى إدارة موحدة لمعلومات المقاولين والمشروعات، مع توافق الإجراءات الرقمية مع طريقة عمل شركتك. تعرّف إلى نظام المقاولات من Hajjaj.Pro وتواصل مع الفريق لمعرفة الخطوة المناسبة لاحتياجاتك.
حوّل ضبط العقود إلى خطوة تشغيلية مستمرة
يبدأ التطوير الحقيقي حين تصبح إدارة التعاقدات جزءاً من اتخاذ القرار، لا مهمة مؤقتة لمعالجة الفروقات بعد ظهورها. حدّد كيف تنتقل بيانات المشروع بين فرق التنفيذ والمالية، ومن يراجع كل مرحلة، وما المعلومات التي يحتاجها المسؤول قبل اعتماد القرار. عندها يرتبط اختيار التقنية بمسار عمل واضح، لا بمجرد إضافة أداة جديدة.
يدعم نظام المقاولات في Hajjaj.Pro هذا التوجه، إلى جانب حلول وأنظمة إدارة المصانع وأنظمة إدارة الأعمال بالذكاء الاصطناعي. اختر نقطة البداية من التحدي التشغيلي الذي تريد معالجته، ثم ناقش كيف يمكن مواءمة النظام مع احتياجات شركتك وإجراءاتها. تواصل مع Hajjaj.Pro لمناقشة الخطوة التالية، واجعل تطوير إدارة العقود بدايةً لمسار رقمي أكثر ترابطاً وانضباطاً.