لا تُقاس كلفة المعدة بسعر الوقود وحده؛ فالحساب الدقيق يجمع مصروفات الملكية والتشغيل ويقسمها على ساعات العمل الفعلية. يبدأ حساب تكلفة استهلاك وتشغيل المعدات الثقيلة للمشاريع بتحديد الإهلاك لكل ساعة، ثم إضافة الأجور والوقود والصيانة والزيوت والتأمين والساحة وتكلفة رأس المال. بهذه الطريقة تظهر كلفة تشغيل المعدة كاملة، لا المصروفات الظاهرة في الموقع فقط.
قد تبدو المعدة مشغولة طوال اليوم، بينما تستهلك ساعات التوقف أو التشغيل غير المبرر الميزانية دون إنجاز يتناسب معها. لذلك لا يكفي تسجيل الفواتير؛ بل يجب ربط كل مصروف بالمعدة وساعات استخدامها والمشروع الذي عملت فيه. تُوزع المصروفات السنوية، مثل التأمين والساحة، على ساعات التشغيل السنوية، بينما تُحسب كلفة الوقود وفق استهلاك المعدة وسعره.
في الخطوات التالية، ستتعرف على تفصيل عناصر الكلفة وحساب الإهلاك والوقود والأجور، ثم جمعها في معدل واضح لكل ساعة أو مشروع. وسترى كيف تكشف مقارنة ساعات التشغيل بالكلفة مواطن الهدر، وكيف تدعم البيانات المنظمة قرارات توزيع المعدات وضبط المصروفات. والنتيجة تقدير عملي يساعدك على تسعير العمل ومتابعة أداء الأسطول بوضوح.
النقاط الرئيسية
- حوّل أجور السائقين والمشغلين إلى تكلفة لكل ساعة فعلية، وافصل ساعات العمل عن فترات التوقف.
- احسب الإهلاك بتوزيع الفرق بين تكلفة الشراء والقيمة المتبقية على العمر الإنتاجي للمعدة.
- وزّع تكاليف رأس المال والتأمين والساحة على ساعات التشغيل لتظهر حصتها ضمن تكلفة الساعة.
- ارصد استهلاك الوقود لكل معدة، ثم قارنه بوقت تشغيلها لتحديد الزيادة غير المبررة.
- اربط ساعات الاستخدام والتكاليف بالمشروع؛ فالمقارنة بينهما تساعد على كشف الهدر وتحسين قرارات التشغيل.
أجور السائقين والمشغلين
- ابدأ بتحديد أجر مشغّل المعدة، لا راتب فريق الموقع كاملاً. افصل أجور السائقين عن أجور مشغلي الحفارات والرافعات، لأن طبيعة المهمة ومعدل الأجر يختلفان. سجّل الوظيفة المرتبطة بكل معدة، ثم اربطها بساعات العمل الفعلية. يمنع هذا الفصل تحميل المعدة كلفة عامل لا يشغّلها.
- حوّل الراتب الشهري إلى كلفة للساعة بقسمته على ساعات العمل الفعلية شهرياً. تكون العملية: ٤٠٠ ÷ ٢٠٠ = ريالان عُمانيان للساعة. استخدم الساعات الفعلية في المقام، لا ساعات الشهر النظرية.
- استخدم معدل الأجر الذي يخص المشغّل نفسه، ولا تعمّم مثال السائق على كل المعدات. في مثال الحفار، يبلغ أجر المشغّل ٤٥ ريالاً عُمانياً لكل ساعة. سجّل هذا المعدل ضمن كلفة تشغيل الحفار، مع توثيق ساعات تشغيله. لا تخلط المثالين: ريالان للسائق في نموذج الراتب الشهري، و٤٥ ريالاً لمشغّل الحفار في مثاله.
- اربط كشف الأجور بسجل المعدة والمشروع في كل فترة محاسبية. سجّل اسم العامل ونوع المعدة وساعات العمل المنسوبة إليها والأجر المقابل. إذا عمل المشغّل على أكثر من معدة، وزّع أجره وفق ساعات تشغيل كل واحدة. بذلك لا يتحمل مشروع كامل أجراً لا يخص معداته.
- افصل ساعات تشغيل المعدة عن ساعات حضور العامل. فقد يحضر السائق بينما تتوقف المعدة، أو يعمل المشغّل على معدة أخرى. سجّل وقت التوقف وسببه، ثم عالج الأجر وفق طريقة تسجيل كلفة العمالة المعتمدة في حسابات المشروع. لا تضف ساعات التوقف إلى ساعات تشغيل المعدة؛ فذلك يخفض كلفة الساعة ظاهرياً ويشوّه المقارنة.
- أدخل مكونات أجر العامل الفعلية في سجل مستقل قبل توزيعها. اجمع ما تتحمله الشركة فعلياً من أجور مرتبطة بالمهمة، ثم اقسم الإجمالي على الساعات المخصصة للمعدة. احتفظ بتفاصيل الحساب لتفسير اختلاف كلفة السائق عن مشغّل الحفار، أو اختلاف كلفة العامل نفسه بين مشروعين.
- راجع الناتج عند إعداد حساب تكلفة استهلاك وتشغيل المعدات الثقيلة للمشاريع. قارن أجر الساعة المحسوب بكشوف الرواتب وسجلات التشغيل، وابحث عن ساعات غير مسندة أو توزيع مزدوج. إذا أظهر سجل الحفار أجراً قدره ٤٥ ريالاً للساعة، فتحقق من أن عدد ساعات المشغّل يطابق فترة تشغيل المعدة. بعدها أضف كلفة الأجور إلى بقية عناصر التشغيل، لا إلى كلفة الوقود وحدها.
وعند إعداد تقدير جديد، أبقِ افتراضات النموذج واضحة في ورقة العمل، ولا تستبدل بها أرقاماً من مشروع آخر دون توثيق. اجعل القيم مدخلات قابلة للمراجعة، واربط كل تعديل بسبب واضح، مثل اختلاف الراتب أو ساعات العمل المسجلة، مع الحفاظ على بيانات الفترة نفسها.
ويبلغ أجر مشغل الحفار في المثال 45 ريالاً لكل ساعة. عند تطبيق هذا المعدل، تحقق من نسبته إلى ساعات تشغيل الحفار، ولا تدمجه مع معدل السائق. احتفظ بطريقة الحساب ومصدر كل قيمة في السجل الداخلي، بحيث يستطيع المراجع تتبع العلاقة بين الأجر والساعات والمعدة والمشروع. وإذا لم تتطابق السجلات، أوقف التوزيع مؤقتاً حتى تُراجع البيانات وتُصحح، ثم اعتمد المبلغ بعد اكتمال المطابقة.
إهلاك المعدات الثقيلة
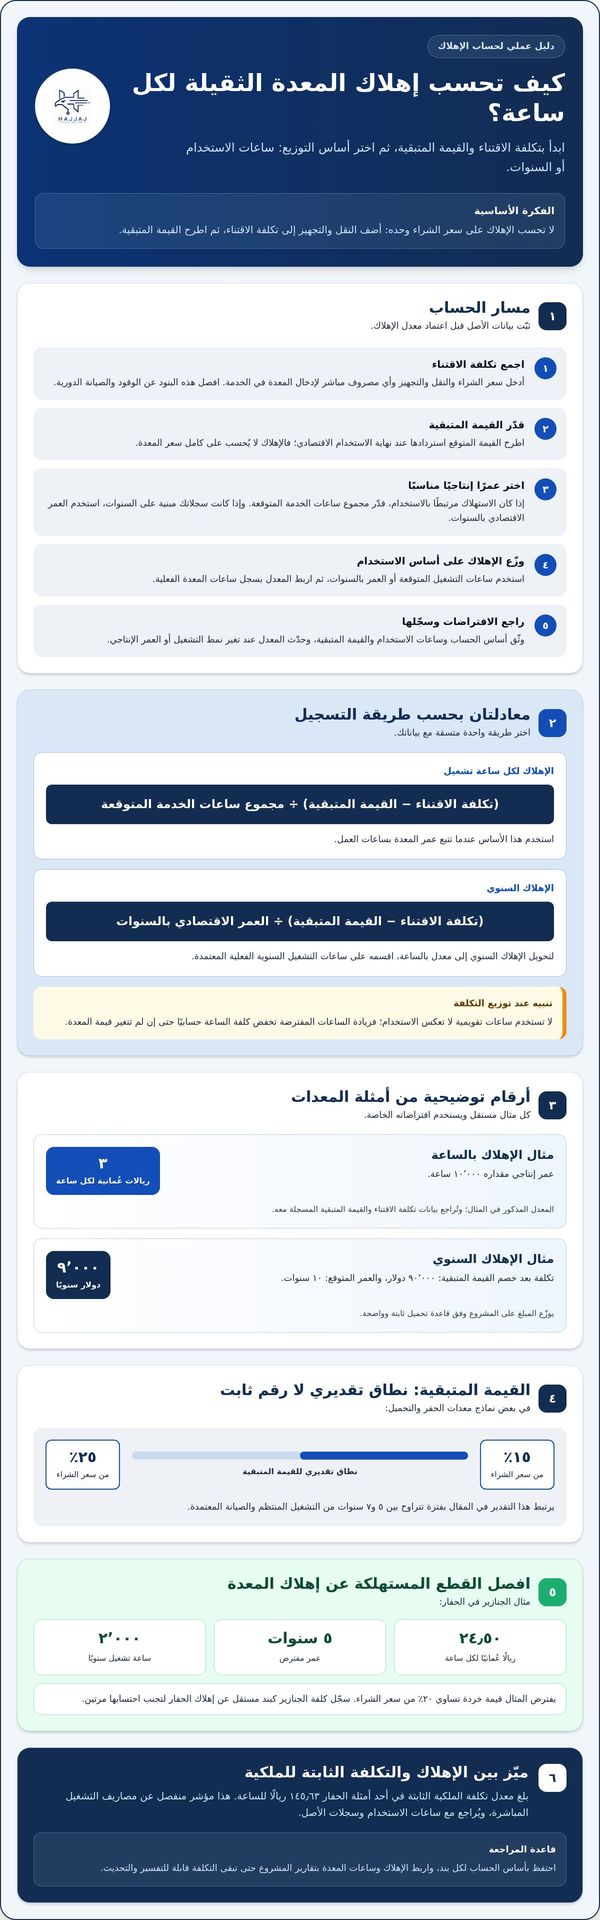
- اجمع تكلفة اقتناء المعدة قبل حساب الإهلاك. أدخل سعر الشراء والنقل والتجهيز وأي مصروف مباشر لإدخالها الخدمة، ولا تخلط هذه القيمة بمصاريف الوقود أو الصيانة الدورية. إذا كان سعر المعدة المسجل لا يشمل النقل والتجهيز، فأضفهما إلى أساس الحساب. بذلك يعكس الإهلاك الاستثمار الفعلي في المعدة، لا سعرها المعلن وحده.
- قدّر القيمة المتبقية التي تتوقع استردادها عند انتهاء الاستخدام الاقتصادي. اطرحها من تكلفة الاقتناء، ولا تحسب الإهلاك على كامل سعر المعدة. وتُقدّر قيمة الخردة في بعض نماذج معدات الحفر والتحميل بين ١٥٪ و٢٥٪ من سعر الشراء، بعد ٥ إلى ٧ سنوات من التشغيل المنتظم والصيانة المعتمدة.
- حدّد العمر الإنتاجي بوحدة تناسب الاستخدام. إذا كان الاستهلاك يتبع ساعات العمل، قدّر مجموع ساعات الخدمة المتوقعة بدلاً من الاكتفاء بعدد السنوات. في المثال السابق، العمر الإنتاجي ١٠٬٠٠٠ ساعة. الناتج ٣ ريالات عُمانية لكل ساعة تشغيل. سجّل الأساس والافتراضات حتى يبقى المعدل قابلاً للمراجعة.
- استخدم طريقة الإهلاك السنوي عندما تكون سجلاتك مبنية على السنوات. المعادلة هي: تكلفة الاقتناء بعد إضافة النقل والتجهيز، ناقص القيمة المتبقية، ثم قسمة الناتج على العمر الاقتصادي بالسنوات. في مثال آخر، تبلغ تكلفة المعدة بعد خصم القيمة المتبقية ٩٠٬٠٠٠ دولار، وعمرها المتوقع ١٠ سنوات. ينتج إهلاك سنوي قدره ٩٬٠٠٠ دولار. وزّع هذا المبلغ على المشروع وفق قاعدة تحميل ثابتة وواضحة.
- حوّل الإهلاك السنوي إلى معدل بالساعة إذا احتجت إلى مقارنة المعدات. اقسم الإهلاك السنوي على ساعات التشغيل السنوية الفعلية المعتمدة في نموذجك. لا تستخدم ساعات تقويمية لا تعكس الاستخدام؛ فزيادة الساعات المفترضة تخفض كلفة الساعة حسابياً، حتى إن لم تتغير قيمة المعدة. احتفظ بسجل ساعات كل آلة، وحدّث المعدل عند تغير نمط التشغيل أو تقدير العمر الإنتاجي.
- افصل إهلاك المعدة عن استهلاك القطع القابلة للاستبدال. في مثال الحفار، تبلغ كلفة استهلاك الجنازير ٢٤٫٥٠ ريالاً لكل ساعة، مع افتراض عمر قدره ٥ سنوات، وتشغيل ٢٬٠٠٠ ساعة سنوياً، وقيمة خردة تساوي ٢٠٪ من سعر الشراء. سجّل هذه القطع كبند مستقل عن إهلاك الحفار، حتى لا تُحمّل كلفتها مرتين أو تختفي ضمن معدل واحد غير قابل للتحليل.
- راجع أثر الإهلاك على تكلفة الملكية لكل ساعة، لا على المصروف السنوي فقط. بلغ معدل تكلفة الملكية الثابتة في أحد أمثلة الحفار ١٤٥٫٦٣ ريالاً للساعة، وهو مؤشر منفصل عن مصاريف التشغيل المباشرة. طابق الحساب مع ساعات الاستخدام وسجلات الأصل، ثم اربطه بتقارير كل مشروع. ويساعد تنظيم سجلات المعدات رقمياً على إبقاء بيانات الإهلاك والاستخدام قابلة للمراجعة والتحديث.
احتساب تكلفة رأس المال والتأمين والساحة
- افصل تكاليف الملكية السنوية عن مصروفات التشغيل المباشرة. سجّل تكلفة رأس المال والتأمين والساحة في حساب مستقل لكل معدة، ثم وزّعها على ساعات تشغيلها. هكذا تظهر حصة المعدة من التكاليف الثابتة، حتى في الفترات التي لا تستهلك فيها وقوداً.
- احسب تكلفة رأس المال على أساس الأموال المخصصة للمعدة. حدّد قيمة الاستثمار المراد تحميلها، ثم طبّق معدل تكلفة رأس المال المعتمد في حسابات الشركة. لا تخلط هذا البند بالإهلاك؛ فالإهلاك يوزع تكلفة الأصل بعد خصم قيمته المتبقية، بينما يعكس رأس المال كلفة تخصيص الأموال لامتلاك المعدة. احتفظ بأساس الحساب منفصلاً لتجنب تحميل قيمة الشراء مرتين.
- حوّل تكلفة رأس المال إلى مبلغ سنوي قبل توزيعها على المشاريع. استخدم الفترة المحاسبية نفسها لجميع المعدات، ثم اقسم المبلغ السنوي على ساعات التشغيل السنوية المسجلة للمعدة. يوضح الناتج حصة رأس المال لكل ساعة. إذا تغيرت ساعات الاستخدام، تغير نصيب الساعة حتى إن بقي المبلغ السنوي ثابتاً؛ لذا اربط القسمة بسجل تشغيل موثق.
- سجّل قسط التأمين الفعلي للمعدة بوصفه تكلفة ملكية سنوية. اربط المستند بالمعدة والفترة التي يغطيها، ثم وزّع قيمته على ساعات تشغيلها خلال الفترة نفسها. إذا شملت الوثيقة أكثر من آلة، فقسّم التكلفة وفق أساس ثابت يعكس توزيع التغطية أو قيمة الأصول المؤمن عليها. لا تحمّل القسط كاملاً على مشروع واحد لمجرد أن المعدة عملت فيه.
- اجمع تكاليف الساحة التي تتحملها الشركة لتخزين المعدات وإدارتها. افصل المصروف الخاص بمعدة بعينها عن مصروف الموقع المشترك. وزّع المصروف المشترك وفق أساس يتناسب مع استخدام الساحة، مثل المساحة المشغولة أو مدة التخزين، وسجّل أساس التوزيع لكل فترة. يمنع ذلك تحميل الآلات الصغيرة حصة غير متناسبة أو إعفاء المعدات المخزنة طويلاً من نصيبها.
- اجمع المبالغ السنوية لرأس المال والتأمين والساحة بعد استبعاد أي تكرار. اقسم الإجمالي على ساعات التشغيل السنوية للمعدة لتحصل على تكلفة الملكية الثابتة لكل ساعة. استخدم العملة نفسها في العملية؛ فلا تجمع مبلغاً بالدولار مع مبلغ بالريال قبل تحويلهما وفق الأساس المحاسبي المعتمد. احتفظ بالمبالغ الأصلية وبيانات التحويل منفصلة عن المعدل الناتج.
- حمّل تكلفة الساعة على المشروع بحسب ساعات استخدام المعدة فيه. سجّل ساعات العمل لكل مشروع، واضربها في معدل الملكية المحسوب، ثم أدرج الناتج ضمن تكلفة المعدات للمشروع. راجع المجاميع عند إقفال الفترة، وقارن ساعات التشغيل المسجلة بإجمالي ساعات الأسطول. يكشف هذا الفحص أخطاء التوزيع، ويمنع استبعاد تكاليف التأمين والساحة ورأس المال من تكلفة العمل الفعلية.
اجعل مبلغ 100000 دولار الوارد في المثال مدخلاً مستقلاً عند إعداد سجل تكلفة المعدة، واحتفظ بوصفه تكلفة أصلية للمعدات، لا بمعدل ساعة جاهز. اربط القيمة بالمعدة التي تخصها، ثم أظهر بوضوح كيف تدخل في أساس احتساب تكلفة رأس المال. يساعد هذا الفصل على مراجعة الحساب لاحقاً من دون الخلط بين مبلغ الشراء والتكلفة السنوية الموزعة. وعند تحديث السجل، أبقِ القيمة الأصلية ظاهرة إلى جانب نتيجة التوزيع، كي لا تُحمّل مرة أخرى ضمن بند آخر.
لا تدمج هذا السعر مع مبلغ 100000 دولار في عملية واحدة؛ اعرض كل قيمة ضمن سجلها، واتبع أساس التحويل المحاسبي المعتمد عند الحاجة إلى المقارنة. بهذا يبقى مدخل كل معدة قابلاً للتتبع، وتظل تكلفة الملكية المحسوبة مرتبطة ببياناتها الأصلية بدلاً من أن تختلط بقيمة معدة أخرى.
استهلاك الوقود وتكلفته
- سجّل استهلاك كل معدة باللتر خلال ساعات تشغيلها الفعلية. لا تدمج وقود الحفارات والشاحنات في رقم واحد؛ فاختلاف نوع المعدة وحملها يغيّر الاستهلاك. اربط كل عملية تعبئة برقم المعدة والمشروع والتاريخ وقراءة العداد. يمنحك هذا السجل أساساً للمقارنة، ويكشف الفرق بين الوقود المصروف وما يفسره العمل المنجز.
- احسب كلفة الوقود بالساعة بضرب استهلاك المعدة في ساعة واحدة بسعر اللتر. تكون العملية: ٢٠ × ٠٫٢٠٠ = ٤ ريالات عُمانية للساعة. استخدم سعر الشراء الفعلي للفترة التي تحللها، ولا تخلط أسعار فترات مختلفة.
- قارن المعدلات بين المعدات المتشابهة، لا بين آلات ذات مهام مختلفة. يفترض مثال الحفار استهلاك ٢٦٫٥ لتر ديزل في الساعة، وسعر اللتر ١٫١٥ ريالاً. ينتج ٣٠٫٤٧٥ ريالاً للساعة قبل إضافة الزيوت. يعرض هذا المثال أثر اختلاف الاستهلاك والسعر، ولا يصلح معدلاً عاماً لكل حفار أو مشروع.
- أضف الزيوت في بند واضح حتى لا تختفي ضمن الوقود. يصبح مجموع البندين ٤٫٤٨ ريالاً للساعة. أبقِ نسبة الزيوت مرتبطة بالمثال أو ببيانات شركتك، ولا تطبقها تلقائياً على جميع المعدات.
- تابع نسبة الوقود من إجمالي التشغيل بوصفها مؤشراً للمراجعة. يقدّر أحد نماذج التقسيم أن الوقود يمثل بين ٤٠٪ و٥٠٪ من إجمالي تكلفة تشغيل المعدات الثقيلة أو الشاحنات. قارن النسبة بكلفة المعدة الفعلية، ثم افحص أسباب الاختلاف، مثل ساعات الخمول، وطبيعة الحمولة، ومسافة الحركة، وظروف الموقع.
- افصل الوقود المستهلك أثناء العمل عن الوقود المرتبط بالتوقف أو الانتظار. سجّل ساعات تشغيل المحرك وساعات الإنتاج في حقلين منفصلين، ثم قارن الاستهلاك بكل منهما. إذا تجاوزت ساعات تشغيل المحرك وقت إنجاز المهمة، افحص سجل الموقع وجدول العمل. يساعد ذلك على تحديد فترات الخمول بدلاً من اعتبارها استهلاكاً طبيعياً للإنتاج.
- حمّل كلفة الوقود على المشروع الذي استهلكته معدته. اضرب معدل الكلفة لكل ساعة في ساعات تشغيل المعدة المسجلة للمشروع. إذا عملت المعدة على مشروعين، وزّع المصروف بحسب ساعات عملها في كل موقع. لا تعتمد على إجمالي فاتورة الوقود وحده؛ فهي لا توضح المشروع الذي استهلك الكمية ولا أداء كل معدة.
- راجع الاستهلاك دورياً بمقارنة اللترات المسجلة وساعات التشغيل وكلفة المهمة. عند اختلاف المعدل، افحص بيانات التعبئة والعداد وتغير سعر الديزل وظروف التشغيل. وثّق سبب أي تعديل في الحساب، ثم حدّث معدل الكلفة للفترة التالية. بهذه الخطوات يصبح الوقود بنداً قابلاً للتحليل، لا رقماً إجمالياً يصعب ربطه بإنتاج المشروع.
اكتشاف الهدر والتشغيل غير المبرر
- أنشئ سجلاً موحداً لكل معدة، وسجّل فيه ساعات التشغيل والتكلفة والمشروع. أضف تاريخ الاستخدام وقراءة العداد واسم الموقع وسبب التشغيل. قارن هذه البيانات دورياً؛ فارتفاع ساعات التشغيل دون زيادة متناسبة في العمل المنجز يستدعي فحص السجل. لا يكفي إجمالي ساعات الأسطول، فقد تعمل المعدة لمشروع بينما تُحمّل كلفتها على مشروع آخر.
- افصل وقت تشغيل المحرك عن وقت الإنتاج الفعلي. دوّن فترات الانتظار والتوقف والتنقل، واربط كل فترة بسببها المسجل. إذا ظل المحرك يعمل أثناء انتظار المعدة للمهمة، فستظهر ساعات تشغيل لا يقابلها إنجاز مباشر. تكشف مقارنة وقت المحرك بساعات العمل المنتجة هذا الفرق، وتحدد مواضع بدء مراجعة الهدر.
- قارن كلفة المعدة بساعات تشغيلها في المشروع نفسه. استخدم معدل التكلفة لكل ساعة، ثم اضربه في ساعات الاستخدام المسجلة. إذا ارتفعت الكلفة دون تغير ساعات الإنجاز أو طبيعة المهمة، افحص تفاصيل الوقود والصيانة والأجور. لا تنسب الزيادة مباشرة إلى عامل واحد؛ حلّل البنود منفصلة لتحديد مصدرها الفعلي.
- راجع استهلاك الوقود بمقارنته بسجل التشغيل والتعبئة. طابق كمية الوقود المسجلة مع قراءات العداد وساعات المحرك، ثم قارن المعدة بنظيرتها التي تنفذ المهمة نفسها. تحقّق من تكرار التعبئة، أو تسجيل كمية على معدة خاطئة، أو صرف وقود خلال فترة توقف. وثّق نتيجة المطابقة قبل تعديل تكلفة المشروع.
- اربط مصروفات الصيانة بساعات الاستخدام وأوامر العمل. قارن تاريخ الإصلاح وسببه بالمعدة والموقع اللذين تحمّلا المصروف. إذا تكرر تسجيل مصروف واحد أو ظهرت صيانة دون ساعات تشغيل مقابلة، راجع القيد والمستند. يساعد هذا الفحص على التمييز بين عطل فعلي وخطأ تصنيف وتحميل مزدوج على أكثر من مشروع.
- حلّل فترات توقف المعدة بالرجوع إلى جدول المشروع. سجّل سبب التوقف، مثل انتظار المواد أو عدم جاهزية موقع العمل، ثم حدّد المعدة التي ظلت مخصصة للمهمة. لا تُخفِ ساعات التوقف ضمن ساعات الإنتاج؛ بل أظهر أثرها في التقرير. وعند تكرار السبب، يصبح لدى الإدارة أساس لتعديل الجدولة أو إعادة تخصيص المعدة.
- استخدم نقطة التعادل لتقييم الجدوى عند تأجير المعدة أو تشغيلها. تُحسب ساعات التعادل السنوية بقسمة تكاليف الملكية الثابتة السنوية على الفرق بين سعر الإيجار للساعة وتكلفة التشغيل للساعة. يقدّر أحد أمثلة الحفار نقطة التعادل عند ٤٦٠ ساعة سنوياً. قارن الاستخدام الفعلي بهذا النموذج، ولا تعتبر الرقم قاعدة تناسب كل معدة أو مشروع.
- حوّل النتائج إلى إجراء محدد في سجل المتابعة. حدّد المعدة، وبند التكلفة، والمشروع، وسبب الاختلاف، ثم سجّل الإجراء التصحيحي ونتيجة المراجعة. تتيح التقارير التي تجمع ساعات التشغيل والتكلفة لكل مشروع متابعة الانحرافات بوضوح. ابدأ بتنظيم بيانات المعدات والمشاريع رقمياً عبر حلول إدارة الأعمال والمشاريع لتسهيل تتبع الاستخدام والتكلفة.
Hajjaj.Pro: نظام المقاولات
بعد احتساب أجور المشغلين والإهلاك والوقود والتكاليف الثابتة، تأتي خطوة تنظيم بيانات المشروع ومتابعة أثرها المالي. يقدّم Hajjaj.Pro نظام المقاولات للشركات التي تحتاج إلى إدارة أعمالها ضمن بيئة رقمية مترابطة. يساعد النظام على تنظيم معلومات المقاولات وإجراءاتها، بما يدعم مراجعة تكاليف المعدات واتخاذ قرارات تشغيلية مستندة إلى بيانات المشروع.
يكون هذا الخيار مناسباً عندما تتوزع بيانات المعدات والمصروفات بين سجلات متعددة، ويصعب ربطها بالمشاريع ومتابعتها بوضوح. أما إذا كان هدفك يقتصر على حساب منفرد لمعدة واحدة، فابدأ بتطبيق خطوات الحساب والسجلات الواردة في هذا الدليل. ولتنظيم إدارة أعمال المقاولات رقمياً، تواصل مع Hajjaj.Pro أو زُر موقع Hajjaj.Pro.
حوّل بيانات المعدات إلى قرارات تشغيلية
الخطوة التالية ليست جمع مزيد من الأرقام، بل تحويل سجلات المعدات إلى أساس ثابت للتخطيط والمراجعة. اجعل حساب تكلفة استهلاك وتشغيل المعدات الثقيلة للمشاريع جزءاً من دورة إدارة المشروع، واربط بيانات التشغيل بالمصروفات والميزانية. تساعد هذه الممارسة فريق الإدارة على ملاحظة تغيرات الكلفة، وتحديد أثر استخدام المعدات على كل مشروع، واتخاذ قرارات تستند إلى سجل واضح بدلاً من تقديرات متفرقة.
عندما تحتاج شركتك إلى تنظيم متابعة مشاريع المقاولات أو ربط العمليات الإدارية والمالية ضمن بيئة رقمية، يمكن لنظام المقاولات وأنظمة إدارة الأعمال بالذكاء الاصطناعي دعم هذا المسار. كما تشمل حلول Hajjaj.Pro أنظمة إدارة المصانع للشركات التي تحتاج إلى تنظيم عملياتها الصناعية. اختر الخطوة التي تناسب طريقة عملك، وابدأ بتطوير إدارة البيانات من نقطة واضحة. تواصل مع Hajjaj.Pro لمناقشة احتياجاتك، واجعل قرارات التشغيل أكثر وضوحاً واستعداداً للمرحلة المقبلة.