الضمان البنكي ليس اعتمادًا مستنديًا، فلكل منهما وظيفة مختلفة في المشروع. تقوم إدارة خطابات الضمان البنكية والاعتمادات في المقاولات على ضبط الالتزامات المصرفية، بدءًا من إصدار الخطاب ومتابعة مدته وغطائه، وصولًا إلى المطالبة بقيمته أو الإفراج عنه وفق شروطه. ويصدر البنك خطاب الضمان بناءً على طلب عميله، متعهدًا بالدفع للمستفيد إذا استوفى طلب المطالبة شروط الخطاب خلال مدة سريانه.
تتطلب هذه الأدوات متابعة دقيقة، لأن اختلاف نوع الضمان أو صياغة الخطاب قد يغيّر التزامات المقاول أو صاحب المشروع. كذلك، لا يعني خصم جزء من الدفعة المقدمة تخفيض ضمانها تلقائيًا، إلا إذا سمحت بذلك شروط الخطاب والمستندات المرتبطة به.
في هذا المقال، نتناول أشكال الضمانات المقبولة، وأطراف العلاقة المصرفية، وأنواع الغطاء، والفرق بين الضمان والاعتماد المستندي. ونوضح إجراءات الإصدار والمصادرة، وما ينبغي تتبعه في كل مرحلة، من قيمة الالتزام ومدة الخطاب إلى المطالبة والتسوية.
النقاط الرئيسية
- ميّز بين خطاب الضمان والاعتماد المستندي، وحدد وظيفة كل أداة قبل ربطها بالتزامات المشروع.
- تعرّف إلى أطراف خطاب الضمان، وافهم كيف تنتقل المطالبة والمسؤولية عند صرف قيمته.
- اربط نوع الغطاء بالغرض من الضمان، سواء كان للعطاء أو الدفعة المقدمة أو حسن التنفيذ أو الصيانة.
- تابع قيمة الخطاب ومدته وشروطه، وطابق نصه مع مستندات العقد قبل الإصدار أو التعديل.
- قيّم شروط المطالبة والمصادرة والإفراج وفق نوع الضمان والالتزام المرتبط به، لا بإجراء واحد لجميع الحالات.
أشكال الضمانات البنكية المقبولة
يتحدد شكل الضمان المقبول وفق غرضه وشروط المناقصة أو العقد والبلد المعني. وخطاب الضمان تعهد مكتوب يصدره البنك بطلب العميل، ويلتزم فيه بالدفع للمستفيد عند استيفاء طلب المطالبة شروط الخطاب خلال مدة سريانه. وتبقى علاقته مستقلة عن العقد الأصلي، لذا لا يكفي وجود خلاف تعاقدي وحده لفهم آلية الدفع؛ المرجع هو نص الخطاب وشروطه. وقد يكون الخطاب محدد المدة أو غير محددها، مشروطًا أو غير مشروط.
تظهر الفروق بوضوح عند مقارنة الضمانات المرتبطة بمراحل المشروع:
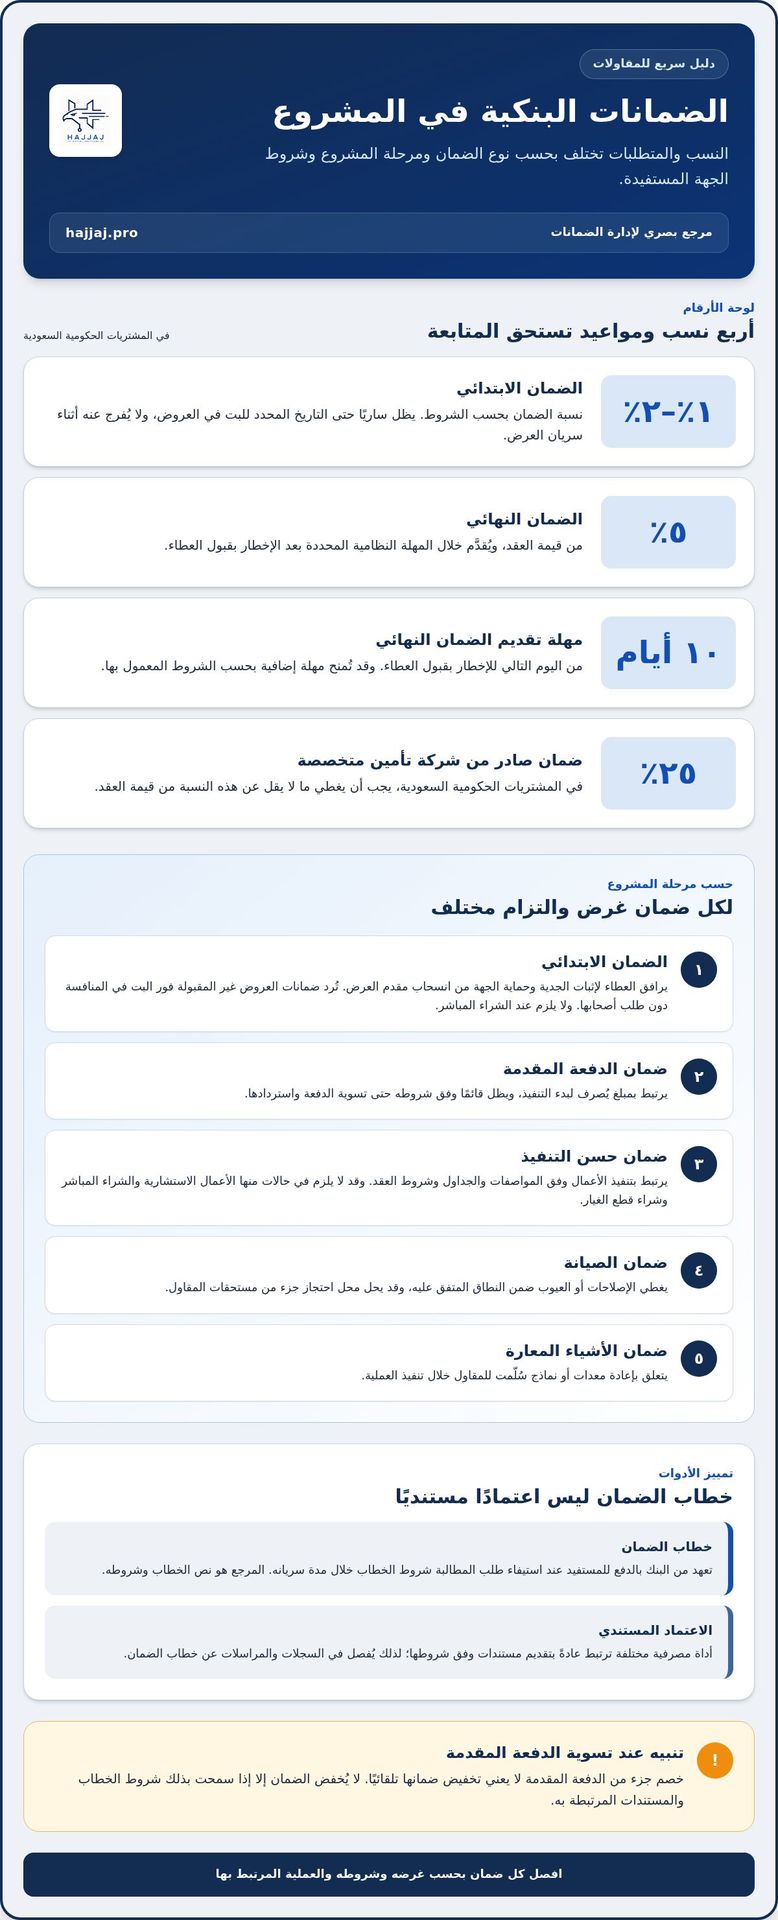
- الضمان الابتدائي: يرافق العطاء لإثبات الجدية، ويستهدف حماية الجهة من انسحاب مقدم العرض بعد تقديمه.
- ضمان الدفعة المقدمة: يرتبط بمبلغ يُصرف لبدء التنفيذ، ويظل قائمًا وفق شروطه حتى تسوية الدفعة واستردادها.
- ضمان حسن التنفيذ: يصدر بعد ترسية المشروع، ويرتبط بتنفيذ الأعمال وفق المواصفات والجداول وشروط العقد.
- ضمان الصيانة: يغطي الإصلاحات أو العيوب ضمن النطاق المتفق عليه، وقد يحل محل احتجاز جزء من مستحقات المقاول.
- ضمان الأشياء المعارة: يتعلق بإعادة معدات أو نماذج سُلّمت للمقاول خلال تنفيذ العملية.
في المشتريات الحكومية السعودية، تتراوح نسبة الضمان الابتدائي بين ١٪ و٢٪ بحسب الشروط، ويظل ساريًا حتى التاريخ المحدد للبت في العروض. ولا يُفرج عنه أثناء سريان العرض، بينما تُرد ضمانات العروض غير المقبولة فور البت في المنافسة، دون طلب أصحابها. ولا يلزم الضمان الابتدائي عند الشراء المباشر. أما الضمان النهائي فيبلغ ٥٪ من قيمة العقد، ويُقدم خلال عشرة أيام من اليوم التالي للإخطار بقبول العطاء. وقد تُمنح مهلة إضافية بحسب الشروط المعمول بها. وتوجد حالات لا يلزم فيها الضمان النهائي، منها الأعمال الاستشارية والشراء المباشر وشراء قطع الغيار.
قد يصدر الضمان من بنك محلي، أو من بنك أجنبي وفق شروط الجهة المستفيدة. قد تختلف متطلبات إصدار الضمانات البنكية الأجنبية بحسب الجهة المستفيدة وشروط العملية، لذا ينبغي التحقق منها قبل التقديم. كما يمكن تقديم ضمان من شركة تأمين متخصصة في المشتريات الحكومية السعودية، على أن يغطي ما لا يقل عن ٢٥٪ من قيمة العقد. لذلك لا تُعامل هذه الصيغ على أنها متبادلة تلقائيًا؛ شكل الجهة المصدرة ونسبة التغطية ونص الخطاب عناصر تحدد قبول الضمان للعملية.
الاعتماد المستندي ليس شكلًا آخر لخطاب الضمان، بل أداة مصرفية مختلفة ترتبط عادةً بتقديم مستندات وفق شروطها، بينما يتعهد خطاب الضمان بالدفع للمستفيد عند استيفاء شروط المطالبة. عند إعداد ملف المشروع، افصل بينهما في السجلات والمراسلات، واربط كل أداة بالعقد أو التوريد الذي تخصه. وفي إدارة خطابات الضمان البنكية والاعتمادات في المقاولات، يمنع هذا الفصل الخلط بين مستند يثبت التزامًا تعاقديًا وأداة مصرفية لها شروط استحقاق مستقلة.
أطراف خطاب الضمان والعلاقات بينهم
تتكون علاقة خطاب الضمان من ثلاثة أطراف رئيسية: طالب الإصدار، والبنك، والمستفيد. طالب الإصدار هو المقاول أو المورد الذي يحتاج إلى تقديم ضمان ضمن مناقصة أو عقد، والبنك هو الجهة التي تصدر التعهد بناءً على طلبه، أما المستفيد فعادةً ما يكون مالك المشروع أو الجهة التي طرحت المنافسة. وتُحدد مسؤوليات الأطراف في مستندات مختلفة، لذا ينبغي الفصل بين عقد المقاولة وطلب الإصدار ونص الخطاب نفسه.
يبدأ المسار من طالب الإصدار، الذي يطلب من البنك إصدار خطاب لصالح مستفيد محدد. يقدم الطلب بيانات العملية، مثل اسم المستفيد، والغرض من الضمان، وقيمته، ومدة سريانه. ويرتبط طلب المقاول بالبنك من خلال شروط الإصدار والغطاء المتفق عليه بينهما. أما المستفيد، فلا يصبح طرفًا في علاقة المقاول المصرفية الداخلية لمجرد ورود اسمه في الخطاب؛ إذ تنشأ له مطالبة وفق صياغة التعهد وشروطه.
- طالب الإصدار: يحدد العملية التي يتصل بها الخطاب، ويتحمل التزاماته تجاه البنك وفق اتفاق الإصدار. مثال ذلك مقاول يطلب ضمانًا لمنافسة بعينها.
- البنك المصدر: يصدر التعهد للمستفيد، ويتلقى المطالبة، ويدفع وفق نص الخطاب وشروطه. ولا يحل خطاب الضمان محل عقد المشروع بين المقاول والمالك.
- المستفيد: يحتفظ بالخطاب ويقدم مطالبة للبنك عند تحقق شروطها. ويجب أن تتصل المطالبة بالضمان المعني، لا بمشروعات أخرى للمتعاقد.
- البنك الوسيط: قد يظهر في ترتيبات ضمان يصدره بنك أجنبي، لتسهيل التعامل المصرفي المحلي. وجوده لا يغيّر ضرورة وضوح البنك المصدر والمستفيد في المستند.
تتضح أهمية التمييز بين هذه العلاقات عند وقوع إخلال. فإذا دفع البنك قيمة خطاب الضمان للمستفيد، جاز له الرجوع على العميل بمقدار ما دفعه. عمليًا، لا يتعامل المقاول مع المبلغ المصروف كأنه تسوية نهائية مع البنك، فقد تنشأ بينهما مطالبة مرتبطة بالدفع. وفي المقابل، لا يكفي خلاف المقاول مع صاحب المشروع وحده لتحديد ما يدفعه البنك، لأن حدود التعهد تتصل بصياغة الخطاب.
لذلك، ينبغي أن تتطابق بيانات الأطراف في طلب الإصدار والعقد والخطاب. فقد يؤدي اختلاف اسم الشركة أو الجهة المستفيدة، أو ربط الضمان بعقد آخر، إلى تعقيد المطالبة والإفراج. اربط كل خطاب بملف العملية، وسجّل فيه طالب الإصدار والمستفيد والبنك المصدر والمرجع التعاقدي. وإذا اشترك بنك وسيط، فدوّن دوره ضمن بيانات الخطاب والمراسلات ذات الصلة، حتى لا يختلط بالجهة التي تتحمل التعهد بالدفع.
في المشاريع المتعددة، لا تكتفِ بملف واحد للشركة أو البنك. أنشئ سجلًا مستقلًا لكل علاقة ضمان، يوضح العملية المرتبطة بها، والأطراف، وحالة الخطاب، وأي مطالبة أو دفع. يساعد هذا التنظيم على فصل التزامات المقاول عن التزام البنك تجاه المستفيد، ويجعل متابعة الضمانات والعقود أكثر وضوحًا. ويمكن دعم هذا النهج عبر تنظيم بيانات العقود والمشروعات ضمن سجلات تشغيلية مترابطة.
أنواع غطاء خطابات الضمان
غطاء خطاب الضمان هو ما يقدمه طالب الإصدار للبنك مقابل إصدار التعهد. وقد يطلب البنك إيداعًا نقديًا أو ضمانات مالية بحسب ترتيبات الإصدار. لذلك، لا يُفهم الغطاء من اسم الخطاب وحده، بل من اتفاق البنك مع المقاول وشروط العملية. فمثلًا، يرتبط ضمان الدفعة المقدمة بمبلغ يُصرف للمشروع، بينما يرتبط ضمان العطاء بالتزام مختلف. ويؤثر نوع الغطاء في السيولة المتاحة للمقاول وفي المبالغ التي يحتاج إلى متابعتها ماليًا.
تتمثل صور الغطاء الأساسية في العلاقة بين النقد والضمانات المقدمة للبنك:
- غطاء نقدي: يودع العميل مبلغًا لدى البنك ضمن ترتيبات إصدار الخطاب. عند تسجيله، ينبغي ربط الإيداع برقم الضمان والمشروع، لا بحساب عام يصعب تتبعه.
- ضمانات مالية: قد يطلب البنك ضمانًا ماليًا إلى جانب الطلب. يسجل المقاول نوع الضمان والعملية المرتبطة به، ويفصلها عن مستندات المشروع الأخرى.
- ترتيب يجمع بينهما: قد يتضمن ملف الإصدار إيداعًا نقديًا وضمانًا ماليًا. توثيق كل عنصر على حدة يوضح ما خُصص للخطاب وما بقي متاحًا للشركة.
يبرز أثر الغطاء في ضمان الدفعة المقدمة. تساعد هذه الدفعة المقاول على تجهيز موارد المشروع، ثم تُسوّى من المستخلصات وفق الاتفاق. لذلك، سجّل قيمة ما صُرف، وما استُرد من المستخلصات، ورصيد الدفعة المتبقي. ولا يعني كل استقطاع من المستخلص تخفيض خطاب الضمان تلقائيًا؛ إذ يجب أن يسمح نص الخطاب والمستندات المرتبطة به بذلك. وفي المشتريات الحكومية في السعودية، يظل ضمان الدفعة المقدمة ساريًا حتى استرداد كامل الدفعة.
أما غطاء ضمان الصيانة، فيرتبط بالحماية المتفق عليها للإصلاحات أو العيوب. وقد يُستخدم الخطاب بدلًا من احتجاز جزء من مستحقات المقاول، فيسترد المقاول المبلغ المحتجز، مع بقاء حماية صاحب المشروع وفق شروط الضمان. يتطلب ذلك فصل مبلغ الاحتجاز عن قيمة الأعمال المنفذة، وربط مستند الإفراج بالضمان المقابل. وإذا امتدت مدة الصيانة، فينبغي أن تنعكس شروطها في متابعة الخطاب، لا في تقدير محاسبي منفصل عن مستندات العملية.
عمليًا، أنشئ سجلًا لكل خطاب يتضمن مبلغ الغطاء ونوعه والعملية المستفيدة وحركة أي خصم أو استرداد. فمثلًا، إذا صُرفت دفعة مقدمة لمشروع ثم خُصمت أجزاء منها عبر المستخلصات، يوضح السجل الرصيد المتبقي، لكنه لا يعدّل قيمة الضمان بذاته. راجع شروط التغيير والإفراج قبل تسجيلهما. وتساعد المطابقة بين بيانات البنك والمستخلصات على كشف الفرق بين رصيد الدفعة والغطاء المقدم وقيمة الخطاب القائمة، مع الحفاظ على السيولة اللازمة للمشروعات الأخرى.
لا يقتصر تصنيف الخطاب على نوع الغطاء أو الغرض؛ فقد يكون مشروطًا أو غير مشروط، وهو وصف ينبغي الانتباه إليه عند قراءة مستند الإصدار. في المناقصات، يُستخدم الضمان الابتدائي لإثبات جدية مقدم العطاء وضمان عدم انسحابه بعد تقديم العرض. وبعد ترسية المشروع، يصدر ضمان حسن التنفيذ لتأكيد تنفيذ الأعمال وفق المواصفات المتفق عليها، والالتزام بالجداول الزمنية وشروط العقد.
يبرز الاحتياج إلى ضمان الدفعة المقدمة عادةً حين يحصل المقاول أو المورد على دفعة لبدء التنفيذ، إذ يؤكد توجيه الأموال إلى أغراض المشروع المتفق عليها. ويرتبط ضمان الأشياء المعارة بإعادة المعدات أو النماذج التي سُلّمت للمقاول. ويمكن أن يحل ضمان الصيانة محل احتجاز جزء من مستحقات المقاول، فيتيح له استرداد هذه المبالغ مع استمرار حماية حقوق صاحب المشروع. لذلك، يفيد تحديد غرض كل ضمان عند متابعة مستنداته وشروطه.
إجراءات إصدار خطاب الضمان
يبدأ الإصدار بتحديد العملية التي سيغطيها الخطاب، لا بطلب نموذج مصرفي عام. يربط المقاول طلبه بمناقصة أو عقد محدد، ثم يحدد المستفيد والغرض وقيمة الالتزام. فقد يحتاج مقدم العطاء إلى ضمان ابتدائي، بينما يرتبط ضمان الدفعة المقدمة بمبلغ يُصرف لبدء التنفيذ. يساعد هذا التحديد على تجنب استخدام خطاب لعملية غير التي صدر من أجلها.
بعد تحديد الغرض، راجع شروط المناقصة أو العقد لتثبيت العناصر الواجب إدراجها في الخطاب، ومنها قيمة الضمان واسم المستفيد ومدة السريان وتاريخ الانتهاء وطريقة المطالبة بالدفع. يجب أن يتوافق نص الخطاب مع مستندات العملية؛ فقد يؤثر اختلاف اسم الجهة أو تاريخ الانتهاء في قبول المستند أو استخدامه. وافهم شروط المطالبة والتسييل قبل تقديم الطلب إلى البنك.
يقدم المقاول طلب الإصدار وبيانات العملية إلى البنك، ثم يدرس البنك ترتيبات الضمان والغطاء. وقد تشترط البنوك على شركات المقاولات إيداعًا نقديًا أو ضمانات مالية لإصدار الخطاب. اربط أي إيداع أو ضمان بالعملية المعنية، وسجّل أثره في السيولة. ولا تفترض تطابق متطلبات الغطاء بين جميع الخطابات، فهي ترتبط باتفاق الإصدار ونوع الالتزام.
- تحديد المستفيد والغرض: طابق اسم المستفيد مع مستندات المناقصة، وحدد إن كان الخطاب لعطاء أو دفعة مقدمة أو التزام آخر.
- تثبيت القيمة: اجعل مبلغ الخطاب متناسبًا مع الالتزام الذي يغطيه. في ضمان الدفعة المقدمة، اربط قيمته بالدفعة وشروط استردادها.
- ضبط المدة: قارن تاريخ الانتهاء بمدة الالتزام والمراحل المرتبطة به. وإذا احتاجت العملية إلى تمديد، تابع الطلب قبل انتهاء السريان.
- مراجعة صياغة المطالبة: افهم المستندات والإجراءات التي يتطلبها الخطاب للدفع، وميّز بين الضمان المشروط وغير المشروط بحسب النص.
- مطابقة النسخة النهائية: قارن خطاب البنك مع العقد أو شروط المنافسة قبل تسليمه للمستفيد، وسجل بياناته في ملف العملية.
لنفترض أن مقاولًا فاز بمشروع يتضمن دفعة مقدمة. لا يكفي إصدار البنك خطابًا باسم الجهة المالكة؛ يجب أن تتوافق القيمة والغرض والمدة مع شروط العملية، وأن تظل متابعة الخطاب مرتبطة بحركة الدفعة والمستخلصات. وإذا تغيرت قيمة الالتزام، فلا يُعدّل الخطاب تلقائيًا؛ بل يجب أن تسمح شروطه بالتغيير وأن تُستكمل إجراءات البنك ذات الصلة.
بعد تسليم الخطاب، يسجل فريق المشروع رقمه والبنك المصدر والمستفيد وقيمته وتاريخ انتهائه، ثم يتابع التجديد أو التخفيض أو الإفراج استنادًا إلى وثائق العملية. وتُحفظ نسخة الخطاب مع العقد والمراسلات، ليتمكن المسؤول المالي من مطابقة الالتزام المصرفي مع السجلات. بهذه الدورة، تصبح إدارة إصدار الضمان جزءًا من متابعة العقد، لا معاملة منفصلة تنتهي باستلام المستند.
قبل إحالة الطلب إلى البنك، اقرأ صياغة الخطاب إلى جانب شروط العقد أو المناقصة، وراجع العبارات التي تحدد الالتزام والمستفيد وحق المطالبة. لا تعتمد النص لمجرد توافق بياناته العامة؛ تحقق من مطابقته للشروط، ومن تاريخ انتهاء صلاحيته وصلته بمدة الالتزام. وإذا ظهر اختلاف في الصياغة أو المدة، فاعالجه قبل تسليم الخطاب، لا بعد إدراجه ضمن مستندات العملية.
تُحدد قيمة الضمان وفق طبيعة الالتزام الذي يغطيه، مع فهم شروط المطالبة والتسييل بوضوح قبل الإصدار. فمراجعة المبلغ وحده لا تكفي ما لم تتضح الحالات التي تتيح المطالبة ومتطلبات تسييل الخطاب. كذلك، أدرج المتطلبات المالية للبنك ضمن ترتيبات الإصدار؛ فقد تشترط البنوك على شركات المقاولات ضمانات مالية أو إيداعات نقدية. ويساعد ربط هذه المتطلبات بالخطاب المعني على توضيح أثرها عند متابعة العملية، إلى جانب حفظ ما يثبت شروط الإصدار ومراجعته عند الحاجة.
إجراءات مصادرة الضمانات
مصادرة الضمان ليست إجراءً موحدًا يُطبق على كل خطاب. ابدأ بتحديد نوع الضمان والعملية المرتبطة به والسبب الذي يستند إليه طلب الصرف. فالضمان الابتدائي يرتبط بجدية العطاء، وقد تطلب الجهة المستفيدة قيمته إذا تراجع المقاول عن توقيع العقد بعد ترسية المنافسة عليه. أما ضمان الدفعة المقدمة، فيرتبط بمبلغ صُرف للمشروع، ولا يُعامل كضمان للعطاء أو حسن التنفيذ. ويساعد هذا التمييز على تحديد المستندات ذات الصلة والجهة المخولة بالمطالبة والأثر المالي على المقاول.
قبل إرسال المطالبة، راجع شروط الخطاب ومعلومات العملية معًا، بما يشمل هوية المستفيد ورقم الضمان وقيمته وتاريخ انتهاء سريانه وشروط الدفع. يجب أن تصل مطالبة المستفيد إلى البنك في موعد أقصاه تاريخ الاستحقاق المبين في الخطاب. لذلك، يؤثر توقيت الإرسال في إمكان التعامل معها، كما قد يؤثر اختلاف رقم العقد أو اسم المستفيد في مطابقة المطالبة بالضمان المقصود.
- تحديد سبب المطالبة: اربط الإخلال بالالتزام الذي يغطيه الخطاب. مثال ذلك انسحاب صاحب العطاء المقبول من توقيع العقد بعد الترسية.
- مطابقة المستندات: قارن بيانات المطالبة بنص الضمان ومستندات العملية، وحدد المبلغ المطلوب وفق شروط الخطاب.
- مراعاة تاريخ الاستحقاق: أرسل المطالبة إلى البنك قبل انتهاء صلاحية الخطاب، مع توثيق تاريخ الإرسال والاستلام.
- تسجيل نتيجة الطلب: احفظ مراسلات البنك وقرار المستفيد، وسجل ما صُرف أو بقي من قيمة الضمان.
- تحديث حالة الضمان: ميّز بين المطالبة بالصرف والمصادرة والتخفيض والإفراج، فلكل منها أثر مختلف على السجلات.
في المشتريات الحكومية السعودية، تكون الضمانات المقبولة واجبة الدفع عند أول طلب من الجهة الإدارية، دون الحاجة إلى حكم قضائي أو قرار من هيئة تحكيم. ومع ذلك، يظل تحديد الضمان والعملية المقصودة أساسيًا. ويقتصر طلب المصادرة على ضمان العملية التي أخل المتعاقد بالتزامه فيها، ولا يمتد إلى ضمانات عملياته الأخرى. فإذا نفذت شركة مشروعين ووقع الإخلال في أحدهما، فلا تخلط ضمان المشروع المتأثر بضمان المشروع الآخر.
لا تخلط بين المصادرة والتخفيض أو الإفراج. فقد ينتهي طلب الدفع بصرف قيمة الضمان وفق نصه، بينما يتطلب تخفيض القيمة أو الإفراج مراجعة حالة الالتزام وشروط المستند. ففي ضمان الدفعة المقدمة، مثلًا، قارن المطالبة بحركة الدفعة وما استُرد منها. ولا يكفي استقطاع من مستخلص لإثبات استحقاق التخفيض ما لم يؤيده نص الخطاب ومستندات العملية. أما في ضمان الصيانة، فترتبط المعالجة بنطاق العيوب والالتزامات التي يغطيها.
أنشئ سجلًا يربط كل مطالبة برقم الخطاب والمشروع وسببها ومراسلات البنك، ثم وثّق قرار الصرف أو الرفض أو الإفراج. بهذه الخطوة يستطيع المسؤول المالي تمييز الضمانات القائمة من المنتهية، وتحديد أثر المطالبة على رصيد المشروع. ابدأ بتنظيم متابعة الضمانات والمشروعات عبر نظام متابعة أعمال المقاولات.
Hajjaj.Pro: نظام المقاولات
تقدم Hajjaj.Pro نظام المقاولات للشركات التي تريد تنظيم إدارة أعمالها ومشروعاتها ضمن بيئة رقمية. بعد تحديد أنواع الضمانات وأطرافها وإجراءاتها، تأتي خطوة تنظيم متابعة المستندات والالتزامات المرتبطة بكل مشروع ضمن العمل اليومي. يساعد النظام فرق المقاولات على إدارة عمليات الشركة رقميًا عند تعدد المشاريع وتداخل العقود والبيانات المالية، بدل تشتت المتابعة بين ملفات منفصلة. وهو أداة لإدارة أعمال المقاولات، لا بديل عن البنك في إصدار خطاب الضمان أو دفع قيمته.
وعندما تحتاج الشركة إلى تنظيم أوسع لأعمالها المالية، يمكن أن تتكامل إدارة المقاولات مع الأنظمة المحاسبية للشركات والمصانع وفق احتياجاتها التشغيلية. اختر الحل الرقمي بناءً على طريقة إدارة مشروعاتك وسير العمل في شركتك. للتعرّف إلى نظام المقاولات، تواصل مع Hajjaj.Pro.
اجعل متابعة الالتزامات جزءًا من التطوير القادم
حوّل متابعة الالتزامات إلى ممارسة منتظمة ضمن إدارة المشروع، بدلًا من معالجتها مؤقتًا عند اقتراب انتهاء الخطاب أو ظهور مطالبة. أنشئ لكل مشروع سجلًا واضحًا، واربط مستنداته بمسؤوليات الفرق المالية والتشغيلية. بهذه الطريقة، تصبح القرارات المتعلقة بالضمانات جزءًا من رؤية أوسع لإدارة الأعمال، وتستند إلى بيانات المشروع بدلًا من المتابعة المتفرقة.
تسهم إدارة خطابات الضمان البنكية والاعتمادات في المقاولات في انضباط العمل حين ترتبط بإدارة العقود والعمليات المالية. توفر Hajjaj.Pro نظام المقاولات، إلى جانب حلول وأنظمة إدارة المصانع وأنظمة إدارة الأعمال بالذكاء الاصطناعي، لتلبية احتياجات تنظيم الأعمال في الشركات والمصانع. اختر مسار التحول الرقمي الذي يلائم أولويات منشأتك، وابدأ بتنظيم متابعة أعمالك بصورة أكثر ترابطًا.
تواصل مع Hajjaj.Pro لاستكشاف الخطوة المناسبة لأعمالك، وواصل تطوير عملياتك بثقة.