التحكم في تكلفة المشروع لا يتحقق بجمع المصروفات في نهاية العمل، بل بربط كل تكلفة بالمشروع ومقارنتها بالخطة. يتيح برنامج حساب تكاليف المقاولات تسجيل تكاليف المشاريع ومتابعة الدفعات والأرصدة عبر تقارير مالية، لتتضح حركة الإنفاق والربحية بصورة عملية. وعندما تُدار المشاريع والفروع والعقود من دون رؤية مترابطة، يصبح اتخاذ القرار أصعب؛ أما تنظيم البيانات فيمنح المسؤول أساساً أوضح للمتابعة.
من الطبيعي أن تبحث عن طريقة دقيقة لمعرفة ما صُرف، وما تبقى، وكيف تؤثر الدفعات والمستخلصات في حسابات كل مشروع. ستتعرف هنا إلى آلية إعداد بيانات المنشأة والحسابات والمشاريع، وتنظيم عروض الأسعار والعقود، وربط التكاليف بمشروعاتها لمتابعة الربحية. كما يوضح المقال كيف تساعد مقارنة الفعلي بالمخطط على كشف الفروقات، وما الذي يميز النظام المتخصص عن ملفات الجداول وبرامج الحسابات العامة. وستجد أيضاً ما تحتاج إليه لفهم إدارة الفروع وعقود المقاولين ودفعاتهم، وكيف تختار أدوات متابعة تناسب طبيعة العمل وتدعم قراراتك المالية والتشغيلية بوضوح.
النقاط الرئيسية
- اربط كل مصروف ومستخلص بالمشروع المعني لتتبع التكلفة والدفعات والأرصدة بوضوح.
- قارن الإنفاق الفعلي بالميزانية المخططة، وحدد الفروقات مبكراً لدعم قراراتك المالية.
- نظّم بيانات المنشأة ودليل الحسابات والمشاريع قبل بدء تسجيل العمليات، لتكون التقارير أكثر ترابطاً.
- تُحسب ضريبة القيمة المضافة المستحقة بنسبة 15% من قيمة السلع والخدمات غير شاملة الضريبة، وفقاً لهيئة الزكاة والضريبة والجمارك.
- وازن بين مرونة الجداول وسهولة البدء وبين حاجة العمل إلى تقارير مترابطة لإدارة المشاريع والفروع والعقود والدفعات.
مقارنة النظام المتخصص بملفات إكسل وبرامج الحسابات العامة
يبدأ الاختيار من طريقة ربط المصروف بالمشروع، لا من شكل الشاشة أو عدد الخانات. ملف إكسل أو جدول بيانات غوغل مناسب لإعداد نموذج تكلفة مشروع ومراجعته يدوياً. وتتوفر نماذج حساب تكلفة المقاولات بهاتين الصيغتين، وتشمل التكاليف المباشرة وغير المباشرة. لكن الملف يعتمد على إدخال البيانات وتحديث الصيغ ومراجعة النسخ، لذلك قد يصعب تتبع التعديلات عندما يعمل عليه أكثر من مسؤول.
في نموذج الجدول، يمكن تخصيص أعمدة للمواد والأجور والمعدات والمصاريف الإدارية، ثم إضافة الإجماليات لكل بند. وعند ظهور تكلفة جديدة، يسجلها المستخدم في الصف المناسب ويحدّث مجموع المشروع. تفيد هذه المرونة عند إعداد ميزانية أولية، لكنها لا تربط المصروف تلقائياً بحساب المشروع أو حركة العميل. لذلك يحتاج الفريق إلى تسمية موحدة للمشروعات، ومراجعة التكرار، والتأكد من أن كل تعديل أُدرج في النسخة المعتمدة.
أما برنامج الحسابات العام، فيركز عادةً على القيود اليومية والحسابات المدينة والدائنة وقيمة العملية وتاريخها ووصفها. وقد يضم إدارة المخزون وكروت الأصناف والرواتب والخزينة والبنوك. تنظم هذه الوظائف الحسابات، لكن تحليل تكلفة مشروع بعينه يتطلب تسجيل المعاملة ضمن المشروع المناسب، وإظهار هذا الارتباط في التقارير. ودون ذلك، قد تعرف إجمالي المصروفات من الحسابات، لكن يصعب فصل تكلفة مشروع عن آخر.
يربط النظام المتخصص حركة التكلفة بالمشروع، ويساعد على متابعة الميزانية والدفعات والربحية ضمن سياق واحد. قارنه وفق أسئلة عملية:
- هل يمكن إسناد كل مصروف ومستخلص إلى مشروع محدد؟
- هل تُظهر التقارير أرصدة العملاء والدفعات المرتبطة بالمشروع؟
- هل يمكن مراجعة المصروفات بحسب نوعها ومقارنتها بالخطة؟
- هل تتكامل بيانات التكلفة مع الحسابات والمخزون، بدلاً من تكرار إدخالها؟
تكشف هذه المقارنة الفرق بين حفظ الأرقام وتحويلها إلى معلومات قابلة للمتابعة. ففاتورة مواد تُسجل كمصروف عام لا توضح وحدها المشروع المستفيد. أما إسنادها إلى المشروع وبند المواد، فيساعد على قراءة حركة التكلفة إلى جانب بقية البنود. يظل إكسل مفيداً لإعداد تقدير أو تنظيم بيانات أولية، بينما يعتمد تقرير الإدارة على تسجيل منتظم وتصنيف متسق للعمليات.
تدخل ضريبة القيمة المضافة ضمن ضبط الحسابات. ووفقاً لهيئة الزكاة والضريبة والجمارك، تُحسب ضريبة القيمة المضافة المستحقة بنسبة 15% من قيمة السلع والخدمات غير شاملة الضريبة. وتُفرض الضريبة في مراحل سلسلة الإمداد من الإنتاج والتوزيع حتى البيع النهائي. لذلك ينبغي أن يوضح سجل المشروع قيمة العملية والضريبة المرتبطة بها، وأن تظل بيانات الفاتورة قابلة للمراجعة عند إعداد التقارير.
أما كشوف الحساب، فاجعل التصدير إلى صيغة بي دي إف وإكسل معياراً عملياً عند تقييم النظام. يفيد بي دي إف في مشاركة نسخة ثابتة وواضحة من الكشف، بينما يناسب إكسل مراجعة الصفوف أو ترتيب البيانات وتحليلها. قبل اعتماد أي ملف، طابق اسم المشروع والعميل والفترة المعروضة، ثم راجع الرصيد الافتتاحي والحركات والرصيد الختامي. بهذه الخطوات، تصبح المقارنة بين الجداول والنظام المحاسبي مبنية على قابلية التتبع ودقة التقارير، لا على سهولة إدخال البيانات وحدها.
متابعة تكاليف المشاريع
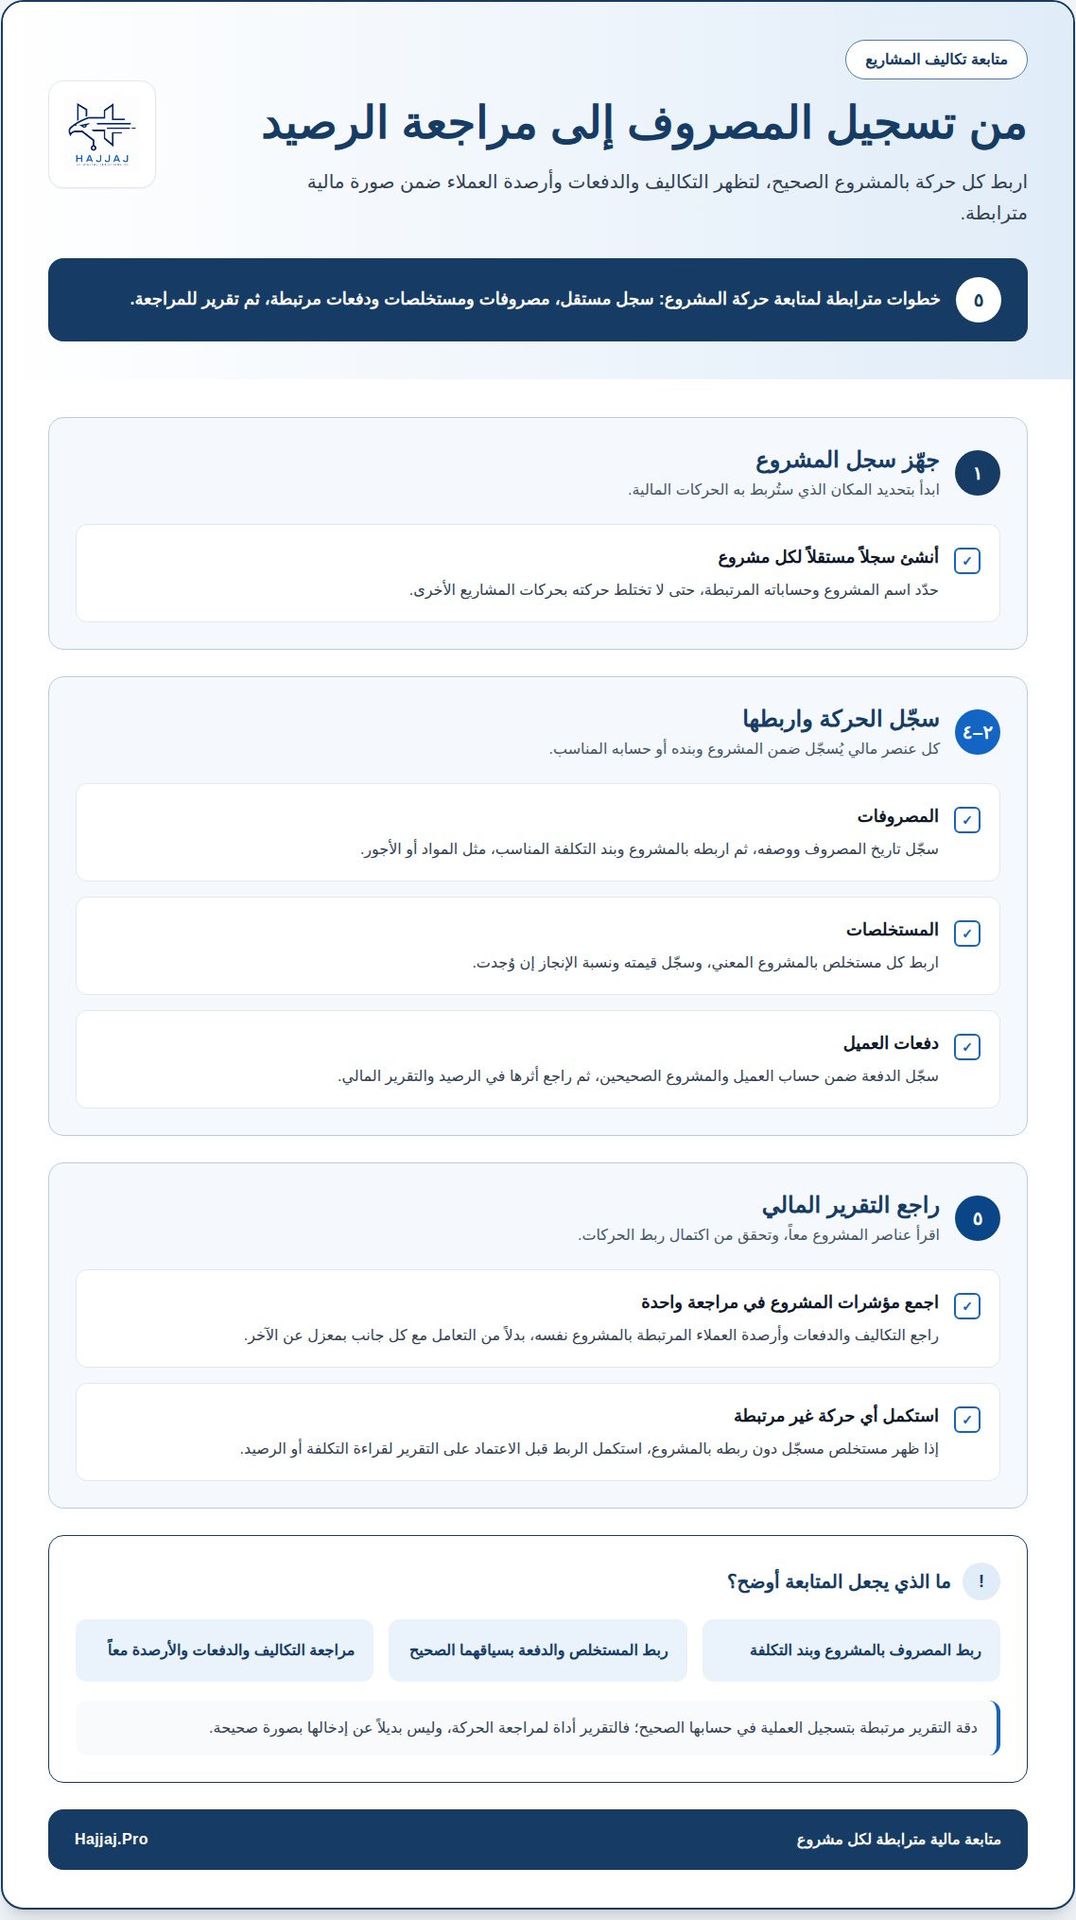
تبدأ المتابعة بإنشاء سجل مستقل لكل مشروع، يضم بياناته المالية وحركته التشغيلية. عند تسجيل فاتورة مواد أو أجور، اربطها بالمشروع وبنوع التكلفة المناسب. بهذه الخطوة، لا يبقى المصروف رقماً عاماً في الحسابات، بل يصبح جزءاً من صورة تكلفة المشروع. وتساعد هذه الطريقة على تتبع الإنفاق منذ بدء العمل، بدلاً من جمع المستندات ومراجعتها عند الإقفال فقط. ويعرض برنامج حساب تكاليف المقاولات قيمة المصروفات والدفعات وأرصدة العملاء عبر تقارير مالية مرتبطة بالمشروعات.
بعد تسجيل العملية، تأتي متابعة المستخلصات. اربط كل مستخلص بالمشروع المعني، وسجّل قيمته ونسبة الإنجاز إن وجدت. وهكذا يستطيع المسؤول مراجعة المستخلصات المرتبطة بالمشروع، ثم مقارنة حركتها المالية بالتكاليف المسجلة. وإذا ظهرت دفعة من العميل، فسجّلها ضمن حساب العميل والمشروع الصحيحين، لا ضمن حركة عامة يصعب تفسيرها لاحقاً. يوضح هذا الربط مسار الدفعات ويسهّل مراجعة الرصيد.
ولتنظيم دورة المتابعة، رتّب تسجيل البيانات وفق تسلسل واضح:
- أنشئ سجلاً مستقلاً لكل مشروع، وحدد اسمه وحساباته المرتبطة.
- سجل المصروف مع تاريخه ووصفه، ثم اربطه بالمشروع وبند التكلفة.
- اربط كل مستخلص بالمشروع، وأدخل قيمته ونسبة الإنجاز إن وجدت.
- سجل دفعات العميل، ثم راجع أثرها في الرصيد والتقرير المالي.
- استخدم التقرير لمراجعة التكاليف والدفعات وأرصدة العملاء للمشروع نفسه.
تتضح أهمية هذه الخطوات عند إدارة عدة مشاريع في الوقت نفسه. فالتقرير المالي يساعد على فصل حركة كل مشروع ورؤية أرصدته ودفعاته. كما يتيح تسجيل الحسابات المالية عبر الكمبيوتر أو الجهاز اللوحي أو الجوال متابعة البيانات من أجهزة مختلفة. وتبقى دقة التقرير مرتبطة بتسجيل العملية في حسابها الصحيح، لذلك احرص على أن يتضمن وصف المصروف أو الدفعة ما يميزها عن الحركات الأخرى.
تفيد المراجعة الدورية في اكتشاف البيانات التي تحتاج إلى استكمال، مثل مستخلص سُجلت قيمته دون ربطه بالمشروع. عند ظهور هذا النقص، استكمل الربط قبل الاعتماد على التقرير لقراءة التكلفة أو الرصيد. وبالمثل، تساعد مراجعة المستخلصات والدفعات معاً على تفسير رصيد العميل، بدلاً من النظر إلى إجمالي الحساب منفرداً. بهذه الآلية، تتحول المتابعة من تجميع أرقام متفرقة إلى سلسلة عمليات مترابطة، من تسجيل المصروف حتى مراجعة أثره المالي.
إذا كانت متابعة المشاريع تتطلب جمع بيانات التكلفة والدفعات وأرصدة العملاء في مسار واحد، فإن إدارة حسابات المشاريع ومتابعتها تساعد على بناء هذا الترابط ضمن العمل المحاسبي.
يفيد جمع هذه العناصر في التقرير عند مراجعة حركة المشروع ككل، إذ يتيح برنامج حسابيات للمقاولات متابعة تكاليف المشاريع والدفعات وأرصدة العملاء من خلال تقارير مالية. وتوفر التقارير أساساً موحداً للنظر إلى هذه الجوانب معاً، بدلاً من التعامل مع كل جانب بمعزل عن الآخر. وعند قراءة التقرير، راجع التكاليف والدفعات وأرصدة العملاء المرتبطة بالمشروع، مع التأكد من تسجيل العمليات على الحسابات والمشروعات الملائمة. بذلك تظل المتابعة قائمة على البيانات المالية المسجلة، ويكون التقرير أداة لمراجعة الحركة لا بديلاً عن إدخالها بصورة صحيحة.
كما يتيح برنامج حسابيات للمقاولات إدارة المحاسبة وتتبع الحسابات المالية للمشاريع عبر الكمبيوتر أو التابلت أو الجوال. ويسمح تنوع الأجهزة بالرجوع إلى حسابات المشاريع من الجهاز المستخدم ضمن عملية الإدارة والمتابعة. ويمكن ربط كل مستخلص بالمشروع المعني وتسجيل قيمته ونسبة الإنجاز إن وجدت. ويساعد تسجيل هذه البيانات على حفظ قيمة المستخلص ونسبة الإنجاز، عند توفرها، ضمن سجل المشروع الصحيح. وعند متابعة الحسابات والتقارير، يضع الربط بالمشروع بيانات المستخلص في سياقها، إلى جانب تكاليف المشروع ودفعاته وأرصدة العملاء.
إدارة تكاليف المشروعات ومقارنة الفعلي بالمخطط
ابدأ المقارنة بميزانية واضحة لكل مشروع، ثم سجّل التكلفة الفعلية ضمن البند المقابل لها. أدرج المواد في بندها، والأجور في بندها، والمعدات ضمن فئتها. بهذه الطريقة، تقارن كل عنصر بنظيره بدلاً من مقارنة إجمالي المصروفات برقم الخطة فقط. ويربط نموذج حساب تكلفة المقاولات ميزانية المشروع بإدارته، كما يساعد ربط المصروفات بالمشروع المناسب على متابعة ربحيته. وهذه نقطة البداية لاكتشاف الانحراف وتحديد موضعه.
قبل قراءة النتائج، ثبّت أساس المقارنة. استخدم نطاق المشروع نفسه وفترة التقرير نفسها وتصنيفات متسقة بين الميزانية والتسجيل الفعلي. فإذا قسمت الخطة الإنفاق إلى مواد وأجور ومصاريف غير مباشرة، فينبغي أن تظهر المعاملات الفعلية ضمن الأقسام نفسها. بعد ذلك، افحص الفرق في كل بند، وحدد هل سببه زيادة الاستهلاك أو اختلاف توقيت التسجيل أو تكلفة لم تُدرج في التقدير. يمنع هذا التسلسل إخفاء تجاوز بند داخل إجمالي المشروع.
يوضح مثال افتراضي طريقة قراءة الأرقام: قيمة المشروع 50,000,000، وهامش الربح المخطط 15%. ينتج عن ذلك ربح مخطط قدره 7.5 مليون. وإذا بلغ التسرب التقديري 5%، أي 2,500,000، يصبح الربح بعد التسرب 5 ملايين. تكشف المقارنة هنا أثر التسرب على الربح، لكنها لا تحدد مصدره وحدها. لذلك تُراجع بنود الميزانية والمعاملات المرتبطة بالمشروع، ويُبحث عن مواضع الفارق في المصروفات الفعلية.
اعتمد دورة مراجعة عملية لكل تقرير:
- اعرض الميزانية المخططة والإنفاق الفعلي تحت التصنيف نفسه.
- استخرج البنود التي يظهر فيها اختلاف بين التقدير والتسجيل.
- افتح معاملات البند، واربط كل حركة بمستندها ومشروعها.
- ميّز بين تكلفة تغيّر نطاق العمل وتكلفة تجاوزت التقدير الأصلي.
- حدّث توقعات التكلفة والربحية بناءً على البيانات المسجلة والقرارات المعتمدة.
بعد تحديد الفارق، سجّل تفسيره وإجراء المعالجة ضمن متابعة المشروع. فمثلاً، إذا تجاوز بند المواد تقديره، افحص فواتير المواد المسجلة وحركة الصرف قبل تعديل توقعات المشروع. وإذا كان الاختلاف بسبب تغيير نطاق العمل، فافصل أثر التغيير عن انحراف التنفيذ الأصلي. يساعد هذا التمييز الإدارة على تقييم القرار، بدلاً من الاكتفاء بملاحظة ارتفاع التكلفة.
لا تقتصر المقارنة على التقرير الختامي؛ فمراجعة البيانات أثناء التنفيذ تتيح للإدارة اتخاذ قرار قبل إقفال المشروع. ويمكن لأنظمة إدارة الأعمال بالذكاء الاصطناعي وحلول إدارة المصانع دعم تنظيم بيانات التشغيل والتكلفة لتحليل الفروق على مستوى المشروع. اجعل التقرير يعرض المخطط والفعلي والانحراف وسببه، ثم ركّز المراجعة على البنود المؤثرة في الربحية. هكذا يصبح تحديث الميزانية مبنياً على حركة موثقة، لا على تقدير منفصل عن العمليات.
إعداد بيانات المنشأة والحسابات والمشاريع
تبدأ دقة تقارير المقاولات بإعداد بيانات المنشأة ودليل الحسابات قبل تسجيل العمليات. راجع الحسابات الموجودة أولاً، ثم عدّل أسماءها وتصنيفاتها بما يطابق طريقة عرض المصروفات والإيرادات. أضف الحسابات التي تحتاج إليها المنشأة، وحدد وظيفة كل حساب بوضوح. فوجود حساب مستقل للمواد وآخر للأجور، مثلاً، يجعل تصنيف الحركات وقراءة تقارير المشروع أكثر مباشرة. أما ترك الحسابات بأسماء عامة، فيصعّب تحديد طبيعة المبلغ عند المراجعة.
أدخل الأرصدة الافتتاحية بعد مراجعة دليل الحسابات وتعديله أو إضافة حسابات إليه. سجّل رصيد كل حساب في موضعه، ثم طابقه مع السجلات المعتمدة للمنشأة قبل بدء تسجيل الحركات الجديدة. يساعد هذا الترتيب على فصل الأرصدة السابقة عن المعاملات التي تنشأ بعد التشغيل. وإذا أُضيف حساب جديد لاحقاً، اربطه بالتصنيف المناسب قبل استخدامه، حتى لا تظهر عملياته ضمن بند لا يعكس طبيعتها.
يمكن ترتيب الإعداد على مراحل واضحة:
- راجع دليل الحسابات، وحدد الحسابات التي تحتاج إلى تعديل أو إضافة.
- أدخل الأرصدة الافتتاحية لكل حساب بعد مراجعتها وربطها بالحساب الصحيح.
- أدخل نسبة ضريبة القيمة المضافة الخاصة بالمنشأة ضمن إعدادات البرنامج.
- أنشئ سجلات المشاريع، واستخدم اسماً واضحاً يميز كل مشروع عن غيره.
- اربط الحسابات المستخدمة بالمشروع المعني قبل تسجيل عملياته المالية.
يمثل إعداد ضريبة القيمة المضافة جزءاً من بيانات المنشأة، لا خطوة منفصلة عن الحسابات. أدخل النسبة المعتمدة للمنشأة في الإعداد المخصص، وراجع ظهورها ضمن المعاملات ذات الصلة. يساعد ضبط هذه البيانات على اتساق السجلات والتقارير مع طريقة تسجيل العمليات. وينبغي أيضاً أن يوضح وصف كل معاملة سببها، إلى جانب الحساب والمشروع المرتبطين بها، لتسهيل تتبعها لاحقاً.
يحتاج سجل المشروع إلى تسمية موحدة تمنع الخلط بين المشروعات المتقاربة في الاسم أو النشاط. استخدم اسماً يعكس هوية المشروع في سجلات المنشأة، ثم اربط به الحسابات والمعاملات ذات الصلة. إذا تعددت المشروعات، فأنشئ سجلاً مستقلاً لكل منها؛ إذ يضعف جمعها تحت سجل واحد قراءة التكلفة والرصيد على مستوى المشروع. واستكمل البيانات كلما أُضيف مشروع أو تغيرت طريقة تصنيف حساباته.
قبل تسجيل العمليات، أجرِ مراجعة افتتاحية تشمل دليل الحسابات والأرصدة ونسبة الضريبة وسجلات المشاريع. اختبر اتساق الإعداد بتتبع معاملة نموذجية: هل يظهر الحساب المناسب؟ وهل ترتبط الحركة بالمشروع الصحيح؟ وهل تظهر بيانات الضريبة وفق الإعداد المدخل؟ تكشف هذه المراجعة أخطاء التصنيف مبكراً، وتضع أساساً عملياً لتقارير يمكن قراءتها دون إعادة تنظيم البيانات في كل مرة.
يتضمن إعداد البرنامج إدخال نسبة ضريبة القيمة المضافة الخاصة بالمنشأة. ثبّت هذا البيان ضمن مراجعة بيانات التشغيل، وتحقق من حفظه في موضعه قبل إدخال المعاملات المرتبطة به. وينبغي أن يكون الإعداد واضحاً لمن يراجع السجلات، وألا يختلط ببيانات الحسابات أو المشروع. وعند تحديث بيانات المنشأة، أعد التحقق من النسبة المدخلة ومن استخدام الإعداد المحفوظ في تسجيل العمليات ذات الصلة. يساعد ذلك على اتساق بيانات المعاملات مع إعداد المنشأة، ويجعل مراجعتها أوضح عند متابعة السجلات.
يمكن إدخال الأرصدة الافتتاحية للحسابات بعد مراجعة دليل الحسابات وتعديله أو إضافة حسابات إليه. يتيح هذا الترتيب إسناد كل رصيد إلى الحساب الملائم بعد استقرار التصنيفات، بدلاً من تسجيله قبل تحديد موضعه. وعند استكمال البيانات، راجع ارتباط الرصيد بالحساب المختار وقارنه بالسجلات المتاحة للمنشأة، ثم عالج أي اختلاف قبل الاعتماد عليه في التقارير. كما يسهل تدوين سبب اختيار الحساب عند وجود تصنيف غير واضح المراجعة اللاحقة، ويساعد على تتبع الرصيد ضمن الحساب المناسب دون إعادة تصنيفه بعد بدء تسجيل العمليات.
إعداد عروض الأسعار والعقود
ابدأ عرض السعر بتحديد نطاق العمل، لا بمبلغ إجمالي منفصل عن تفاصيل المشروع. قسّم الأعمال إلى بنود قابلة للتسعير، مثل تجهيز الموقع والمواد والأجور والمعدات. ثم اربط كمية كل بند بوصف واضح ووحدة قياس مناسبة. بهذه الطريقة، يستطيع المسؤول مراجعة عناصر التقدير ومعرفة ما يشمله العرض قبل اعتماده. كما يسهل تحويل البنود نفسها إلى أساس لمتابعة تكلفة المشروع عند بدء التنفيذ.
قبل احتساب قيمة أي بند، اجمع مدخلاته في سجل واحد. يتضمن السجل وصف العمل والكمية وسعر الوحدة والتكلفة المتوقعة، إضافة إلى المصروفات غير المباشرة المرتبطة بالمشروع. افصل البنود المباشرة عن غير المباشرة، ولا تدمجها في خانة واحدة. فمثلاً، اعرض تكلفة المواد والأجور كلّاً على حدة، ثم أضف المصروفات الإدارية ضمن تصنيفها. يوضح هذا التفصيل مصدر التقدير ويساعد على مراجعة أثر كل بند في الميزانية.
بعد استكمال التقدير، نظّم العرض في خطوات مترابطة:
- حدد نطاق الأعمال ومخرجات المشروع في وصف موجز ودقيق.
- أدرج بنود التنفيذ، وكمياتها، ووحدات القياس، وتكاليفها التقديرية.
- افصل التكاليف المباشرة عن المصروفات غير المباشرة.
- اعرض إجمالي العرض وشروط الدفعات المرتبطة بمراحل العمل.
- اربط العرض بسجل المشروع لتسهيل متابعة تكاليفه لاحقاً.
انقل المعلومات بعد ذلك إلى العقد أو مستند الاتفاق، مع المحافظة على تطابق وصف الأعمال والبنود والقيم بين المستندين. سجّل نطاق العمل بعبارات واضحة، وحدد مخرجات كل مرحلة وطريقة توثيق التغييرات التي يوافق عليها الطرفان. وإذا ارتبطت دفعة بإنجاز مرحلة، فبيّن المرحلة وقيمة الدفعة في السجل. يساعد هذا التنظيم على تفسير المستخلصات لاحقاً وربطها بالاتفاق والمشروع بدلاً من التعامل معها كحركات منفصلة.
تظهر فائدة الربط عند تعديل نطاق العمل. فإذا أُضيف بند مواد أو تغيرت كمية التنفيذ، فسجّل التغيير بوصف مستقل، وحدّث التقدير والعقد وفق الإجراء المتفق عليه. احتفظ بنسخة العرض المعتمدة واربطها بالمشروع، ثم ميّزها عن أي تعديل لاحق. بذلك يمكن مقارنة التكلفة المسجلة بنطاق العمل المعتمد، وتحديد ما إذا كان الفرق ناتجاً عن تغيير موثق أو عن تنفيذ يحتاج إلى مراجعة.
استخدم سجلاً موحداً للعروض والعقود والمشروعات، بحيث يمكن الانتقال من بند العقد إلى بند التقدير ثم إلى تكلفته الفعلية. راجع تطابق اسم المشروع ووصف الأعمال وقيم البنود قبل اعتماد المستند. ولتنظيم هذه الدورة، حدد أولاً حقول العرض والعقد التي تحتاج إليها فرق الحسابات والمشاريع، ثم اربطها بتسجيل العمليات المالية. تجعل هذه الخطوة العرض نقطة انطلاق للمتابعة، لا ملفاً ينفصل عن الحسابات فور توقيعه.
Hajjaj.Pro: نظام المقاولات
تقدم Hajjaj.Pro نظام المقاولات للشركات التي تحتاج إلى تنظيم متابعة تكاليف المشاريع والدفعات والعقود ضمن إدارة رقمية مترابطة. يناسب هذا الخيار المنشآت التي تريد الانتقال من سجلات متفرقة إلى متابعة محاسبية مرتبطة بالمشروعات، مع وضوح أكبر في تسجيل العمليات ومراجعة التقارير. وعندما تمتد احتياجات المنشأة إلى إدارة التصنيع أو الحسابات، يمكن الاستفادة أيضاً من حلول وأنظمة إدارة المصانع والبرامج المحاسبية للشركات والمصانع. اختيار النظام يبدأ بتحديد طريقة إدارة المشاريع والحسابات التي تريد المنشأة تنظيمها، ثم مواءمة العمل معها. إذا أردت مناقشة احتياجات منشأتك في إدارة المقاولات، تواصل مع Hajjaj.Pro.
حوّل ضبط التكاليف إلى خطوة تشغيلية
اجعل الخطوة التالية تحديد ما تحتاجه فرق الحسابات والمشاريع في عملها اليومي. وضّح كيف تريد متابعة العقود والمستخلصات والفروع، وأي تقارير تساعدك على اتخاذ القرار. بهذه الأولويات، يصبح اختيار برنامج حساب تكاليف المقاولات جزءاً من تطوير طريقة العمل، لا مجرد تغيير للأداة المستخدمة.
يقدم Hajjaj.Pro نظام المقاولات، ويمكن أن تمتد الحلول إلى أنظمة إدارة المصانع وأنظمة إدارة الأعمال بالذكاء الاصطناعي، بحسب احتياجات المنشأة. يبدأ القرار بتحديد مسارات العمل التي تحتاج إلى تنظيم وربطها بأهداف الإدارة، ثم مناقشة متطلباتك بصورة مباشرة.
ناقش احتياجات إدارة مشاريعك مع Hajjaj.Pro، واتخذ الخطوة التالية نحو إدارة أكثر وضوحاً وترابطاً.