دقة المخزون وحدها لا تكفي لضبط مصنع كبير؛ بل يجب أن ترتبط بحسابات الإنتاج والمواد والأصول والصلاحيات. يبدأ اختيار برامج محاسبة ومستودعات للمصانع والشركات الكبرى بتحديد طريقة تتبع المواد الخام والإنتاج تحت التشغيل والمنتجات الجاهزة، وربط حركات المستودع بالعمليات المالية. هكذا تصبح بيانات المخزون والتصنيع أوضح، وتدعم القرارات التشغيلية بمعلومات مترابطة.
من الطبيعي أن تبحث الإدارة عن نظام يقلل تشتت البيانات بين الإنتاج والمحاسبة والمستودعات، ويمنحها رؤية واضحة لحركة المواد والتكاليف. يوضح هذا الدليل الوظائف التي ينبغي أن يغطيها النظام لإدارة المخزون والتصنيع والأصول، وتنظيم صلاحيات المستخدمين وحماية البيانات بالنسخ الاحتياطي. كما يستعرض كيفية تكامل هذه الوظائف ومعايير ملاءمة النظام لبيئة المصنع أو الشركة الكبرى، لتتضح ملامح الحل الذي يدعم العمل دون تعقيد.
النقاط الرئيسية
- اربط حركة المواد الخام والإنتاج تحت التشغيل والمنتجات الجاهزة بسجلات المستودعات، لتكوين رؤية أدق للمخزون.
- نظّم صلاحيات المستخدمين بحسب مسؤولياتهم، واحمِ البيانات المالية والمخزونية بالتشفير والنسخ الاحتياطي.
- تابع الأصول الثابتة واحتساب اهتلاكها ضمن النظام، حتى تبقى بياناتها وتكاليفها واضحة في التقارير.
- تتبّع تكلفة التصنيع من المواد والعمالة المباشرة إلى التكاليف الصناعية غير المباشرة، ثم سجّل المنتج التام ضمن مخزونه.
- قيّم النظام وفق تكامله مع المحاسبة والمستودعات والإنتاج، ومدى ملاءمة صلاحياته ونسخه الاحتياطية لطبيعة العمل.
إدارة المخزون والمستودعات
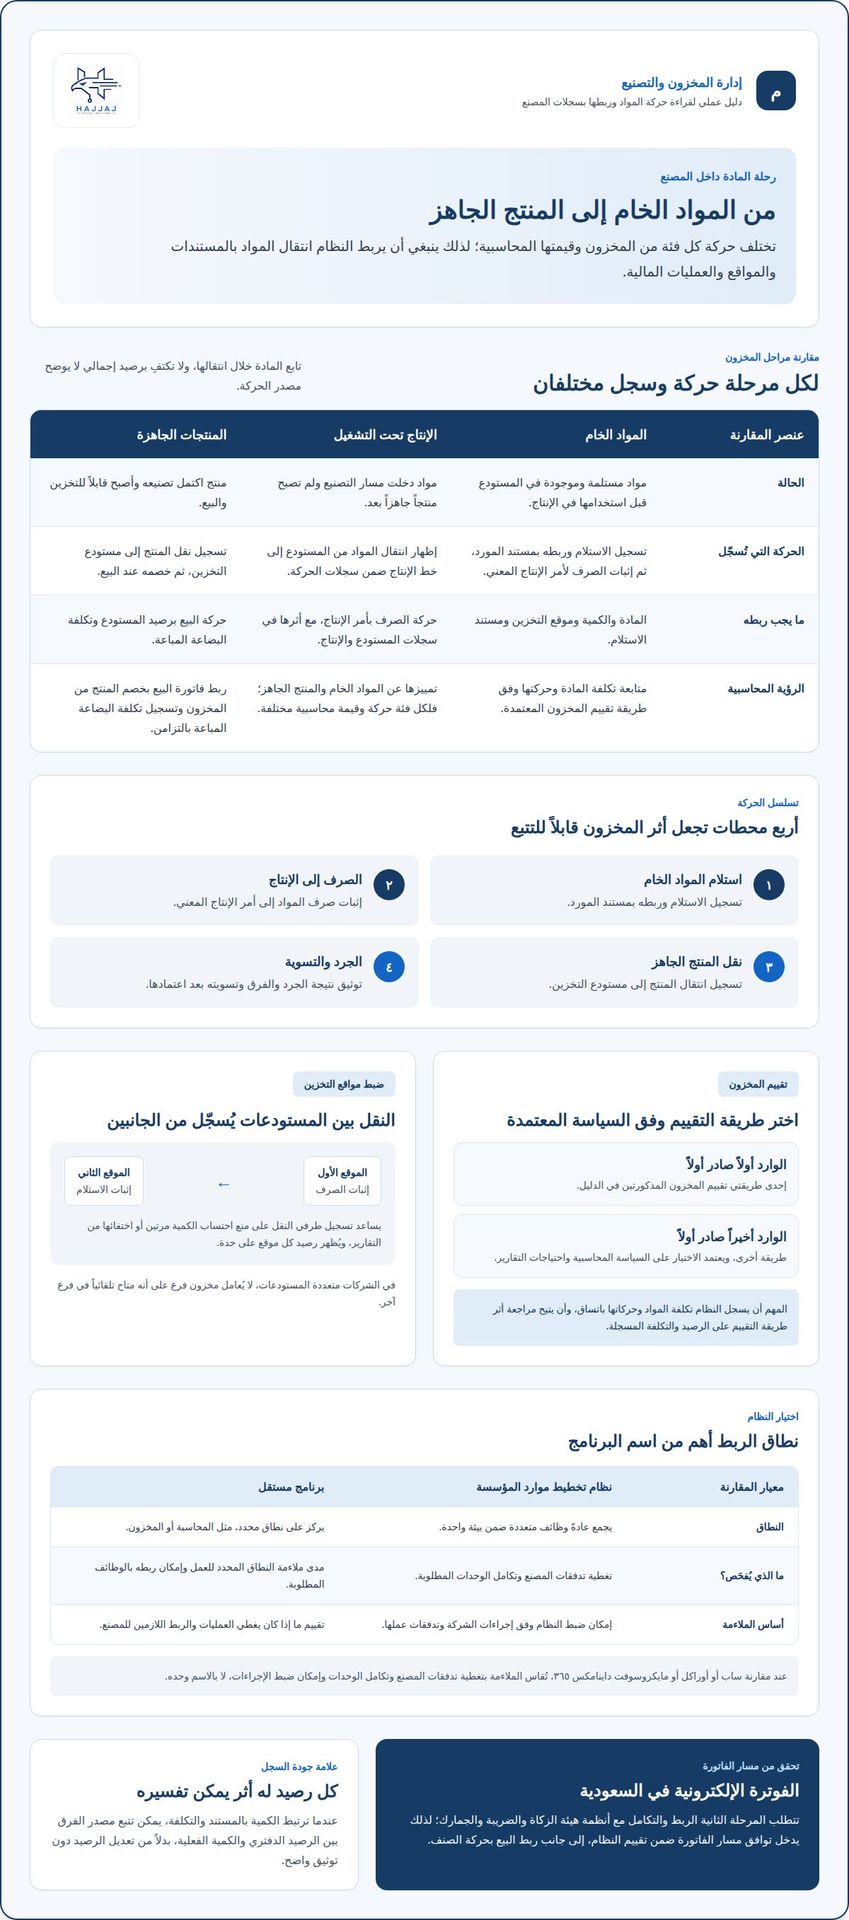
تبدأ دقة المخزون بتسجيل كل مادة عند دخولها، ثم تتبع انتقالها حتى تصبح منتجاً جاهزاً. في المصنع، ينبغي التمييز بين المواد الخام والإنتاج تحت التشغيل والمنتجات الجاهزة، فلكل فئة حركة وقيمة محاسبية مختلفة. وعندما تنتقل المواد من مستودع الاستلام إلى خط الإنتاج، يجب أن يظهر أثر النقل في السجلين، لا في سجل واحد فقط.
الفرق بين أنظمة تخطيط موارد المؤسسة وبرامج المحاسبة والمخزون المستقلة هو نطاق الربط؛ فنظام تخطيط الموارد يجمع عادةً وظائف متعددة ضمن بيئة واحدة، بينما يركز البرنامج المستقل على نطاق محدد مثل المحاسبة أو المخزون. لاختيار النظام المناسب عند مقارنة ساب وأوراكل ومايكروسوفت داينامكس ٣٦٥، تُقاس ملاءمة كل خيار بتغطية تدفقات المصنع، وتكامل الوحدات المطلوبة، وإمكان ضبطه وفق إجراءات الشركة، لا بالاسم وحده. وفي هذا الإطار، تستعين الشركات أحياناً بجهات استشارية متخصصة في دمج وأتمتة الأنظمة السحابية مثل Apollonix Tecnologia لتهيئة البرمجيات وتنسيق تكاملها مع احتياجات المؤسسة.
تُسجل حركة المستودع بخطوات مترابطة: إنشاء مستند إدخال، وتحديد المادة والكمية وموقع التخزين، ثم اعتماد الحركة. وعند نقل المواد بين مستودعين، يثبت النظام الصرف من الموقع الأول والاستلام في الثاني، بما يمنع احتساب الكمية مرتين أو اختفاءها من التقارير. كما تتيح سجلات الإدخال والإخراج والنقل تتبع مصدر الفرق عند مراجعة رصيد مادة بعينها.
لا يقتصر الجرد على عد الكميات؛ بل يقارن النظام الرصيد الدفتري بالكمية الموجودة فعلياً، ثم يوثق الفرق وتسويته وسببه. ويوضح المثال التالي عناصر الرقابة اليومية:
- تسجيل استلام المواد الخام وربطه بمستند المورد.
- إثبات صرف المواد إلى أمر الإنتاج المعني.
- تسجيل نقل المنتج الجاهز إلى مستودع التخزين.
- توثيق نتيجة الجرد والتسوية بعد اعتمادها.
يساعد هذا التسلسل على تمييز خطأ الإدخال من الاستهلاك الفعلي أو النقل غير المسجل، بدلاً من تعديل الرصيد دون توثيق واضح.
يؤثر تقييم المخزون في تكلفة البضاعة وقراءة نتائج الفترة. ويمكن استخدام طريقتي الوارد أولاً صادر أولاً، أو الوارد أخيراً صادر أولاً، وفق السياسة المحاسبية المعتمدة واحتياجات التقارير. لذلك ينبغي أن يسجل النظام تكلفة المواد وحركاتها باتساق، وأن يتيح مراجعة أثر طريقة التقييم في رصيد المخزون والتكلفة المسجلة.
عند إصدار فاتورة بيع لمنتج جاهز، يمكن تسجيل تكلفة البضاعة المباعة بالتزامن مع خصم المنتج من المخزون. يربط ذلك حركة البيع بأثرها المخزني والمحاسبي. كما يتيح تتبع الصنف من فاتورة البيع إلى رصيد المستودع فهم سبب انخفاض الكمية، بدلاً من الاكتفاء برقم إجمالي لا يوضح مصدر الحركة.
في السعودية، تتطلب المرحلة الثانية من الفوترة الإلكترونية الربط والتكامل مع أنظمة هيئة الزكاة والضريبة والجمارك. لذلك يدخل توافق مسار الفاتورة ضمن تقييم النظام، إلى جانب ربط البيع بحركة الصنف. أما الشركات متعددة المستودعات، فتحتاج إلى عرض الرصيد بحسب الموقع، حتى لا يُعامل مخزون موجود في فرع على أنه متاح تلقائياً في فرع آخر.
عند تقييم برامج محاسبة ومستودعات للمصانع والشركات الكبرى، ينبغي مراجعة سيناريوهات العمل الفعلية: استلام مادة، وصرفها للإنتاج، ونقل المنتج، وجرده، ثم بيعه. إذا حفظ النظام أثر كل خطوة وربط الكمية بالمستند والتكلفة، أصبحت تقارير المخزون قابلة للتفسير والاستفادة منها في اتخاذ القرار. أما النظام الذي يعرض الأرصدة دون بيان حركاتها، فيترك فجوة بين سجل المستودع والواقع التشغيلي.
صلاحيات المستخدمين وأمن البيانات
تحدد الصلاحيات ما يمكن لكل مستخدم رؤيته أو تنفيذه داخل النظام. في مصنع يضم أقسام المحاسبة والمشتريات والمستودعات والإنتاج، لا ينبغي أن يمتلك جميع الموظفين مستوى الوصول نفسه. يسجل موظف الاستلام وصول المواد، ويعتمد المسؤول التسوية، بينما يطّلع المدير على التقارير. يقلل هذا الفصل التداخل ويوضح المسؤولية عند مراجعة حركة أو مستند.
يبدأ ضبط الوصول بتصنيف المهام وربط كل مهمة بدور وظيفي وصلاحيات محددة. تُراجع صلاحيات قراءة البيانات وإضافتها وتعديلها واعتمادها، بدلاً من منح المستخدم وصولاً شاملاً. فموظف المشتريات قد ينشئ طلب شراء، بينما يتولى دور مناسب اعتماد الفاتورة وآخر تسجيل الدفع. هكذا لا تجتمع مراحل العملية الحساسة في حساب واحد.
ينبغي أن تتبع الصلاحيات مسار المعاملة من إنشائها حتى إقفالها. فعند إنشاء قيد يومية، يحدد النظام من أدخله ومن اعتمده، ويُظهر أي تعديل لاحق في سجل المراجعة. وعند إلغاء مستند، يجب أن يبقى أثر الإلغاء واضحاً بدلاً من اختفاء الحركة. يساعد هذا السجل الإدارة على فهم تسلسل القرارات عند مراجعة فرق أو اعتراض داخلي.
تحتاج مراجعة الصلاحيات إلى خطوات تشغيلية ثابتة:
- حصر الأدوار الفعلية في المالية والمخازن والمشتريات والإنتاج.
- تحديد البيانات والإجراءات التي يحتاجها كل دور لإنجاز عمله.
- فصل الإنشاء عن الاعتماد في القيود والمدفوعات والتسويات.
- مراجعة الحسابات عند انتقال الموظف بين المهام أو انتهاء مسؤولياته.
إذا انتقل موظف من الاستلام إلى المحاسبة، مثلاً، فتُحدّث صلاحياته لتناسب مهمته الجديدة. أما إبقاء صلاحياته السابقة فيتيح له الاطلاع أو التعديل دون حاجة، حتى إن لم يستخدمها.
ولا يكتمل ضبط الوصول دون حماية البيانات أثناء استخدامها وحفظها. ينبغي تقييم تشفير النظام ووسائل حمايته من الاختراقات، لأن قاعدة البيانات قد تضم أرصدة ومعلومات مالية وحركات تشغيلية. كما ينبغي قصر الاطلاع على التقارير الحساسة على الأدوار التي تحتاج إليها فعلاً. فمسؤول المخزن يحتاج إلى مراجعة الكميات، بينما يحتاج المدير المالي إلى بيانات أوسع مرتبطة بالقيود والتكاليف.
تحتاج الحسابات الفردية إلى إدارة دقيقة أيضاً. فالحساب المشترك بين موظفي الوردية يصعّب تحديد من سجّل حركة أو غيّر بياناتها. لذلك يساعد تخصيص حساب لكل مستخدم وربطه بدوره على إسناد النشاط إلى صاحبه. وإذا احتاجت مهمة مؤقتة إلى صلاحية إضافية، فمن الأفضل تحديد نطاقها وإزالتها عند انتهاء الحاجة، بدلاً من تركها مفتوحة.
تدعم تقارير سجل النشاط الرقابة اليومية، إذ توضح المستخدم والإجراء والمستند المرتبط به عندما يوفر النظام هذه التفاصيل. عند اختلاف رصيد حساب أو ظهور تعديل غير متوقع، يبدأ التحقق من وقت الحركة وسياقها والصلاحيات المستخدمة. وينبغي أن تشمل المراجعة التعديل والإلغاء والاعتماد، لا الإدخال وحده. يمنح ذلك الإدارة أساساً واضحاً لمناقشة الاستثناءات دون الاعتماد على الذاكرة أو المراسلات المتفرقة.
في المنشآت التي تضم إدارات ومستودعات متعددة، تصبح مصفوفة الأدوار جزءاً من تصميم النظام، لا إعداداً ثانوياً بعد التشغيل. يحدد فريق التنفيذ مسؤوليات كل قسم، ويربطها بصلاحيات قابلة للمراجعة، ثم يختبر سيناريوهات مثل إدخال فاتورة واعتمادها وتسجيل الدفع. يكشف الاختبار المبكر التعارضات، كتمكين مستخدم واحد من إنشاء المعاملة واعتمادها. بذلك يوازن النظام بين سرعة الإجراءات وإمكانية تتبعها.
أمن البيانات والنسخ الاحتياطي
تضم قاعدة بيانات المصنع قيوداً مالية وأرصدة مخزون وسجلات إنتاج ومستندات مرتبطة بالعمليات. فقدان سجل استلام أو تعديل قيد دون أثر واضح يربك مراجعة الحسابات ومطابقة حركة المواد. لذلك يبدأ أمن البيانات بتحديد مواضع حفظها، ثم تقييم التشفير ووسائل حماية النظام من الاختراقات. ويشمل التقييم بيانات المستخدمين، لا ملفات المحاسبة وحدها.
يساعد التشفير على حماية البيانات من الاطلاع غير المصرح به أثناء التخزين أو النقل، بحسب آلية النظام. فعندما تنتقل فاتورة بين مستخدم ونظام مركزي، مثلاً، ينبغي أن تمر عبر قناة محمية. كما ينبغي تقييد الوصول إلى قواعد البيانات وإعداداتها حتى لا يتمكن المستخدم العادي من تعديلها مباشرة. تتكامل هذه الضوابط مع صلاحيات الحسابات، لكنها لا تغني عن النسخ الاحتياطي.
تحفظ النسخة الاحتياطية نسخة قابلة للاسترجاع من ملفات قاعدة البيانات. ويمكن تنفيذ النسخ يدوياً أو تلقائياً، وفق آلية النظام وإجراءات المنشأة. يناسب النسخ اليدوي إجراءً محدداً قبل تعديل مهم، بينما يقلل النسخ التلقائي الاعتماد على تذكّر الموظف. وفي الحالتين، لا تكفي رسالة نجاح النسخ؛ المهم أن تكون الملفات قابلة للاستعادة عند الحاجة.
ينبغي أن تشمل سياسة النسخ خطوات واضحة ومحددة:
- تعيين مسؤول يتابع حالة النسخ وسجلات التنفيذ.
- تحديد قواعد البيانات والملفات التي يجب حفظها.
- حماية النسخ من الوصول والتعديل غير المصرح بهما.
- تسجيل نتيجة كل عملية، بما فيها حالات الفشل.
قد يكتمل نسخ ملف البيانات، مثلاً، ثم يتعذر فتحه لاحقاً. لذلك لا يكفي الاطلاع على سجل النسخ لمعرفة مدى قابليته للاستعادة، بل يلزم اختباره عملياً في بيئة منفصلة.
يُختبر الاسترجاع باستعادة نسخة إلى بيئة اختبار، ثم فتح البيانات ومراجعة سلامة سجلاتها. يمكن للفريق فحص فاتورة ورصيد حساب وسجل حركة مخزون ومقارنتها بالمصدر المحفوظ. يوضح ذلك ما إذا كانت النسخة تعمل وما إذا كانت ملفات قاعدة البيانات مترابطة، كما يكشف خطوات الاستعادة اللازمة عند تعطل النظام أو تلف ملف.
بعد الاختبار، توثق المنشأة من يملك صلاحية بدء الاستعادة ومن يعتمد العودة إلى التشغيل. ويجب التمييز بين استعادة قاعدة البيانات كاملة واسترجاع ملف محدد، لأن نطاق الإجراء يختلف بحسب المشكلة. وإذا استُعيدت نسخة أقدم، فقد لا تشمل الحركات التي أُدخلت بعدها؛ لذا تُراجع الفترة التي تغطيها النسخة وسجلات العمليات اللاحقة قبل اعتماد البيانات للعمل.
عند تقييم نظام محاسبي، تراجع الإدارة توافر النسخ اليدوي والتلقائي، وإمكان استعادة نسخ قاعدة البيانات، ووضوح سجل العمليات. كما تختبر مسار الاسترجاع على بيانات تجريبية، وتتحقق من ظهور السجلات الأساسية بعده. وتفحص حماية النسخ نفسها، لأن النسخة غير المحمية قد تكشف البيانات حتى لو كان النظام الرئيسي آمناً. بهذه المعايير تصبح خطة النسخ جزءاً عملياً من استمرارية العمل، لا إعداداً يُترك دون مراجعة.
ويُستكمل التقييم بمراجعة توافق إعدادات الحماية مع أسلوب العمل، والتحقق من تشفير النظام وحمايته من الاختراقات لصون البيانات المالية والمخزونية. ولا يكفي وجود خيار أمني في الواجهة؛ بل ينبغي التأكد من تطبيقه على البيانات ومسارات الوصول التي يستخدمها العاملون، مع مراجعة الصلاحيات عند تغير المهام. تربط هذه المراجعة حماية المعلومات اليومية بإجراءات الاسترجاع، بدلاً من التعامل مع كل جانب بمعزل عن الآخر.
يوفر برنامج مزيد نسخاً احتياطية يدوية وتلقائية لملفات قواعد البيانات، مع إمكانية استرجاع النسخ. ويمكن للمنشأة مواءمة نمط النسخ مع إجراءاتها، مع مواصلة فحص النسخ واستعادتها عملياً قبل الاعتماد عليها. كما يفيد توثيق نتيجة الاختبار والإجراء المتبع في إبقاء المسؤولين على اطلاع بحالة الملفات المحفوظة وما يلزم عند إعادتها إلى النظام.
إدارة الأصول الثابتة واحتساب الاهتلاك
تحتاج المنشأة الصناعية إلى سجل موحد لكل أصل ثابت، من استلامه حتى استبعاده. يشمل السجل اسم الأصل ورقمه التعريفي وموقعه والجهة المسؤولة عنه وتاريخ بدء استخدامه. فلا يكفي تسجيل آلة إنتاج ضمن حساب الأصول، مثلاً؛ بل ينبغي ربطها بموقعها وخط الإنتاج الذي تخدمه. يسهل هذا الربط معرفة مكان الأصل ومراجعة قيمته وتحديد القسم المسؤول عنه.
يبدأ ضبط السجل بإدخال بيانات الشراء والمستندات المرتبطة به. ثم يُصنف الأصل بحسب طبيعته، مثل آلة تصنيع أو مركبة أو تجهيز مكتبي، ويُحدد الحساب الذي يتبعه. وينبغي أن تظل بياناته قابلة للتحديث عند نقله بين المواقع أو تغيير الجهة المستخدمة له. فإذا انتقلت آلة إلى خط آخر، يسجل النظام موقعها الجديد وتاريخ النقل، بدلاً من تعديل وصفها دون حفظ أثر.
يرتبط احتساب الاهتلاك بتوزيع تكلفة الأصل على مدة استخدامه وفق السياسة المحاسبية المعتمدة لدى المنشأة. وتحتاج معالجة كل أصل إلى بيانات مثل قيمته المسجلة وتاريخ بدء استخدامه وعمره الإنتاجي المقدر والطريقة المحاسبية المختارة. يؤثر اختلاف هذه المدخلات في قيمة المصروف المسجل في كل فترة، لذلك ينبغي تحديدها باتساق. ولا يصح تطبيق إعداد واحد على آلة إنتاج ومركبة ومبنى دون مراعاة اختلاف طبيعتها.
يعالج النظام دورة الأصل من التسجيل إلى المراجعة عبر إجراءات مترابطة:
- تسجيل الأصل وربطه بمستند الشراء والحساب المالي.
- تحديد موقعه والقسم المسؤول عن استخدامه.
- إعداد أساس احتساب الاهتلاك وفق السياسة المعتمدة.
- مراجعة القيود الناتجة وربطها بسجل الأصل.
بعد إنشاء سجل الآلة، مثلاً، يراجع المحاسب قيمة الأصل وتاريخ تشغيله قبل إدراجه في احتساب الفترة. يقلل الفصل بين التسجيل والمراجعة أخطاء بدء الاهتلاك قبل اكتمال البيانات.
تظهر أهمية السجل عند الصيانة أو النقل أو الاستبدال. فإذا تعطلت آلة، يستطيع الفريق الرجوع إلى هويتها وموقعها وقيمتها الدفترية بدلاً من البحث في ملفات منفصلة. وعند استبدالها، تسجل المنشأة الإجراء المتخذ وتحدّث حالة الأصل وفق مستنداته. كما يساعد جرد الأصول على مقارنة الموجود فعلياً بالسجلات، وتحديد أصل غير موجود في موقعه المسجل أو أصل يستخدمه قسم مختلف.
تساعد التقارير المالية على قراءة القيمة الدفترية ومصروف الاهتلاك لكل أصل أو فئة أصول. وبذلك يستطيع المدير المالي فهم أثر الآلات والمعدات في تكاليف المنشأة، فيما تساعد تقارير المواقع الإدارات التشغيلية على متابعة الأصول المستخدمة. كما تكشف مقارنة سجل الأصول بالقيود المحاسبية عن أصل مسجل دون حركة مقابلة، أو حركة لا ترتبط بسجل واضح.
عند تصميم نظام إدارة الأصول، يحدد فريق التنفيذ تصنيفات المنشأة ومواقعها ومسارات اعتماد مستندات الشراء والنقل والاستبعاد. ثم يختبر دورة آلة إنتاج من تسجيلها حتى ظهور قيد الاهتلاك في الحسابات. تكشف التجربة مدى اتساق بيانات الأصل والقيود المرتبطة به في التقارير. وبذلك تصبح إدارة الأصول جزءاً من العمليات المالية والتشغيلية، لا قائمة منفصلة يصعب تحديثها.
إدارة التصنيع وخطوط الإنتاج
تربط إدارة التصنيع بين أمر الإنتاج واستهلاك المواد وتكاليف التشغيل والكمية المنجزة. يبدأ النظام بتسجيل أمر يحدد المنتج المطلوب ومراحله، ثم يتابع انتقال العمل بين الخطوط. وعند صرف المواد للإنتاج، ترتبط الحركة بالأمر المعني، فتظهر المواد المستخدمة ضمن تكلفة المنتج بدلاً من بقائها ضمن رصيد المواد المتاحة.
يمر المنتج عادةً بحالات تشغيل متتابعة، من بدء العمل إلى اكتماله. يسجل النظام الكمية التي دخلت كل مرحلة، والكمية التي انتقلت إلى المرحلة التالية، وما بقي قيد التصنيع. ويكتسب هذا التفصيل أهمية عند توقف دفعة في مرحلة معينة؛ إذ يمكن للإدارة معرفة ما أُنجز وما لم يكتمل، بدلاً من اعتبار كل الكميات منتجات جاهزة.
تتكون تكلفة المنتج المصنّع من المواد المباشرة والعمالة المباشرة والتكاليف الصناعية غير المباشرة. ترتبط المواد والعمالة المباشرتان بالإنتاج نفسه، بينما تحتاج التكاليف غير المباشرة إلى أساس توزيع مناسب. ويمكن توزيعها بحسب ساعات التشغيل أو عدد الوحدات أو الوقت المستغرق، وفق طبيعة العملية الصناعية. يؤثر اختيار أساس التوزيع في نصيب كل منتج من المصاريف، لذلك ينبغي أن يعكس استهلاك الموارد فعلياً.
لإدارة أمر إنتاج بصورة مترابطة، يسجل النظام خطوات مثل:
- فتح أمر الإنتاج وربطه بالمنتج المطلوب.
- إثبات صرف المواد وتسجيل العمل المنجز.
- تسجيل التكاليف المباشرة وغير المباشرة على الأمر.
- تحديث حالة الإنتاج عند الانتقال بين المراحل.
إذا استهلك أمر إنتاج مواد أكثر من المتوقع، تساعد تفاصيل الصرف على تحديد المرحلة المرتبطة بالفرق. كما يتيح تسجيل الكميات المنجزة مقارنة الإنتاج الفعلي بالطلب المسجل، دون الخلط بين المنتج المكتمل والعمل الجاري.
يوضح مثال حساب تكلفة الوحدة طريقة جمع العناصر. إذا أنتج المصنع ألف وحدة، وكانت تكلفة المواد الخام خمسين ألف جنيه، والأجور عشرين ألف جنيه، والمصاريف الصناعية غير المباشرة عشرة آلاف جنيه، فتكلفة الوحدة ثمانون جنيهاً. تُجمع العناصر أولاً لتبلغ التكلفة الإجمالية ثمانين ألف جنيه، ثم تُقسم على عدد الوحدات المنتجة. يبين المثال أهمية إدخال عناصر التكلفة كاملة وربطها بالكمية الفعلية.
عند اكتمال تصنيع المنتج، تُنقل تكلفته من حساب الإنتاج تحت التشغيل إلى حساب مخزون تام الصنع. يسجل هذا الانتقال انتهاء مرحلة التصنيع، ويظهر المنتج الجاهز ضمن المخزون المخصص للبيع أو التوزيع. أما إبقاء التكلفة في حساب الإنتاج تحت التشغيل بعد اكتمال المنتج، فيفصل قيمته عن حالته الفعلية ويضعف دقة التقارير.
تساعد تقارير أوامر الإنتاج على تحليل الانحراف بين المواد المخططة والمستخدمة، وبين الكميات المطلوبة والمنجزة، وبين التكاليف المحملة على كل أمر. وعند تصميم حلول إدارة المصانع، ابدأ بربط الإنتاج بالمحاسبة وحركة المواد، ثم اختبر دورة أمر إنتاج من فتحه حتى تحويل المنتج إلى المخزون التام. هذا المسار يكشف مواضع نقص التسجيل، ويدعم قرارات التخطيط والتكلفة اعتماداً على بيانات العملية نفسها.
ويُستكمل ضبط الدورة بمطابقة حالة المنتج مع موضع تكلفته في الحسابات؛ فعند اكتمال التصنيع تنتقل التكلفة من الإنتاج تحت التشغيل إلى مخزون تام الصنع. يمنع هذا التمييز التعامل مع العمل الجاري كما لو كان منتجاً جاهزاً، ويوضح أن حركة التكلفة جزء من إقفال أمر الإنتاج، لا مجرد تحديث لكمية الإنتاج.
عند مراجعة الأمر، ينبغي أن تتوافق الكمية المسجلة بوصفها منجزة مع انتقال المنتج إلى المخزون التام، وأن تبقى تكلفة ما لم يكتمل ضمن الإنتاج تحت التشغيل. يساعد هذا الاتساق على قراءة التقارير دون خلط مراحل التصنيع، ويجعل رصيد المنتج الجاهز معبّراً عن اكتمال التصنيع، فيما تظل تكلفة العمل غير المكتمل مرتبطة بحالته. ولا يضيف التحويل عناصر تكلفة جديدة، بل ينقل التكلفة المجمعة إلى الحساب الذي يناسب حالة المنتج.
Hajjaj.Pro
تقدم Hajjaj.Pro نظام المقاولات ونظام إدارة المصانع، إلى جانب أنظمة محاسبية وإدارة أعمال مدعومة بالذكاء الصناعي. وتناسب حلول إدارة المصانع المنشآت التي تحتاج إلى متابعة الإنتاج والمخزون والتكاليف والعمليات المالية ضمن نظام مترابط. يبدأ تحديد متطلبات الحل بفهم إجراءات المنشأة والأقسام التي ستستخدم النظام والبيانات التي تحتاج الإدارة إلى متابعتها. بعد ذلك، تتضح متطلبات النظام المحاسبي والتشغيلي الملائم لطبيعة العمل، دون إضافة وظائف لا تحتاجها الشركة. إذا كانت شركتك تستعد لتنظيم عملياتها أو تطوير إدارتها الرقمية، فتواصل مع Hajjaj.Pro لمناقشة احتياجاتها.
حوّل احتياجات المصنع إلى خطة تنفيذ
الخطوة التالية هي تحويل متطلباتك إلى نطاق عمل واضح: ما العمليات التي تحتاج إلى ربط، وأي الإدارات ستستخدم النظام، وما التقارير التي تدعم قراراتك؟ يساعد هذا التحديد على توجيه تصميم برامج محاسبة ومستودعات للمصانع والشركات الكبرى نحو أولويات منشأتك، بدلاً من نقل إجراءات متفرقة إلى نظام جديد دون تنظيم. كما يمنح فريق التنفيذ تصوراً أدق لمسارات البيانات بين الإنتاج والمحاسبة والإدارة.
تدعم Hajjaj.Pro هذا التوجه بحلول وأنظمة إدارة المصانع، وأنظمة إدارة الأعمال بالذكاء الاصطناعي، ونظام المقاولات للمنشآت التي تحتاج إليه. ابدأ بمناقشة أولويات التشغيل والتكامل المطلوبة، ثم حدد المسار الأنسب لتطوير بيئة العمل الرقمية. ابدأ التواصل مع Hajjaj.Pro، واجعل خطوتك القادمة مبنية على احتياجات واضحة ورؤية عملية للتطوير.