تبدأ إدارة المستخلصات بربط كل مطالبة بالمشروع والمقاول وبنود الأعمال المنفذة، ثم توثيق الكميات والقيم والدفعات والاستقطاعات وحالة الاعتماد. يساعد برنامج إدارة مستخلصات المقاولين على تنظيم هذه البيانات ومتابعة المستحقات، مع إبقاء مراجعة البنود والحسابات جزءًا أساسيًا من سير العمل. بذلك تتضح التكاليف والالتزامات بدل تشتتها بين ملفات وسجلات منفصلة.
ولا تقتصر إدارة المستخلص على تسجيل المبالغ؛ فهي تشمل فهم مكوناته، والتمييز بين أنواعه، وربط عقود مقاولي الباطن بالمشروعات والمستخلصات. كما توفر أرشفة المطالبات ومستندات الحصر مرجعًا عمليًا لمراجعة الأعمال ومتابعة ما أُنجز وما تبقى.
في هذا المقال، ستتعرف على عناصر مستخلص المقاولات وطريقة تنظيم بياناته، والفروق بين المستخلص التنفيذي والجاري والنهائي، وكيفية ترتيب عقود الباطن وأرشفة المطالبات وتقارير الحصر. وستجد أيضًا توضيحًا لباقات البرنامج وأسعارها والعوامل التي تحددها، لتختار مستوى الإدارة الملائم لطبيعة مشروعاتك واحتياجات فريقك.
النقاط الرئيسية
- اربط كل مقاول باطن بمشروعه وعقده ومستخلصاته لتتضح الالتزامات المالية وتكلفة التنفيذ.
- نظّم بيانات المستخلص في بنود وكميات وأسعار، مع فصل مستحقات العميل عن مستحقات مقاول الباطن.
- أرشِف مستندات المطالبات وتقارير الحصر بطريقة تسهّل مراجعة الأعمال المنجزة ومقارنتها بالمخطط.
- ميّز بين المستخلص التنفيذي والجاري والنهائي، واختر النوع وفق مرحلة المشروع والغرض من المستخلص.
- تعرّف على العوامل التي تحدد باقة البرنامج، ثم اختر ما يلائم حجم المشروعات واحتياجات الإدارة المالية.
إدارة عقود مقاولي الباطن
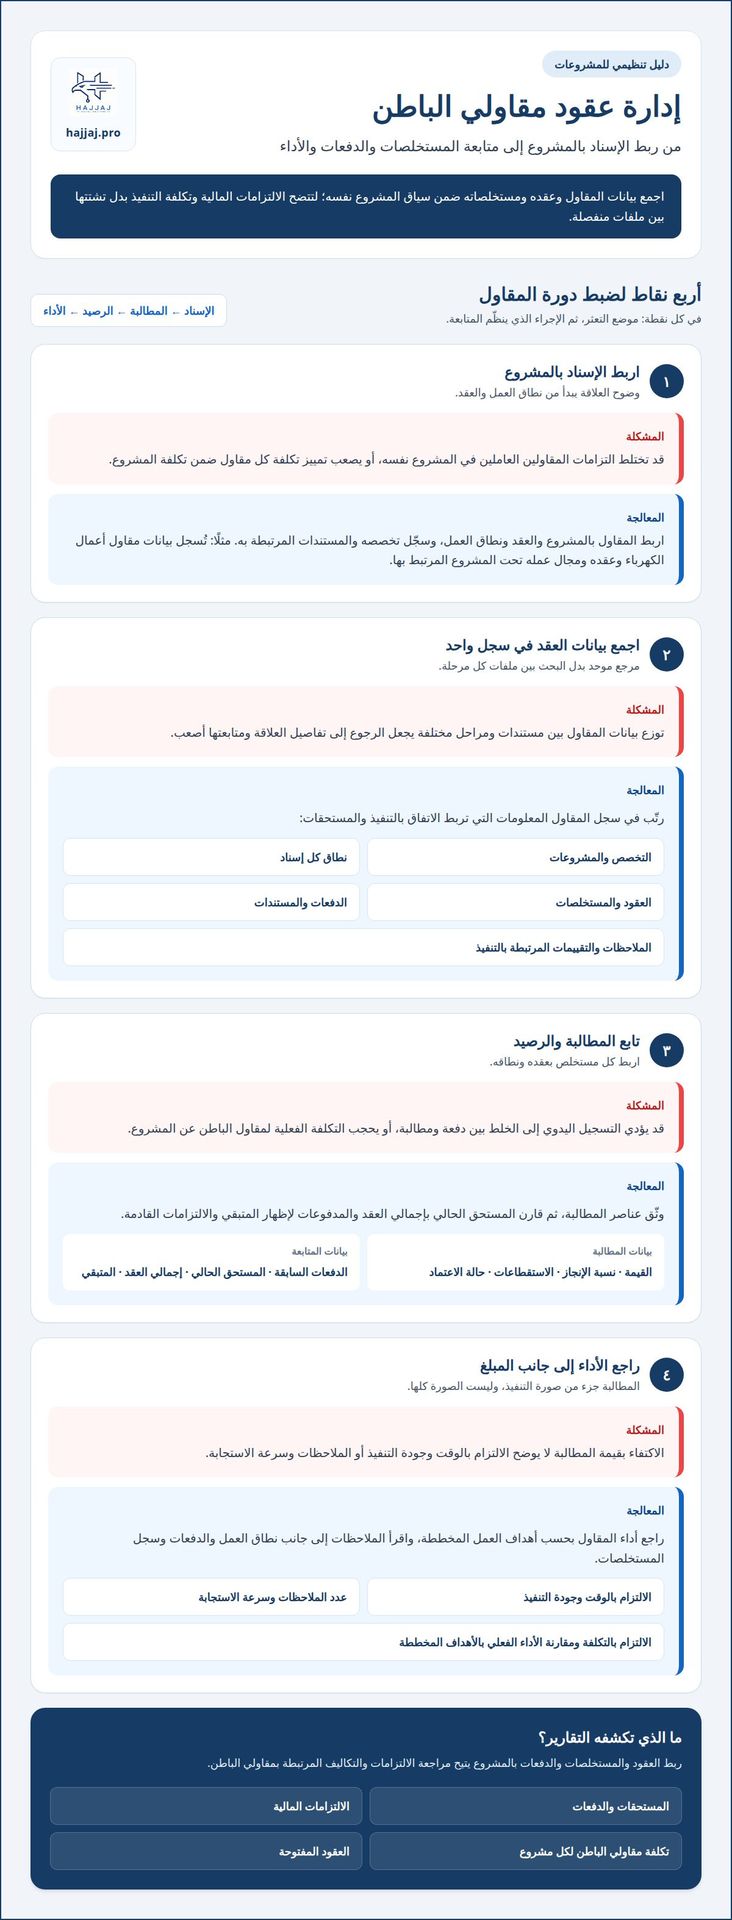
تبدأ إدارة عقد مقاول الباطن بربط المقاول بالمشروع ونطاق العمل المسند إليه. ويوضح العقد قيمة الأعمال وطريقة الدفع وشروط التنفيذ. يمنع هذا الربط اختلاط التزامات المقاولين العاملين في المشروع نفسه، ويُظهر تكلفة كل منهم ضمن تكلفة المشروع. عند إسناد أعمال الكهرباء مثلًا، تُسجل بيانات المقاول وعقده ومجال عمله تحت المشروع المرتبط بها.
بعد تحديد العلاقة بالمشروع، تُرتب بيانات العقد في سجل واحد يسهل الرجوع إليه. يشمل السجل تخصص المقاول، والمشروعات التي يعمل عليها، ونطاق كل إسناد، والعقود والمستخلصات والدفعات والمستندات. ويضم كذلك الملاحظات والتقييمات المرتبطة بالتنفيذ. هذا التنظيم يتيح تتبع العلاقة من الاتفاق على العمل إلى تسجيل المستحقات، بدل البحث بين ملفات منفصلة لكل مرحلة.
يرتبط كل مستخلص بعقده ونطاقه، ثم تُتابع قيمته مع الدفعات السابقة والمبلغ المستحق حاليًا والمتبقي. وتوضح هذه العناصر الالتزامات القائمة والقادمة، كما تساعد على معرفة أثر مستخلص مقاول الباطن في تكلفة المشروع. والمستخلص مطالبة بصرف مستحقات المقاول الذي استعان به المقاول الأساسي، وتتولى شركة المقاولات إصداره ومتابعته.
لضبط دورة المطالبة، يُنظم العمل وفق خطوات واضحة:
- تسجيل الإسناد: ربط المقاول بالمشروع والعقد ونطاق العمل، مع حفظ بيانات التخصص والمستندات.
- تسجيل المستخلص: توثيق قيمة المطالبة ونسبة الإنجاز والدفعات السابقة والاستقطاعات وحالة الاعتماد.
- متابعة الرصيد: مقارنة المستحق الحالي بإجمالي العقد والمدفوعات، ثم إظهار المتبقي والالتزامات القادمة.
- مراجعة الأداء: رصد الالتزام بالوقت وجودة التنفيذ وعدد الملاحظات وسرعة الاستجابة والالتزام بالتكلفة.
تظهر أهمية هذه الخطوات عند وجود عدة عقود مفتوحة؛ فالتسجيل اليدوي قد يؤدي إلى الخلط بين دفعة ومطالبة أو يحجب التكلفة الفعلية لمقاول عن المشروع. لذلك تُجمع بيانات العقود والمستخلصات والدفعات والتكاليف ضمن سياق المشروع نفسه. ويساعد ذلك على إعداد تقارير للمستخلصات بحسب المقاول، والدفعات المستحقة، والالتزامات المالية، وتكلفة مقاولي الباطن لكل مشروع، والعقود المفتوحة.
لا يقتصر التقييم على قيمة المطالبة. فمقارنة الأداء الفعلي بالأهداف المخططة بحسب المقاول تكشف التأخير أو اختلاف التنفيذ، بينما يوضح تقرير النفقات ما يرتبط بكل مقاول باطن. وعند مراجعة عقد المقاول، تُقرأ الملاحظات إلى جانب نطاق العمل والدفعات وسجل المستخلصات، لتتكون صورة عملية عن الالتزام وجودة الإنجاز، لا عن المبلغ وحده.
بهذا الربط، يصبح عقد الباطن مرجعًا تشغيليًا وماليًا للمشروع، لا ملفًا معزولًا عن التنفيذ. وتعرض تقارير المقاولين العقود المفتوحة والمستحقات والتكاليف المرتبطة بها، فيما يحفظ سجل كل مقاول تفاصيل أعماله ومستنداته. تمنح هذه الصورة الإدارة أساسًا لمراجعة الالتزامات وفهم تغير تكلفة المشروع قبل اعتماد المطالبات أو ترتيب الدفعات التالية.
تعريف مستخلص المقاولات ومكوناته
مستخلص المقاولات وثيقة مالية تُعد أثناء تنفيذ المشروع لتسجيل التقدم والتكاليف خلال فترة محددة. ويجمع بيانات الأعمال المنجزة وكمياتها وقيمتها، ثم يربطها بالمشروع والطرف المعني، سواء أكان العميل أم مقاول الباطن. لذلك لا يكفي تسجيل مبلغ إجمالي؛ بل ينبغي ربط كل قيمة ببند العمل والكمية والسعر الذي يوضح أساس احتسابها.
يُنظم المستخلص عادةً في جدول يربط وصف البند بوحدة القياس والكمية والسعر والقيمة الإجمالية. فقد يُقاس بند أعمال البناء بالمتر المربع، بينما تُسجل العمالة بالساعة والمواد بالقطعة، وفق طبيعة العمل. تُحسب قيمة البند بضرب سعر الوحدة في الكمية المستخدمة، ثم تُجمع قيم البنود لتحديد إجمالي الأعمال المسجلة.
في عقود الإنشاء الأمريكية، يعتمد شكل الفاتورة ومتطلبات طلب الدفع على شروط العقد والجهة المتعاقدة. ويُستخدم النموذجان AIA G702 وAIA G703 لعرض طلب الدفع وبيانات البنود التفصيلية المرتبطة به، مع الرجوع إلى مستندات العقد لتحديد المطلوب.
يتطلب إعداد مطالبة قابلة للمراجعة تسجيل بيانات المشروع والمقاول والعميل والتواريخ المهمة، ثم إدخال تفاصيل الأعمال. وتُحصر الكميات المنجزة بالاستناد إلى قياسات الموقع أو تقارير المهندسين المشرفين. كما تُراجع الكميات السابقة والحالية والإجمالية لتجنب احتساب عمل سبق تسجيله في مستخلص سابق.
- بيانات الربط: اسم المشروع والطرف ومركز التكلفة والفترة، مع توضيح ما إذا كان المستخلص للعميل أو لمقاول الباطن.
- بنود الأعمال: وصف كل بند ووحدته وكميته وسعره، بما يسمح بمراجعة طريقة حساب القيمة الإجمالية.
- التكاليف: قيمة المواد والعمالة والمعدات والنفقات العامة المرتبطة بالأعمال المنفذة.
- التسويات: الدفعات المقدمة والضرائب والاستقطاعات والمبالغ المجنبة، بحسب العقد والعملية المعنية.
بعد حصر الأعمال، تُطبّق الأسعار المتفق عليها على البنود لتحديد قيمتها. ويراجع فريق المشروع كذلك ارتباط البنود بالمقايسة التفصيلية وأمر الإسناد ومحضر استلام الموقع والبرنامج الزمني التمويلي. وتُدرج الأعمال التي اطّلع عليها الاستشاري ووافق عليها ضمن مسار مراجعة المستخلص، مع توثيق حالة الاعتماد.
تختلف المعالجة المالية للضمان والدفعات المقدمة والمبالغ المجنبة والضرائب والاستقطاعات من عقد إلى آخر. لذلك تُسجل هذه العناصر كبنود منفصلة، ولا تُدمج تلقائيًا في مصروف واحد أو تُعامل بنسبة موحدة. وقد ترتبط الاستقطاعات بمخالفة للجودة أو السلامة، أو بتأخير، أو بمواد مخالفة للعقد، أو بدفعة مقدمة سبق صرفها.
يساعد نظام المقاولات لإدارة بيانات المشروعات على ربط بنود المستخلص بالمشروع وحساباته. وتبقى مراجعة صحة الكميات والأسعار والاستقطاعات ضرورية قبل اعتماد المطالبة، لأن دقة الحساب تبدأ من اكتمال بيانات البند وتطابقها مع مستندات العمل.
تعرض المستخلصات الشهرية التقدم والكميات المنجزة والتكاليف المباشرة وغير المباشرة والفروق بين التكاليف المتوقعة والفعلية، فتجمع صورة العمل المنفذ وما يرتبط به من تكلفة. ويشمل إعدادها تقدير كميات المواد والعمل والخدمات المستخدمة في المشروع، بالاستناد إلى الرسومات الفنية والمواصفات وعقود المقاولة. ويساعد توثيق أساس تقدير الكميات على تفسير القيم المدرجة وربطها بنطاق الأعمال، بدل الاكتفاء بمبالغ لا توضح ما يقابلها من تنفيذ.
يُبنى الجدول على بنود محددة، بحيث تظهر كمية كل بند وسعره وقيمته الإجمالية في موضع يسهل تتبعه ومراجعته. كما ينبغي ربط المستخلص بالطرف والمشروع ومركز التكلفة والفترة، مع تحديد ما إذا كان يخص العميل أو مقاول الباطن؛ فهذه البيانات تميز المطالبة وتربطها بسياقها المالي والتنفيذي. وتُعرض الضمانات والدفعات المقدمة والمبالغ المجنبة والضرائب والاستقطاعات بحسب طبيعة العملية وشروط العقد، من دون افتراض أنها جميعًا مصروفات أو تطبيق نسبة واحدة على كل مستخلص. ويساعد فصلها عن قيمة الأعمال على توضيح مكونات المطالبة.
أرشفة مستندات المطالبات وتقارير الحصر
تبدأ أرشفة المطالبة بإنشاء ملف مرتبط بالمشروع وفترة الأعمال ورقم المستخلص. وتُجمع فيه مستندات الحصر والمراسلات ومرفقات الأعمال، بدل حفظها بأسماء عامة يصعب استرجاعها. وعند مراجعة مطالبة لمبنى إداري، يساعد ربط الملف باسم المشروع والبند على الوصول إلى مستندات العمل المقصود من دون خلطها بمطالبات مشروع آخر.
يُرتب سجل المستندات وفق تسلسل دورة المطالبة، من إثبات العمل إلى المراجعة والاعتماد. ويشمل هذا التسلسل عادةً:
- مستندات نطاق العمل: العقد أو أمر الإسناد والمقايسة المرتبطة بالبند.
- إثبات التنفيذ: قياسات الموقع وتقارير المهندس المشرف ومحاضر استلام الأعمال.
- مرفقات المطالبة: كشف الكميات والمراسلات والمستندات التي تسند قيمة البند.
- سجل المراجعة: الملاحظات وحالة الاعتماد وأي مستندات معدلة مرتبطة بالمطالبة.
بعد تجميع الملفات، يُعطى كل مستند وصفًا يحدد المشروع والبند والفترة ونوع الوثيقة. فبدل تسمية الملف «مرفق جديد»، يمكن وصفه بأنه تقرير حصر لأعمال الدهان في مبنى إداري خلال فترة المطالبة. وتُميّز النسخة المعدلة بوضوح عن السابقة، حتى لا يعتمد المراجع مستندًا حلّت محله مراجعة أحدث.
يحوّل تقرير الحصر مستندات القياس إلى صورة قابلة للمقارنة. فهو يوضح كميات الأعمال المنجزة والمخططة لكل مشروع، ويُظهر التقدم أو الفجوة بين الخطة والتنفيذ. فإذا كانت كمية تمديد الكابلات المنفذة أقل من المخطط، يعود فريق المشروع إلى تقارير الموقع والمستندات المرتبطة بالبند لفهم سبب الفرق، بدل الاكتفاء برقم إجمالي.
لضمان اتساق التقرير مع ملف المطالبة، تُراجع عملية الحصر عبر خطوات مترابطة:
- تحديد المشروع والبند والفترة التي يغطيها تقرير الحصر.
- إسناد الكمية المنفذة إلى قياس موقع أو تقرير إشراف ذي صلة.
- مقارنة المنفذ بالمخطط، مع توثيق الفروق وأسبابها في سجل المراجعة.
- ربط نتيجة الحصر بمستندات المطالبة التي تدعم البنود الواردة فيها.
تفيد هذه المقارنة في التمييز بين اختلاف التنفيذ واختلاف التسجيل. فقد يرجع الفرق إلى كمية لم تُنجز بعد، أو إلى مستند قياس لم يُربط بالبند الصحيح. لذلك ينبغي أن يعرض تقرير الحصر اسم البند ووحدته والكمية المخططة والمنفذة، وأن يتيح الرجوع إلى مستند الإثبات المرتبط بها. وبهذا لا تتحول الفروقات إلى أرقام بلا تفسير.
تفيد الأرشفة المنظمة أيضًا عند مراجعة المطالبات السابقة أو إعداد تقارير المشروع. إذ يستطيع المراجع تتبع المستند من ملف المطالبة إلى بند الحصر ثم إثبات التنفيذ، بينما تساعد مقارنة المخطط بالمنفذ على تفسير حالة الأعمال. أما حفظ المطالبات دون تصنيف، فيصعّب استرجاع المستندات ومراجعة الفروقات ويزيد احتمال الالتباس.
ومن المهم أن تظل مراجعة المستندات والحسابات جزءًا من اعتماد المطالبة؛ فالتنظيم الرقمي يسهّل الوصول والمقارنة، لكنه لا يحسم صحة القياس أو مطابقة البند. عند تعديل مستخلص، يُحفظ أثر التعديل مع مستنداته المرتبطة، وتُراجع الكميات والتكاليف قبل اعتماد النسخة المستخدمة في التقارير.
أسعار وباقات البرنامج
لا يُختار نظام إدارة المستخلصات بناءً على اسم الباقة، بل على مدى توافق نطاقها مع دورة العمل الفعلية. تختلف احتياجات شركة تنفذ مشروعًا واحدًا عن شركة تدير مشروعات متعددة ومقاولي باطن بعقود متزامنة. وتتحدد تكلفة البرنامج بحسب الحالة، وتُقدَّم بعد طلب عرض، وفق عوامل مثل عدد المستخدمين والمشروعات، والوظائف المطلوبة، ومستوى الربط مع الحسابات والمخازن.
قبل مقارنة الباقات، حدّد نطاق الاستخدام: هل يقتصر على تسجيل المستخلصات، أم يشمل متابعة العقود والدفعات والتكاليف والتقارير؟ فالشركة التي تحتاج إلى تسجيل مطالبة العميل تختلف عن شركة تريد أيضًا متابعة مستخلصات مقاولي الباطن والالتزامات المفتوحة. وكل وظيفة إضافية توسّع نطاق التطبيق، وتؤثر في اختيار الباقة المناسبة.
يُقيّم عدد المستخدمين بحسب الأدوار المشاركة في الدورة، لا بحسب إجمالي عدد الموظفين فقط. فقد يُدخل فريق المشروع بيانات الأعمال، ويراجعها القسم المالي، ثم يتابع المسؤول حالة الاعتماد. وإذا احتاجت هذه الأدوار إلى صلاحيات مختلفة أو وصول متزامن، يصبح تنظيم المستخدمين والصلاحيات عاملًا مهمًا عند تحديد نطاق النظام.
يؤثر عدد المشروعات والعقود في حجم البيانات التي تحتاج الإدارة إلى تنظيمها ومتابعتها. فقد تكتفي شركة لديها مشروع واحد وعقد رئيسي بنطاق أبسط من شركة تدير مواقع متعددة وعقودًا مفتوحة ومطالبات متتابعة. ويُراعى كذلك عدد مقاولي الباطن، وتكرار المستخلصات، والحاجة إلى تقارير تفصيلية عن تكلفة كل مشروع.
عند تقييم أي باقة، تُراجع عناصرها العملية قبل اعتمادها:
- إدارة المطالبات: هل تغطي مستخلصات العميل ومقاولي الباطن، وتعرض حالة الاعتماد والدفعات؟
- متابعة التكلفة: هل تربط الالتزامات بالعقد والمشروع، وتوضح المستحق والمتبقي؟
- التقارير: هل تلائم تقارير المستخلصات والنفقات والعقود المفتوحة احتياجات الإدارة؟
- الربط الإداري: هل يتطلب العمل ربط بيانات المقاولات بالحسابات أو المخازن؟
على سبيل المثال، إذا كانت الأولوية معرفة مستحقات كل مقاول، فتُعطى متابعة العقد والدفعات والتقارير أهمية أكبر. أما إذا كان التحدي مراجعة فروقات التكلفة بين مشروعات متعددة، فتُقيّم قدرة النظام على عرض البيانات بحسب المشروع والبند. المهم تحديد المهمة التي ينبغي للنظام معالجتها، لا اختيار قائمة طويلة من الوظائف لا يستخدمها الفريق.
يتحدد نطاق التطبيق أيضًا بحسب البيانات المطلوب تنظيمها، وطريقة العمل الحالية، وحجم التقارير اللازمة للإدارة. فترحيل السجلات القائمة أو ربط إجراءات مالية قائمة قد يغيّر احتياجات التنفيذ مقارنة ببدء تسجيل المشروعات والعقود في نظام جديد. كما يؤثر عدد الإدارات المشاركة في تحديد الصلاحيات ومسار مراجعة المستخلص.
لذلك يبدأ تقدير الباقة بحصر المشروعات والعقود والمستخدمين والتقارير والروابط المطلوبة، ثم ترتيبها بحسب الأولوية. توضح هذه الخطوات عناصر النطاق المؤثرة في التكلفة، وتجعل مقارنة الباقات مرتبطة باحتياج تشغيلي محدد بدل المفاضلة على السعر وحده.
أنواع المستخلصات: التنفيذي والجاري والنهائي
يختلف نوع المستخلص بحسب مرحلة المشروع والجهة التي ستستخدمه. فالمستخلص التنفيذي أداة داخلية لمتابعة تقدم الأعمال والتكاليف، ولا يُقدّم إلى المالك أو الجهة الإدارية. أما المستخلص الجاري فيوثق جزءًا من الأعمال المنفذة خلال مدة متفق عليها، ثم يقدمه المقاول إلى المالك للمراجعة وصرف المستحقات. ويُعد المستخلص النهائي بعد اكتمال الأعمال والتسليم الابتدائي.
يخدم المستخلص التنفيذي إدارة المشروع قبل إعداد المطالبة الخارجية. فهو يساعد المكتب الفني والإدارة المالية على مراجعة الكميات المنفذة والتكاليف ومقارنتها بالخطة، ثم تحديد البيانات التي ستُدرج في المستخلص الجاري. فمثلًا، عند تنفيذ مرحلة من أعمال التمديدات، تُسجل كمياتها وتكلفتها داخليًا قبل إدراج الأعمال المستحقة في مطالبة المالك.
أما المستخلص الجاري، فيرتبط بجزء مكتمل من العمل ومدة تقديم محددة مسبقًا. ويعرض بنود الأعمال المنفذة والكميات وقيمتها، مع احتساب أثر المستخلصات السابقة بصورة تراكمية منذ بدء المقاولة. وتُصرف مستحقات المقاول بناءً على المستخلص بعد اعتماده. وقد يتسلم المقاول بحد أقصى 95% من قيمة المستخلص الجاري، مع إبقاء النسبة المتبقية ضمانًا حتى المعاينة والتسليم الابتدائي.
تُستخدم المستخلصات الفصلية أو الربع سنوية في المشروعات طويلة المدة أو المقسمة إلى فترات زمنية محددة. وتتبع فترة التقديم ما اتُّفق عليه للمشروع، لذلك ينبغي أن تطابق الفترة المسجلة نطاق الأعمال المنفذة خلالها. وعند الانتقال إلى فترة جديدة، تُراجع الكميات السابقة والحالية والإجمالية لتظهر الأعمال المضافة من دون تكرار ما سبق إدراجه.
يُعد المستخلص النهائي بعد انتهاء الأعمال والتسليم الابتدائي، ويجمع الصورة الختامية للمشروع. ويتضمن الكميات النهائية والتكاليف الفعلية والمبالغ المستحقة للمقاول ومقاولي الباطن. وتساعد مراجعة القيم التراكمية والمطالبات السابقة على تحديد الرصيد الختامي، بدل التعامل مع المستخلص النهائي كمطالبة منفصلة عن سجل المشروع.
- التنفيذي: متابعة داخلية للتقدم والتكلفة، ولا يُرسل إلى المالك.
- الجاري: مطالبة عن جزء منجز خلال مدة متفق عليها، وتُرفع للمالك بعد إعدادها.
- النهائي: حصر ختامي للكميات والتكاليف والمستحقات بعد انتهاء الأعمال والتسليم الابتدائي.
لضبط الدورة، يُسجل نوع المستخلص وفترته والجهة المعنية، ثم تُربط بنوده بالأعمال المنفذة والمطالبات السابقة. بعد ذلك تُراجع الكميات والقيم وحالة الاعتماد، ويُفصل مستند إثبات الأعمال عن حركة التحصيل عند تسجيل مستخلص العميل والفاتورة المرتبطة به. يوضح هذا التمييز ما يخص إثبات الإنجاز وما يخص القبض، ويجعل قراءة موقف المشروع أدق.
عندما تتداخل المستخلصات الجارية والنهائية مع عقود الباطن، يصبح ربط كل مطالبة بمشروعها وفترتها خطوة عملية لإحكام المتابعة. نظّم متابعة مستخلصات مشروعاتك ضمن دورة واضحة تربط الأعمال بالمطالبات والمستحقات.
تتضح وظيفة كل نوع عند ربطه بتقدير تقدم المشروع؛ إذ يُقدّر التقدم استنادًا إلى الأعمال المنجزة والكميات المقدرة، ويُستخدم لتحديد المبالغ المستحقة للمقاول ومقاولي الباطن. وبذلك تُقرأ المطالبة في ضوء ما تحقق فعليًا، مع إبقاء بيانات الإنجاز والكميات واضحة عند إعداد كل مستخلص. ويظل التنفيذي سجلًا داخليًا لا يُقدّم إلى الجهة الإدارية أو المالك، فيما يقدّم المقاول المستخلص الجاري للمالك بعد إنجاز جزء من الأعمال خلال مدة متفق عليها مسبقًا.
تلائم المستخلصات الفصلية أو الربع سنوية المشروعات طويلة المدة أو المقسمة إلى فترات محددة، بما يتيح توزيع المتابعة عليها. ويصدر المستخلص النهائي بعد انتهاء الأعمال والتسليم الابتدائي، خلافًا للمستخلص الجاري الذي يُقدّم بعد إنجاز جزء من الأعمال. وعند إقفال المشروع، يجمع النهائي الكميات النهائية والتكاليف الفعلية والمبالغ المستحقة للمقاول ومقاولي الباطن، فتساعد صورته الشاملة على مراجعة رصيد الأعمال والالتزامات المرتبطة بها. ويحافظ فصل نوع المستخلص عن فترة إنجازه على وضوح المقارنة بين ما أُنجز وما سبق إدراجه، ويتيح قراءة مترابطة للمبالغ المستحقة.
Hajjaj.Pro
تقدم Hajjaj.Pro نظام المقاولات لمساعدة الشركات على تنظيم دورة العمل المرتبطة بالمشروعات والمستخلصات. وعندما تحتاج الإدارة إلى ربط متابعة المقاولين والدفعات والتكاليف ضمن إجراءات أوضح، يوفر النظام امتدادًا عمليًا لما تناولته الأقسام السابقة.
وتشمل حلول الشركة أنظمة محاسبية للشركات والمصانع، وأنظمة لإدارة الأعمال بالذكاء الاصطناعي، وحلولًا لإدارة المصانع. ويساعد هذا التنوع على معالجة احتياجات التشغيل والحسابات ضمن سياق التحول الرقمي، مع توجيه الحل بحسب طبيعة العمل ومتطلبات المنشأة.
إذا كانت إدارة المستخلصات والعقود موزعة بين سجلات منفصلة، فابدأ بتحديد البيانات والتقارير التي تحتاج إلى تنظيمها، مثل حالة المطالبات والتكاليف والالتزامات. تواصل مع Hajjaj.Pro لمناقشة احتياجات إدارة المقاولات في منشأتك.
ابدأ بتحويل المتابعة إلى قرار تشغيلي
الخطوة التالية ليست شراء نظام لمجرد الرقمنة، بل تحديد كيفية استخدام البيانات في إدارة المشروع. عيّن المسؤول عن إدخال المعلومات، والجهة التي تراجعها، والتقارير التي يحتاج إليها القرار المالي. ثم حدّد مواضع التعطل الحالية، مثل تأخر تحديث السجلات أو صعوبة استخراج صورة موحدة للمشروع. بهذه الأولويات يرتبط اختيار برنامج إدارة مستخلصات المقاولين بهدف تشغيلي واضح، لا بمجرد إضافة أداة جديدة.
ابدأ بنطاق عمل محدد، ثم قيّم مدى ملاءمة إجراءاتك الحالية للتنظيم الرقمي. يساعد وضوح الأدوار ومسار المراجعة فريقك على إدماج النظام في سير العمل، ويمنح الإدارة أساسًا عمليًا لتطوير المتابعة تدريجيًا. وعندما تتكامل التقنية مع طريقة العمل، تصبح المعلومات أداة لاتخاذ القرار لا عبئًا إضافيًا على الفريق.
تواصل مع Hajjaj.Pro لمناقشة احتياجات منشأتك، وحددوا معًا نقطة الانطلاق المناسبة لبناء متابعة أكثر تنظيمًا وكفاءة.