لا تختَر برنامج إدارة المصانع بناءً على سهولة تسجيل البيانات وحدها؛ قيّمه بقدرته على ربط المخزون بالمواد الخام وأوامر الإنتاج، وإظهار حركة المواد وتكلفة التصنيع ومراحل العمل بوضوح. تبدأ كيفية اختيار برنامج إدارة المصانع بتحديد احتياجات التشغيل، ثم مقارنة وظائف إدارة المخزون والإنتاج وأدوات حماية البيانات. بهذه المعايير يتحول البرنامج من سجل رقمي إلى أداة تدعم القرارات اليومية.
من الطبيعي أن تبحث عن نظام يقلل تشتت المعلومات ويساعدك على معرفة ما يتوفر في المستودعات وما يحتاجه خط الإنتاج. لكن الاختيار الفعّال لا يتوقف عند متابعة الكميات؛ بل يشمل نقل المواد بين المخازن، وضبط أوامر الإنتاج، ورصد المنتجات تحت التشغيل والجاهزة، وربط البيانات بالتكاليف والجودة.
في هذا الدليل، ستتعرّف إلى الخصائص التي تستحق التقييم، والأسئلة العملية التي تكشف مدى ملاءمة البرنامج لطبيعة مصنعك، وكيف تقارن بين إدارة المخزون والإنتاج وأمان البيانات، من دون الانشغال بميزات لا تخدم عملياتك. والنتيجة إطار واضح يساعدك على اتخاذ قرار يستند إلى سير العمل الفعلي واحتياجات المصنع.
النقاط الرئيسية
- قيّم قدرة النظام على تتبع المواد بين المستودعات، وتسجيل التسويات والتالف، وكشف أسباب النقص قبل أن يؤثر في الإنتاج.
- اختر طريقة تقييم للمخزون تناسب طبيعة المواد ودورة استخدامها، وتابع الكميات ومواقع التخزين بوضوح.
- راجع صلاحيات المستخدمين وآليات حماية البيانات، وتأكد من أن الوصول إلى معلومات المصنع مضبوط بحسب الأدوار.
- تحقق من ترابط أوامر الإنتاج مع المواد المسحوبة ومراحل التصنيع، ومن إمكانية مقارنة المخطط بالفعلي.
- تابع المواد الخام والإنتاج تحت التشغيل والمنتجات الجاهزة كدورة واحدة، لتفهم حركة التصنيع وتكلفته من البداية إلى النهاية.
إدارة المخزون والمواد الخام
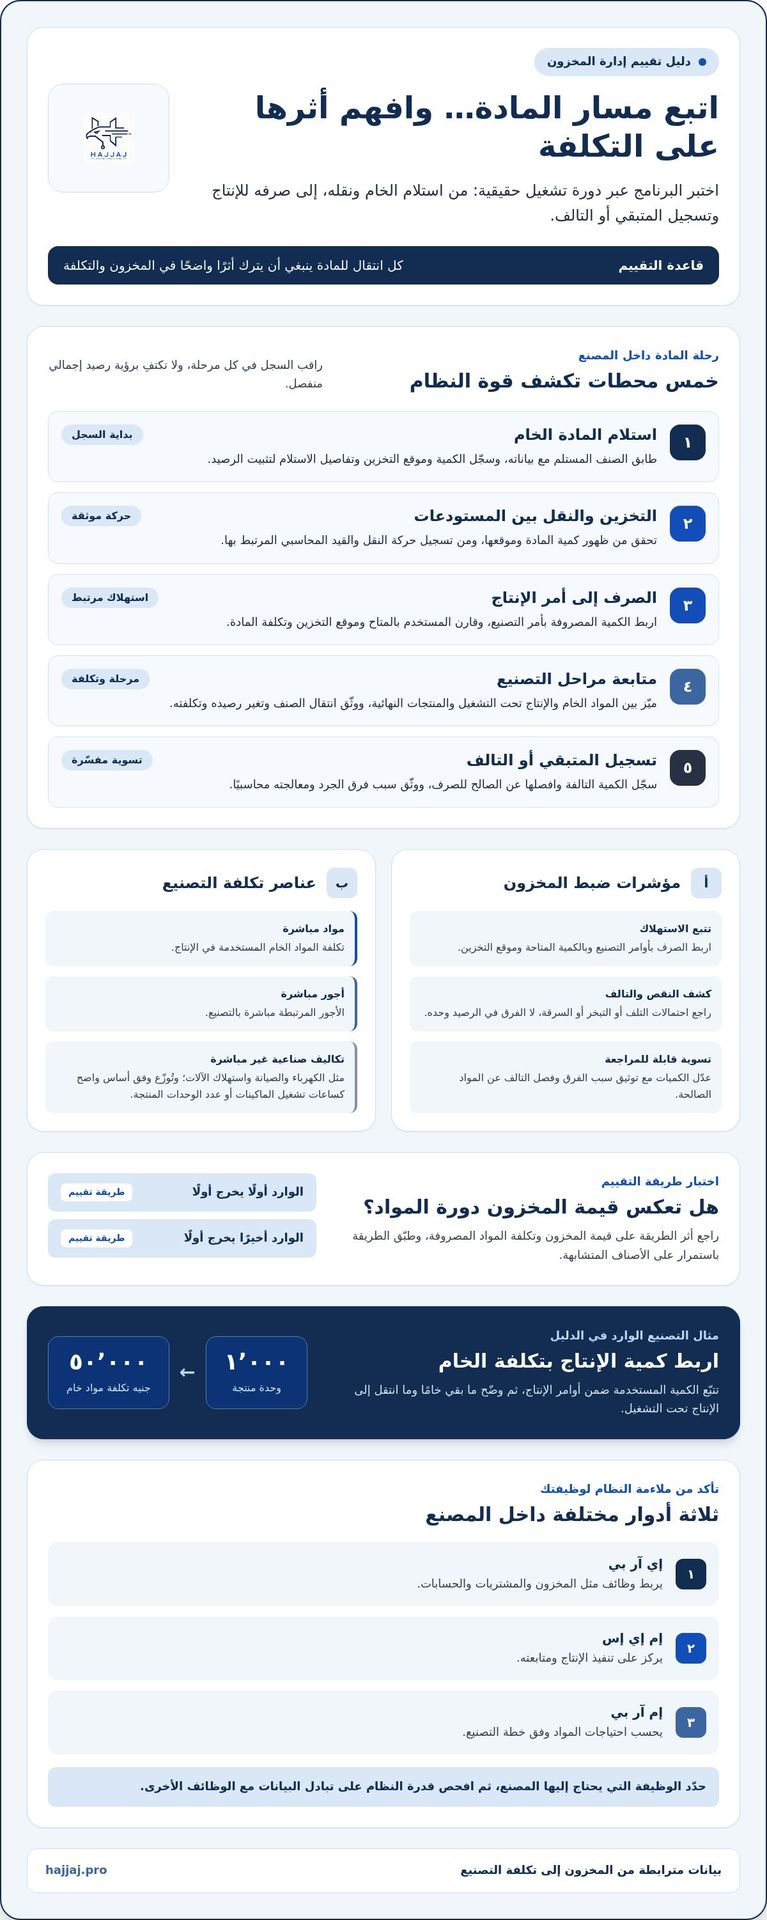
يختلف دور أنظمة «إي آر بي» و«إم إي إس» و«إم آر بي» داخل المصنع. يربط «إي آر بي» وظائف مثل المخزون والمشتريات والحسابات، بينما يركز «إم إي إس» على تنفيذ الإنتاج ومتابعته، ويحسب «إم آر بي» احتياجات المواد وفق خطة التصنيع. عند تقييم البرنامج، حدّد الوظيفة التي تحتاج إليها، ثم افحص قدرة النظام على تبادل البيانات مع الوظائف الأخرى.
ابدأ بتتبع مسار المادة الخام من الاستلام حتى صرفها للإنتاج. ينبغي أن يوضح النظام اسم الصنف، وكميته المتاحة، وموقع تخزينه، وتفاصيل استهلاكه أثناء التصنيع. فإذا نُقلت خامة من مستودع إلى آخر، سجّل الحركة والكمية والقيد المحاسبي المرتبط بها؛ فغياب أي حلقة يصعّب مطابقة الرصيد الدفتري بالموجود الفعلي.
افحص كذلك تقارير النقص والتالف، لا شاشة الأرصدة وحدها. قد يرجع العجز إلى التلف أو التبخر أو السرقة، وتساعد مقارنة حركة الصنف بسجلات الاستلام والصرف على تحديد موضع الخلل. وينبغي أن يتيح النظام تسجيل الكميات التالفة ومعالجتها محاسبيًا، بدل إبقائها ضمن رصيد المواد الصالحة للاستخدام.
- تتبع الاستهلاك: اربط صرف المواد بأوامر التصنيع، وقارن الكمية المستخدمة بالمتاح وموقع التخزين.
- تسجيل النقل: راجع انتقال المواد بين المستودعات مع أثر الحركة في القيود المحاسبية.
- ضبط العجز: استخدم شاشة التسوية لتعديل الكميات وتوثيق سبب الفرق في الجرد.
- تحليل التالف: سجّل كمية المنتجات التالفة، وافصلها عن المخزون القابل للصرف.
- تفصيل التكلفة: احتفظ بتكاليف المواد الخام وبياناتها لربطها لاحقًا بتكلفة التصنيع.
تأكد من أن ملف المورد يتضمن بيانات الاستلام التي يحتاج إليها فريق المخازن، وأن النظام يسجل طرق الاستلام الخاصة بالموردين والعملاء. عند وصول خامة، يستطيع الموظف مطابقة الصنف المستلم ببياناته وموقعه، ثم تثبيت الكمية في الرصيد. تمنح هذه الخطوات سجلًا أوضح عند مراجعة حركة المادة أو معالجة اختلاف في الكمية.
ابدأ اختبار وظائف البرنامج بسيناريو تشغيلي حقيقي: استلام خامة، ثم نقلها، ثم صرفها للإنتاج، ثم تسجيل المتبقي أو التالف. راقب ما إذا كان كل انتقال يترك أثرًا واضحًا في المخزون والتكلفة. اختر نظامًا يعرض هذه السلسلة في تقارير قابلة للمراجعة، لا في أرقام منفصلة يصعب تفسيرها.
عند المفاضلة بين الأنظمة، اختبر متابعة المخزون عمليًا للتأكد من أن المواد متاحة للإنتاج في الوقت المطلوب، إذ تساعد مراقبة المخزون على تجنب توقف خطوط الإنتاج. وينبغي أن يربط العرض بين استهلاك المادة أثناء التصنيع والكمية المتاحة ومكان التخزين، بحيث يفهم المسؤول أثر الصرف على الرصيد بدل الاكتفاء بإجمالي لا يوضح حركة الخام. كما أن تسجيل تكاليف المواد الخام وتفاصيلها يوفر أساسًا لمراجعة أثر استخدامها في التصنيع، ويربط بيانات التكلفة بحركة المادة.
عند اختبار النقل، تحقق من ظهور انتقال الخام بين المستودعات وتسجيل القيد المحاسبي المرتبط به؛ فوضوح الأثرين يسهّل تفسير تغير الرصيد. وإذا ظهرت كمية ناقصة، ينبغي أن تساعد تقارير الرقابة على فحص احتمالات التلف أو التبخر أو السرقة، لا أن تكتفي بعرض الفرق. وبالمثل، يجب أن يسمح النظام بتحديد كميات المنتجات التالفة وإجراء المعالجة المحاسبية اللازمة، مع تمييزها عن الكميات الصالحة للاستخدام. يوضح هذا الاختبار ما إذا كانت سجلات المخزون والتكلفة تفسر مسار المادة، من بقائها في المخزن إلى استهلاكها أو تسجيل تلفها، وتدعم مراجعة القرارات التشغيلية على أساس بيانات مترابطة.
إدارة المواد الخام والمخزون
تبدأ دقة تكلفة المنتج من طريقة تقييم المخزون، لا من سعر الشراء وحده. يتيح النظام استخدام طريقة الوارد أولًا يخرج أولًا، أو الوارد أخيرًا يخرج أولًا. اختر الطريقة التي تعكس دورة المواد في مصنعك، وطبّقها باستمرار على الأصناف ذات الطبيعة المتشابهة. عند اختبار البرنامج، راجع أثر الطريقة على قيمة المخزون وتكلفة المواد المصروفة للإنتاج.
صنّف المخزون إلى مواد خام، وإنتاج تحت التشغيل، ومنتجات نهائية. يوضح هذا الفصل موضع قيمة المواد في دورة التصنيع: فالخام ينتظر الصرف، والمنتج نصف المصنّع يحمل تكاليف مراحل أُنجزت، والمنتج الجاهز ينتظر البيع. افحص ما إذا كان النظام يعرض أرصدة هذه الفئات منفصلة، ويربط انتقال الصنف من مرحلة إلى أخرى بحركة موثقة.
اختبر تسجيل تكاليف المادة على مستوى الصنف والمرحلة. ينبغي أن يميز النظام بين تكلفة المواد المباشرة والأجور المباشرة، والتكاليف الصناعية غير المباشرة مثل الكهرباء والصيانة واستهلاك الآلات. كما ينبغي أن يتيح توزيع التكاليف غير المباشرة وفق أساس واضح، كساعات تشغيل الماكينات أو عدد الوحدات المنتجة. ويتحدد أساس التوزيع بحسب طريقة عمل المصنع وطبيعة منتجاته.
للتوضيح، يعرض أحد أمثلة التصنيع إنتاج 1000 وحدة باستخدام مواد خام تكلفتها 50,000 جنيه. في هذه الحالة، يحتاج المسؤول إلى تتبع الكمية المستخدمة، وربط تكلفتها بأوامر الإنتاج، ثم معرفة ما بقي خامًا وما انتقل إلى الإنتاج تحت التشغيل. لا تكفي قيمة إجمالية للمخزون؛ فالتفصيل بحسب الصنف والمرحلة يكشف أثر الاستهلاك على تكلفة المنتج.
- راجع أرصدة الفئات: قارن المواد الخام والإنتاج تحت التشغيل والمنتجات النهائية كلًّا على حدة.
- اختبر تقييم المخزون: تأكد من تسجيل طريقة الوارد أولًا يخرج أولًا أو الوارد أخيرًا يخرج أولًا.
- افحص توزيع التكاليف: اربط التكاليف الصناعية غير المباشرة بساعات التشغيل أو بوحدات الإنتاج.
- تتبّع المرحلة: تحقق من أن انتقال الصنف يحدّث الرصيد والتكلفة معًا.
اطلب تقريرًا يبيّن حركة الصنف وتكلفته حسب المرحلة، ثم قارنه بسجل الإنتاج الفعلي. إذا تغيّرت تكلفة المادة أو كمية الإنتاج، يجب أن يظهر أثر التغيير في التقارير المرتبطة، لا في رصيد منفصل فقط. وتُظهر مراجعة إدارة المواد والمخزون في المصنع كيف ترتبط بيانات المخزون بمتطلبات التشغيل.
أخيرًا، قيّم قدرة النظام على استخراج تقارير دورية عن حركة المواد، وتكلفة الوحدة، والجرد والربحية. اجعل التقرير قابلًا للفرز بحسب الصنف والمستودع ومرحلة التصنيع؛ فهذه التفاصيل تساعدك على تفسير الانحرافات بدل الاكتفاء بإجمالي المخزون. وعندما تتغير تشكيلة المنتجات أو طريقة التصنيع، راجع إعدادات التقييم والتوزيع حتى تظل نتائج التكلفة متوافقة مع دورة العمل.
أمان بيانات المصنع
تعامل مع بيانات المصنع بوصفها جزءًا من استمرارية التشغيل، لا ملفًا إداريًا منفصلًا. يضم النظام بيانات الموردين والعملاء، وأرصدة المواد، وتكاليف الإنتاج، وأوامر التصنيع. قيّم من يستطيع الاطلاع على كل نوع، ومن يملك صلاحية تعديله أو اعتماده. فموظف المخزن يحتاج إلى تسجيل الاستلام والصرف، لكنه لا يحتاج بالضرورة إلى تغيير قيود الحسابات أو إعدادات المستخدمين.
ابدأ بمراجعة صلاحيات الأدوار الوظيفية. اطلب عرضًا يوضح الفرق بين حساب مشغل الإنتاج، وأمين المستودع، والمحاسب، والمدير. اختبر مثالًا عمليًا: هل يستطيع مشغل الإنتاج تعديل بيانات المورد؟ وهل يستطيع مستخدم المخزن حذف حركة صرف سابقة؟ ينبغي أن تحدد الصلاحيات ما يستطيع كل دور تنفيذه، وأن تُسحب صلاحية الموظف عند انتقاله إلى وظيفة أخرى.
ثم افحص سجل التغييرات. عند تعديل كمية خامة أو اعتماد أمر إنتاج، يجب أن يسهل تتبع المستخدم والعملية ووقت حدوثها داخل النظام. تساعد هذه المعلومات على تفسير اختلاف رصيد مادة أو مراجعة تغيير في بيانات أمر تصنيع. اطلب إجراء تعديل متعمد على سجل اختباري، ثم اعرض تاريخ الحركة وتحقق من وضوح تفاصيلها للمسؤول المخول.
لا تكتفِ بسؤال عام عن النسخ الاحتياطي؛ اختبر خطوات استعادة البيانات. اعرف كيف تُحفظ نسخة من سجلات الإنتاج والمخزون، ومن ينفذ الاستعادة، وكيف يراجع الفريق سلامة المعلومات بعدها. استخدم سيناريو مثل فقدان سجل استلام أو تعطل جهاز مستخدم، وتحقق من إمكان استرجاع البيانات اللازمة لمتابعة العمل. فالنسخة التي لا يمكن استعادتها لا تدعم خطة التشغيل.
- صلاحيات الوصول: اربط كل دور بمهامه، وافصل اعتماد الحركة عن إدخالها عندما تتطلب إجراءات المصنع ذلك.
- سجل التدقيق: راجع أثر تعديل رصيد أو أمر إنتاج، وحدد الحساب الذي نفذ التغيير.
- استعادة البيانات: اختبر استرجاع سجل مخزون أو أمر تصنيع من نسخة محفوظة.
- إدارة الحسابات: أوقف حساب الموظف عند تغيير مهامه، وراجع الحسابات التي لم تعد مستخدمة.
افحص كذلك طريقة الاتصال بالنظام ومكان حفظ البيانات. إذا كان الوصول سحابيًا، اسأل عن ضوابط حماية الحسابات، وإدارة جلسات المستخدمين، وإجراءات التعامل مع فقدان بيانات الدخول. وإذا كان النظام يعمل على خوادم داخل المصنع، فأدرج مسؤولية صيانتها وحمايتها ضمن خطة التقنية الداخلية. في الحالتين، اختبر الدخول من جهاز مصرح به، ثم تأكد من رفض محاولة مستخدم لا يملك الدور المناسب.
اربط الأمان بتكامل الأنظمة أيضًا. عند تبادل بيانات المخزون مع الإنتاج والحسابات، حدّد من يملك صلاحية الإرسال والتعديل، وكيف تُراجع الأخطاء. جرّب سجلًا واحدًا ينتقل من استلام مادة إلى صرفها، وتحقق من اتساق البيانات لدى الوحدات المعنية. قبل اعتماد النظام، وثّق مسؤوليات المستخدمين، وإجراءات استعادة البيانات، وخطوات الإبلاغ عن خلل. بذلك تصبح حماية البيانات جانبًا قابلًا للاختبار في اختيار البرنامج، لا وعدًا عامًا في العرض.
إدارة أوامر الإنتاج وسحب المواد الخام
يبدأ ضبط الإنتاج بأمر واضح يحدد المنتج والكمية والمواد المطلوبة وموقع الصرف. افحص قدرة البرنامج على تحويل خطة التصنيع إلى أوامر إنتاج قابلة للمتابعة، بدل تسجيلها كنصوص منفصلة. عند إنشاء أمر لمنتج معين، ينبغي أن تظهر قائمة الخامات المرتبطة به والمستودع الذي ستُصرف منه. هكذا يستطيع مسؤول الإنتاج مراجعة الاحتياج قبل بدء التشغيل.
اختبر مسار الصرف كاملًا. حدّد المواد والمخزن في أمر الإنتاج، ثم قارن الكميات المسحوبة بالكميات المحددة للاستخدام. إذا تجاوز الصرف الكمية المخططة، ينبغي أن يكشف التقرير الفرق بوضوح، حتى يراجع المشرف سبب الاستهلاك الإضافي. وإذا بقيت مواد غير مستخدمة، سجّل إعادتها إلى المخزن واربط الحركة بالأمر نفسه. يحفظ هذا الربط أثر الخام بين المستودع وخط الإنتاج.
تساعد وظيفة حجز المواد الخام على منع تخصيص الصنف نفسه لأوامر متزامنة من دون وضوح الرصيد المتاح. اختبرها بإدخال أمرين يحتاجان إلى المادة ذاتها، ثم راجع الكمية المحجوزة والمتبقية للصرف. ينبغي أن يبيّن النظام أثر الحجز على التخطيط، وأن يتيح تعديل الطلب عند تغيير كمية الإنتاج. افحص كذلك تسعير الأصناف، لأن قيمة المواد المصروفة تدخل في متابعة تكلفة الأمر والمنتج.
- خطة التصنيع: أنشئ أمرًا يحدد المنتج والكمية والخامات وموقع الصرف.
- صرف المواد: قارن الكمية الفعلية بالكمية المطلوبة، وسجّل الإرجاع أو الزيادة.
- حجز الخامات: راجع أثر الحجز عندما تتنافس أوامر الإنتاج على الصنف نفسه.
- مراكز التكلفة: اربط خط الإنتاج بمركز التكلفة المناسب لتسهيل التخطيط والمتابعة.
- مراقبة الجودة: اختبر تسجيل فحوص الإنتاج والعينات وربط نتائجها بالأمر والمرحلة.
لا تتوقف المراجعة عند حركة المواد. ينبغي أن يتكامل الأمر مع جدولة الإنتاج ومتابعة أداء الخط، وأن يدعم ربط خطوط الإنتاج بمراكز التكلفة. عند مقارنة أوامر خطين، تساعد هذه الصلة على تنظيم التخطيط ومراجعة المصروفات التشغيلية لكل خط. افحص أيضًا إمكان متابعة الجودة أثناء التصنيع، وتحليل العينات وربط نتائجها بالمنتج الجاري تنفيذه؛ فقد تستدعي نتيجة الفحص عزل دفعة أو إعادة معالجة جزء منها.
إذا كان المصنع ينفذ بيعًا مباشرًا مرتبطًا بالإنتاج، فاختبر معالجة العملية دون إدخال المنتج إلى المخزن. ينبغي أن تتيح شاشة الأمر تسجيل العميل وسعر المنتج والخصومات والضرائب، وإنشاء قيود اليومية وترحيلها. قارن بيانات العملية بسجلها المحاسبي، وتأكد من أن مسار البيع لا يكرر كمية المخزون أو يقطع تتبع الإنتاج. يكشف هذا الاختبار مدى ملاءمة النظام لدورة المصنع الفعلية، من تخطيط الأمر وسحب الخامات حتى الجودة والتكلفة والتسليم.
إدارة المواد الخام والإنتاج تحت التشغيل والمنتجات الجاهزة
يعرض النظام الصناعي دورة المنتج عبر ثلاث حالات مترابطة: مواد خام، وإنتاج تحت التشغيل، ومنتجات نهائية. اختبر انتقال صنف واحد بينها، بدءًا من صرف المواد الأولية، ثم تسجيله في مرحلة التصنيع، وصولًا إلى استلام المنتج الجاهز. ينبغي أن يعكس كل انتقال تغير حالة المخزون، لا أن يضيف رصيدًا جديدًا من دون تحديث المرحلة السابقة. هكذا يستطيع فريقك تحديد موضع قيمة المواد في دورة التصنيع.
في الإنتاج تحت التشغيل، لا يكفي تسجيل أن المنتج «قيد التصنيع». ينبغي أن يربط النظام المنتج نصف المصنع بمرحلة محددة، ويعرض نسبة اكتمالها والمواد والموارد التي استهلكتها. فإذا مر المنتج بمرحلة تشغيل أولى ثم انتقل إلى التجميع، يجب أن يحتفظ النظام بسجل لكل مرحلة. راجع أيضًا إمكان مقارنة ساعات التشغيل المعيارية بالساعات الفعلية للمنتج نصف المصنع، لكشف اختلاف زمن التنفيذ.
تتضح فائدة هذا الربط عند احتساب التكلفة على مستوى المرحلة. افحص قدرة البرنامج على تسجيل تكاليف المواد الخام والعمالة والتكاليف غير المباشرة والآلات لكل مرحلة، بدل تجميعها في تكلفة إجمالية يصعب تفسيرها. كما ينبغي أن يسمح بتحميل المنتج تكاليف إضافية، مثل الأجور المباشرة أو الكهرباء، بقيمة مضافة أو بنسبة مئوية. اختر أساس التحميل وفق طريقة احتساب المصنع، ثم اختبر ظهور أثره في تكلفة المنتج.
- حركة المراحل: تتبع انتقال المنتج من الخام إلى التصنيع، ثم إلى المخزون النهائي.
- نسبة الإنجاز: راجع اكتمال كل مرحلة للمنتجات التي لم تُنهَ بعد.
- ساعات التشغيل: قارن الزمن المعياري بالفعلي للمنتج نصف المصنع.
- تكلفة المرحلة: افصل المواد والعمالة والآلات والتكاليف غير المباشرة في التقارير.
- المنتج النهائي: طابق الكمية المستلمة مع ما اكتمل تصنيعه قبل اعتماد رصيد الجاهز.
جرّب سيناريو لمنتج يمر بمرحلتين، مثل تشكيل قطعة ثم تجميعها. سجّل المواد المصروفة في المرحلة الأولى، ثم انقل المنتج نصف المصنع إلى الثانية، وأضف تكلفة التشغيل الخاصة بها. راجع بعد ذلك نسبة الإنجاز والتكلفة المتراكمة والكمية التي انتقلت إلى المنتج النهائي. يكشف هذا الاختبار ما إذا كان النظام يحافظ على تسلسل التصنيع، أو يفقد الصلة بين المواد والعمل المنجز.
اطلب تقارير دورية عن حركة المواد، والربحية، وتكلفة الوحدة، والجرد. يجب أن تساعدك التقارير على فهم ما بقي تحت التشغيل، وما اكتمل، وأين تراكمت التكلفة. قارن تقرير المرحلة بسجل الإنتاج، ثم تتبع أي فرق إلى المواد أو ساعات التشغيل أو التكاليف المحملة. ولتقييم احتياجات هذا المسار ضمن بيئة مصنعك، ناقش إدارة مراحل الإنتاج والمخزون.
تساعد إدارة المواد في المستودعات وفق مراحل الإنتاج على إبقاء مسار التصنيع واضحًا، من المواد الأولية إلى الإنتاج تحت التشغيل ثم المنتجات الجاهزة. ويكتسب هذا التقسيم أهمية لأن مخزون المصنع يتوزع إلى مواد خام ومواد تحت التشغيل ومخزون نهائي؛ فتمييز هذه الفئات يتيح قراءة وضع المخزون بحسب موقعه من التصنيع، بدل النظر إليه ككتلة واحدة. تشتري المصانع عادةً مواد أولية ثم تصنعها قبل بيعها كمنتجات جاهزة، لذا يرتبط فهم الرصيد بما أُنجز منها وما لا يزال قيد المعالجة.
عند مراجعة الأداء، يتيح برنامج إدارة المصانع حساب تكاليف المواد الخام والعمالة والتكاليف غير المباشرة والآلات على مستوى مراحل الإنتاج، بما يساعد على إظهار موضع نشوء التكلفة خلال التصنيع. كما يمكن للنظام مقارنة ساعات التشغيل المعيارية بالساعات الفعلية للمنتجات نصف المصنعة، لتوضيح الفروق الزمنية في التنفيذ. وتحتاج المصانع إلى تقارير دورية عن حركة المواد والربحية وتكلفة الوحدة والجرد لمتابعة وضعها المالي والإنتاجي؛ لذا يفيد ربط هذه المؤشرات بمراحل المخزون في فهم العلاقة بين تقدم العمل وتكلفته ورصيده.
Hajjaj.Pro: نظام المقاولات
تقدم Hajjaj.Pro حلولًا وأنظمة لإدارة المصانع، وتدعم الشركات في تنظيم عملياتها الصناعية وإدارة بيانات التشغيل. إذا كانت أولويتك ربط المواد الخام بأوامر الإنتاج ومراحل التصنيع ضمن مسار إداري أوضح، فحلول إدارة المصانع ترتبط مباشرة بهذه الحاجة. كما توفر الشركة أنظمة لإدارة الأعمال بالذكاء الاصطناعي، إلى جانب نظام المقاولات، للمنشآت التي تحتاج إلى تنظيم أعمالها في هذه المجالات.
ابدأ بتحديد سير العمل الذي تريد تطويره، مثل متابعة المخزون أو ضبط بيانات الإنتاج، ثم وضّح احتياجات مصنعك عند مناقشة الحل المناسب. بهذه الخطوة يصبح تقييم النظام مرتبطًا بعملياتك الفعلية، لا بقائمة خصائص عامة.
للاستفسار عن حلول إدارة المصانع، تواصل مع Hajjaj.Pro أو تفضل بزيارة hajjaj.pro.
حوّل معايير الاختيار إلى خطوة تنفيذية
يبدأ القرار الفعّال بتحديد نقطة التشغيل التي تحتاج إلى تطوير، ثم صياغة متطلبات واضحة يستطيع فريقك تقييمها عمليًا. اتفقوا على سيناريو من واقع المصنع، وحددوا احتياجات كل دور وظيفي، وكيف ستُراجع البيانات بعد تطبيق النظام. بهذه الخطوات تصبح كيفية اختيار برنامج إدارة المصانع عملية مرتبطة بأولويات التشغيل، لا مقارنة شكلية بين قوائم الخصائص.
تقدم Hajjaj.Pro حلولًا وأنظمة لإدارة المصانع، وأنظمة لإدارة الأعمال بالذكاء الاصطناعي، إضافة إلى نظام المقاولات. اختر المجال الأقرب إلى احتياج منشأتك، وابدأ بوصف سير العمل الذي تريد تنظيمه. يساعد وضوح المتطلبات على مناقشة الحل المناسب لعملياتك واتخاذ قرار مدروس.
تواصل مع Hajjaj.Pro لمناقشة احتياجات مصنعك، واجعل الخطوة التالية بداية أكثر تنظيمًا لإدارة عملياتك.