النظام الأقوى ليس بالضرورة الأنسب لشركتك. تبدأ أخطاء اختيار نظام إدارة الشركات عندما يُحسم القرار قبل فهم سير العمل، وحماية البيانات، والتكلفة الفعلية للتطبيق. وقد تكون النتيجة نظامًا لا يستخدمه الموظفون كما ينبغي، أو معاملات مالية تُغفل أو تُسجّل أكثر من مرة.
من الطبيعي أن تركز على وظائف النظام وسرعته في إنجاز المهام، لكن ذلك لا يكفي لاتخاذ قرار يؤثر في عمليات الشركة. فالاختيار الدقيق يربط التقنية باحتياجات الأقسام، ويوازن بين حماية البيانات والميزانية، ويتحقق من قدرة النظام على معالجة المشكلات اليومية فعلًا.
ستتعرف هنا على أبرز المخاطر التي تستحق الانتباه قبل الاختيار: إهمال مراجعة سياسات حماية البيانات، واستبعاد المستخدمين والخبراء من التخطيط والاختبار، وحساب سعر النظام دون تكاليف التنفيذ والدعم. كما نوضح كيف يؤدي إغفال المعاملات أو تكرارها إلى صورة مالية غير دقيقة، وما يساعد على تقليل هذه الأخطاء من خلال تحليل العمليات، وتحديد المتطلبات، واختبار النظام على سيناريوهات العمل الفعلية.
النقاط الرئيسية
- قيّم حماية البيانات وسياسة حفظها، وحدد طريقة الوصول المناسبة لطبيعة عمل الشركة.
- أشرك المستخدمين الرئيسيين مبكرًا، واختبر سير العمل والبيانات قبل التشغيل الفعلي.
- كوّن فريقًا متعدد التخصصات يجمع خبرة الإدارات والقيادة لفهم الاحتياجات والمخاطر.
- احسب التكلفة الإجمالية، بما فيها التخصيص ونقل البيانات والتدريب والدعم، لا رسوم الترخيص وحدها.
- اعتمد تسجيلًا مركزيًا ومنتظمًا للمعاملات، مع مراجعة تكشف النواقص والتكرار قبل أن يؤثرا في التقارير.
1. أمان البيانات المالية وسياسات مزود الخدمة
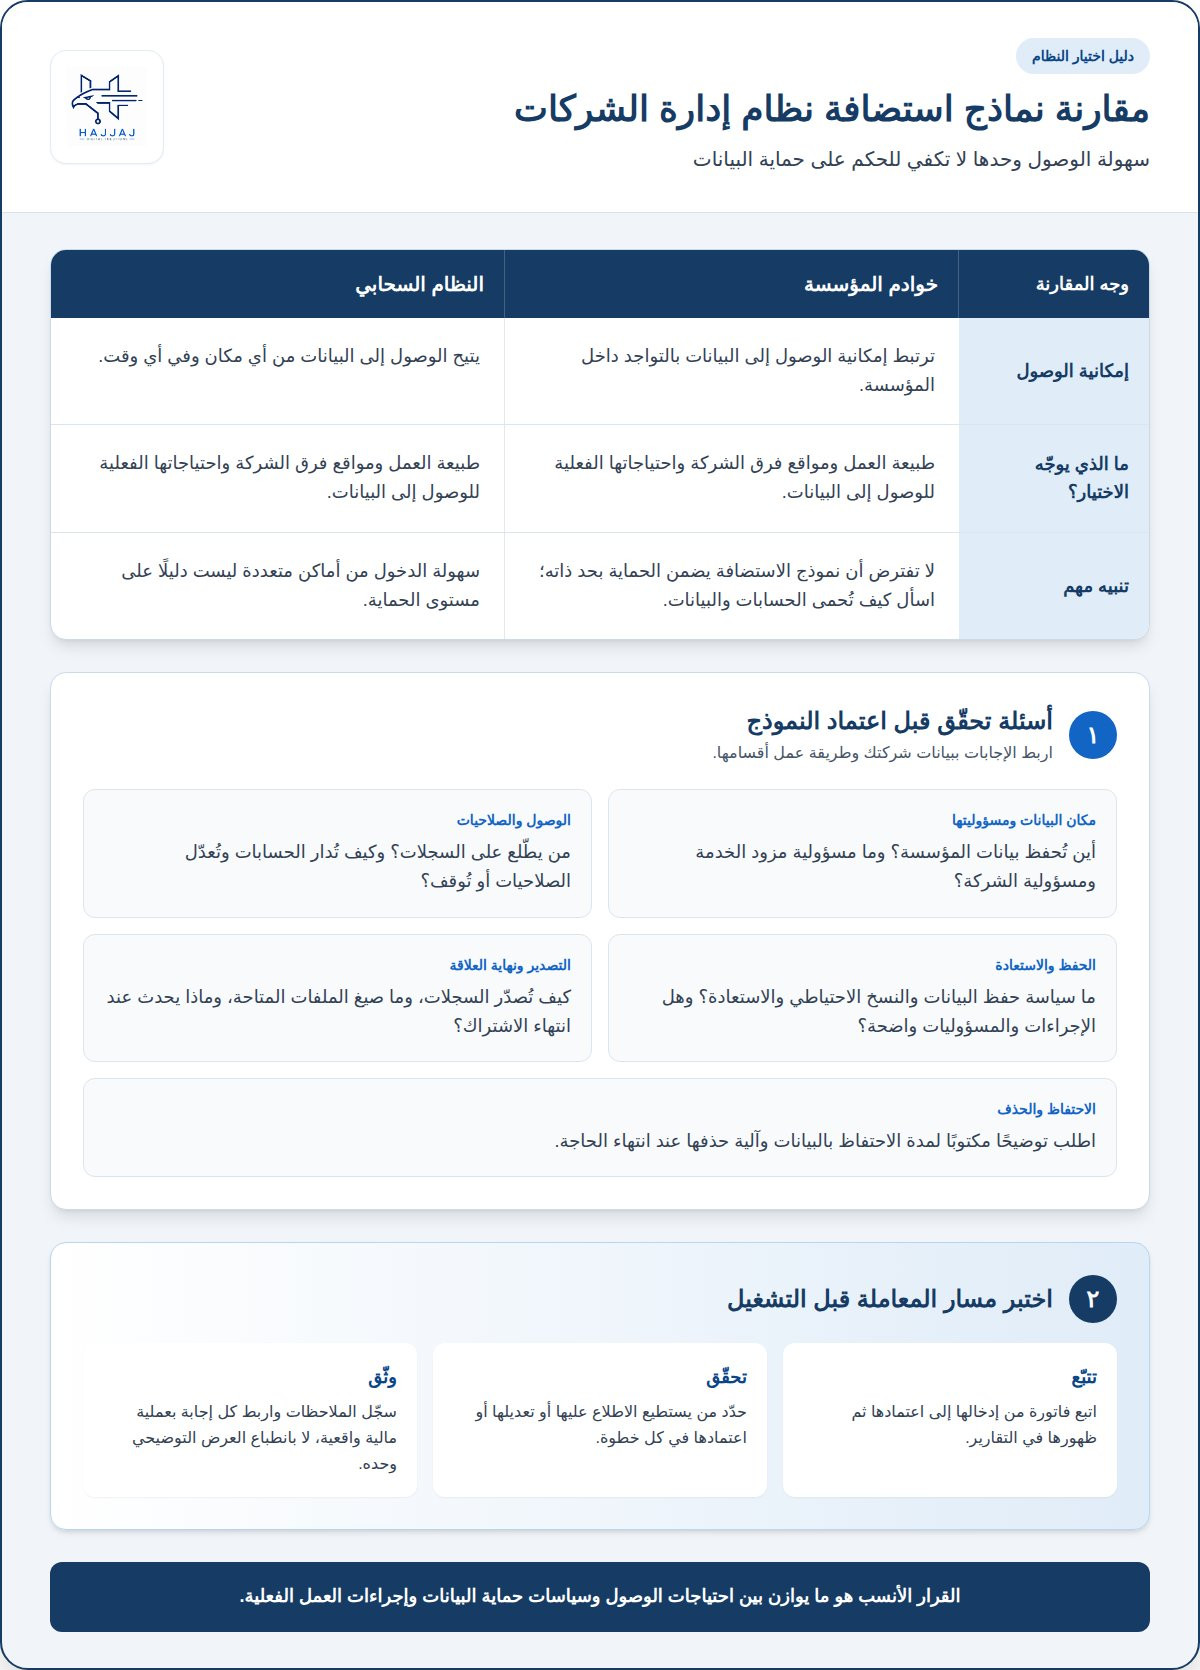
لا يُحسم أمان البيانات المالية بعبارة «النظام آمن». يبدأ التقييم بتحديد البيانات التي سيديرها النظام، مثل فواتير العملاء وأرصدة المخزون ومستحقات الموردين، ثم فهم كيفية حفظها وحمايتها. اطلب شرحًا واضحًا لسياسة مزود الخدمة، وحدد مسؤولياته ومسؤوليات شركتك. ومن أخطاء اختيار نظام إدارة الشركات الاكتفاء بعرض المزايا من دون معرفة ما يحدث لبياناتك أثناء الاستخدام وبعد انتهاء العلاقة.
راجع السياسة بندًا بندًا، لا بوصفها نصًا عامًا. حدّد أين تُحفظ بيانات المؤسسة، ومن يملك صلاحية الوصول إليها، وكيف تُدار حسابات المستخدمين، وما إجراءات تعديل الصلاحيات. خذ مثالًا عمليًا: يحتاج موظف المبيعات إلى بيانات العملاء والطلبات، لكنه قد لا يحتاج إلى تفاصيل الرواتب. وزّع الصلاحيات بحسب دور العمل، وحدد كيفية إيقاف وصول الموظف عند مغادرته.
اختر نموذج الاستضافة وفق طبيعة العمل ومتطلبات الوصول. في النظام المثبّت على خوادم المؤسسة، ترتبط إمكانية الوصول إلى البيانات بالتواجد داخل المؤسسة. أما الأنظمة السحابية فتتيح الوصول إلى البيانات من أي مكان وفي أي وقت. لذلك، اربط القرار بمواقع فرق العمل وحاجتها إلى الوصول، ولا تعتبر سهولة الدخول دليلًا على مستوى الحماية. اسأل كيف تُحمى الحسابات والبيانات في النموذج المختار.
حوّل كلمة «حماية» إلى أسئلة قابلة للإجابة. اسأل عن آلية منح الصلاحيات وتسجيل الدخول، وكيفية مراجعة المستخدمين المسموح لهم بالاطلاع على السجلات المالية. اطلب مثالًا يوضح ما يراه مستخدم المحاسبة مقارنة بمستخدم المستودع. ثم راجع سياسة حفظ البيانات والنسخ الاحتياطي والاستعادة، وتأكد من وضوح المسؤوليات والإجراءات. لا تستنتج وجود ميزة بعينها من وصف تسويقي مختصر.
اختبر السيناريوهات التي تمس بياناتك مباشرة قبل اعتماد النظام. استخدم فاتورة مشتريات، ثم تتبع من يستطيع رؤيتها وتعديلها واعتمادها. جرّب أيضًا حساب موظف تغيّر دوره، وتحقق من أثر تعديل صلاحياته على وصوله. الهدف ليس إجراء اختبار أمني متخصص، بل كشف الفجوات العملية بين سياسة المزود وطريقة استخدام الأقسام للنظام.
افحص شروط العلاقة مع المزود قبل نقل البيانات. ينبغي أن تفهم طريقة تصدير سجلاتك، وصيغ الملفات المتاحة، وما يحدث عند انتهاء الاشتراك أو الانتقال إلى نظام آخر. اطلب توضيحًا مكتوبًا لمسؤوليات حفظ البيانات ومدة الاحتفاظ بها وآلية حذفها عند انتهاء الحاجة. فمثلًا، لا يكفي أن تتمكن من عرض فاتورة؛ يجب أن تعرف كيف تسترجع سجلها عند الحاجة إلى مراجعة مالية.
اربط تقييم الأمان بتدفق المعاملة كاملًا. تتبع الفاتورة من إدخالها إلى اعتمادها ثم ظهورها في التقارير، وحدد المستخدمين الذين يتعاملون معها في كل خطوة. إذا أمكن تعديل القيمة دون وضوح المسؤول أو تسجيل أثر التعديل، فهذه فجوة تشغيلية تستحق المعالجة قبل التشغيل. سجّل الملاحظات ضمن متطلبات الاختيار، ولا تعتمد على انطباع العرض التوضيحي وحده.
احسم القرار بمقارنة احتياجات الشركة بسياسة المزود ونموذج الاستضافة، لا باسم التقنية وحده. وثّق الإجابات المتعلقة بصلاحيات المستخدمين والوصول إلى البيانات واستعادتها وتصديرها، ثم اربط كل إجابة بعملية مالية واقعية. بهذه الخطوات يصبح الأمان جزءًا قابلًا للفحص من قرار النظام، بدل أن يبقى وعدًا عامًا لا يوضح كيفية حماية بيانات المؤسسة.
2. إشراك المستخدمين الرئيسيين في تخطيط المشروع واختباره
النظام الذي لا ينسجم مع عمل الأقسام سيواجه مقاومة، حتى لو بدت وظائفه مناسبة. ابدأ بإشراك ممثلين عن المبيعات والمالية والمستودعات في رسم سير العمل، لأن لكل قسم طريقة مختلفة في التعامل مع البيانات والخطوات. تتبع طلب البيع، مثلًا، من تسجيله إلى إصدار الفاتورة ثم تجهيز المخزون. هكذا تظهر نقاط التسليم بين الأقسام، بدل افتراض أن النظام سيعالجها تلقائيًا.
عيّن مستخدمًا مرجعيًا من كل قسم، وحدد دوره في ورش تحديد نطاق المشروع. يشرح ممثل المبيعات كيفية تسجيل الطلبات والتعديلات، ويوضح ممثل المالية مسار الاعتماد والترحيل، ويصف ممثل المستودع حركة الصنف. دوّن هذه العمليات كمتطلبات قابلة للاختبار. وإذا قال المستخدم إن تقريرًا «ضروري»، فحدّد القرار الذي سيساعده التقرير على اتخاذه والبيانات التي يحتاج إليها.
أشرك المتشككين مبكرًا، لا بعد ظهور المشكلات. فقد يعرف الموظف المعترض على التغيير حالات استثنائية لا تظهر في مخطط الإدارة، مثل طلب يُعدّل بعد الحجز أو فاتورة تنتظر اعتمادًا إضافيًا. اطلب منه شرح الحالة خطوة بخطوة، ثم أدرجها ضمن سيناريوهات التقييم. تحوّل المشاركة المبكرة الاعتراض إلى معلومة عملية، وتكشف فجوات المتطلبات قبل أن تصبح تعديلات مكلفة أو حلولًا جانبية.
اختبر النظام بسيناريوهات مكتوبة تمثل العمل الفعلي. ينبغي أن يوضح كل سيناريو المدخلات والمسؤول والنتيجة المتوقعة وأي استثناء محتمل. جرّب طلبًا عاديًا وآخر يتضمن تعديلًا، ثم افحص انتقال البيانات بين المبيعات والمالية والمستودع. لا تكتفِ بعرض توضيحي يختار فيه المورد أفضل المسارات؛ اختبر اكتمال العملية دون إدخال مكرر أو الرجوع إلى أداة منفصلة.
يشمل الاختبار البيانات نفسها، لا الشاشات وحدها. راجع تعيين الحقول وتنسيقها واكتمالها عند نقل سجلات العملاء والأصناف والفواتير. نفّذ ترحيلًا تجريبيًا في بيئة ما قبل الإنتاج، ثم اطلب من مستخدمين فعليين مطابقة عينة من السجلات مع مستنداتها. إذا ظهر نقص في وصف صنف أو اختلاف في بيانات عميل، عالج السبب قبل التشغيل. يكشف هذا الفحص أخطاء النقل مبكرًا.
توضح تجربة تطبيق أن فرق المبيعات والمالية والمستودعات استمرت في استخدام أدوات وأساليب بديلة بعد ستة أشهر من التنفيذ. وتبرز هذه النتيجة أثر تجاهل عادات العمل واحتياجات المستخدمين؛ فوجود النظام لا يعني تبنيه. اجمع الملاحظات من مستويات وظيفية مختلفة، وصنّفها إلى مشكلة في الإجراء أو نقص في الصلاحية أو حاجة إلى توضيح. ثم عدّل سير العمل أو إعداد النظام وفق السبب.
لا ينتهي دور المستخدمين عند اعتماد الاختبار. جهّز دعمًا قريبًا من فرق العمل بعد التشغيل، وقدّم إرشادات مرتبطة بمهام كل دور، مثل إدخال الطلب أو اعتماد الفاتورة. راقب الأسئلة المتكررة والعمليات التي يعود الموظفون لتنفيذها خارج النظام. كرر الاختبار عند تعديل إجراء مؤثر، ووثّق قرار القبول والملاحظات المفتوحة. ولتحويل هذه الممارسات إلى متطلبات واضحة، ابدأ بتحديد سير العمل في إدارة الأعمال بوصفه أساسًا للتخطيط والاختبار.
3. إشراك فريق متعدد الوظائف من أصحاب الخبرة
اختيار نظام الإدارة قرار تشغيلي، وليس مهمة تقنية معزولة. شكّل فريق مشروع يضم ممثلين عن الإدارات المعنية والقيادة التنفيذية، وحدد دور كل عضو. تشرح المالية متطلبات القيود والتقارير، وتعرض العمليات مسارات التنفيذ، ويحدد فريق التقنية احتياجات التكامل وإدارة البيانات. يمنع هذا التنوع حصر القرار في منظور قسم واحد.
ابدأ بتسمية راعٍ تنفيذي يملك صلاحية حسم القرارات. يحدد الراعي رؤية العمل وأهداف التحول ونطاق المشروع، ثم يربطها بالموارد والجدول الزمني والميزانية. وعندما يظهر خلاف لا يستطيع فريق المشروع حله، مثل ترتيب أولوية المبيعات أو المخزون، يتولى الراعي إزالة العائق واعتماد القرار. وقد يؤدي غياب هذه المسؤولية إلى إضعاف زخم المبادرة أو تعطيل تقدمها.
عيّن مدير مشروع مخصصًا لمتابعة المهام والمخاطر والقرارات المفتوحة. يتولى هذا الدور تنسيق اجتماعات الإدارات، وتوثيق المتطلبات، ومراقبة التقدم، وإحالة المشكلات إلى صاحب القرار المناسب. مثلًا، إذا تعارض موعد نقل البيانات مع إقفال الحسابات، يسجل المدير أثر التعارض ويعرض خيارات المعالجة على الراعي، بدل ترك الأقسام تتخذ قرارات متضاربة.
اختر أعضاء الفريق وفق خبرتهم العملية، لا مناصبهم وحدها. يحتاج ممثل المبيعات إلى معرفة دورة الطلبات، وممثل المستودع إلى فهم حركة الأصناف والجرد، بينما يشرح المحاسب أثر القيود والتقارير. ويشارك مختصون في التقنية والبيانات لفحص التوافق والترحيل. معرفة الأشخاص الذين ينفذون المشروع بالواقع التشغيلي لا تقل أهمية عن وظائف النظام.
اجمع مدخلات الإدارات ذات الصلة قبل تثبيت المتطلبات. قد ترغب المبيعات في اعتماد الطلب بسرعة، بينما تحتاج المالية إلى مراجعة مستنداته، ويحتاج المستودع إلى معرفة الكميات المتاحة قبل التأكيد. يرسم الفريق نقاط التسليم بين هذه الأعمال، ويحدد البيانات المنتقلة في كل خطوة. بهذه الطريقة تظهر التعارضات مبكرًا، ويُبنى تقييم النظام على عمليات المؤسسة الفعلية.
امنح أصحاب المصلحة الرئيسيين فرصة لمراجعة النطاق والقرارات قبل اعتمادها. اربط كل متطلب بالقسم المسؤول، والمشكلة التشغيلية التي يعالجها، والنتيجة التي يمكن ملاحظتها في سير العمل. إذا طلب قسم تقريرًا إضافيًا، فليوضح ممثله القرار الذي سيتخذه بناءً عليه. يقلل هذا التفصيل الطلبات المتكررة، ويمنع تحميل النظام تخصيصات لا ترتبط بحاجة واضحة.
نظّم عمل الفريق بسجل قرارات مشترك يوضح المسألة، والبدائل التي نوقشت، والجهة المعتمدة، والخطوة التالية. راجع السجل في اجتماعات المشروع، وعيّن مسؤولًا وموعدًا لكل إجراء دون اختلاق التزامات زمنية موحدة. إذا تأخر توفير بيانات الأصناف، مثلًا، يحدد ممثل المستودع المطلوب، ويتابع مدير المشروع أثر التأخير على الاختبار والترحيل.
قبل الانتقال بين مراحل المشروع، تأكد من تمثيل الإدارات المتأثرة بالقرار وموافقة أصحاب الصلاحية. يربط الفريق المتعدد الوظائف أهداف القيادة بمتطلبات المستخدمين والقيود التقنية، ويكشف فجوات لا تظهر عند تقييم وظائف النظام منفردة. وعندما تتضح الأدوار والخبرات ومسارات الحسم، يصبح الاختيار أكثر ارتباطًا بواقع المؤسسة، ويستند التنفيذ إلى مسؤوليات مفهومة بدل اجتهادات متفرقة.
توصي ممارسات تنفيذ ERP الناجحة بتشكيل فريق متعدد الوظائف يضم ممثلين عن الأعمال والقيادة التنفيذية. ويتطلب تنفيذ نظام ERP فريق مشروع مخصصًا ذا مهارات وخبرة مناسبة، إلى جانب موافقة أصحاب المصلحة الرئيسيين. كما يتطلب اختيار نظام ERP وجود مناصرين داخليين ومشاركة من أقسام متعددة، بما يدعم تبني التغيير ويربط القرارات بواقع العمل.
ينبغي لإدارة نظام ERP التعاون مع الإدارات ذات الصلة لجمع مدخلاتها وفهم عمليات المؤسسة واحتياجاتها المختلفة. وعند تقييم الحل، لا تقل أهمية الأشخاص المختارين لتنفيذ نظام ERP عن أهمية وظائف النظام نفسه؛ فخبرتهم وتعاونهم يساعدان على اختبار ملاءمة الاختيار لاحتياجات المؤسسة، ويعززان قدرة الفريق على تحويل الأهداف والمتطلبات إلى تطبيق عملي قابل للاستخدام.
4. إعداد دراسة جدوى وحساب التكلفة الإجمالية للملكية
لتحديد احتياجات الشركة قبل اختيار نظام تخطيط موارد المؤسسة، ابدأ بتحليل العمليات الحالية وتدفقها. وثّق خطوات المبيعات والمشتريات والمخزون والفوترة، وحدد مواضع التأخير أو تكرار الإدخال. ثم اربط كل مشكلة بهدف واضح، وضمّن احتياجات المؤسسة الحالية وما قد تحتاج إليه بعد سنتين. هكذا يصبح تقييم النظام مبنيًا على عمل الشركة، لا على قائمة مزايا عامة.
حوّل التحليل إلى متطلبات مكتوبة ودقيقة، ورتبها حسب الأولوية. ميّز بين ما تحتاجه المؤسسة لتشغيل عملياتها الأساسية وما يمكن تأجيله أو الاستغناء عنه. مثلًا، قد يكون تتبع المخزون في الوقت الفعلي أولوية لمؤسسة تتعامل مع أصناف كثيرة، بينما تحتاج شركة أخرى إلى تقليل أخطاء الفوترة. حدّد أهدافًا قابلة للقياس، مثل تقليص مدة معالجة الطلبات، واستخدمها معيارًا لمقارنة الخيارات.
احسب التكلفة الإجمالية للملكية، ولا تقصر المقارنة على سعر الترخيص. قد يتطلب تشغيل النظام على خوادم المؤسسة نفقات للترخيص والصيانة والترقية والخادم والنسخ الاحتياطي. أما النظام السحابي فقد يعتمد على اشتراك شهري أو سنوي بدلًا من تجهيز الخوادم الداخلية. قارن النموذجين وفق احتياجات التشغيل وإدارة البنية التقنية، لا وفق بند واحد ظاهر في العرض.
أدرج تكاليف التنفيذ والموارد المطلوبة ضمن الدراسة. تشمل الميزانية التخصيص ونقل البيانات والتدريب والدعم المستمر، إلى جانب الوقت والجهد اللذين سيخصصهما موظفو الشركة للمشروع. إذا احتاج النظام إلى تعديل الإجراءات أو إعداد تكاملات، فيجب أن يظهر أثر ذلك في خطة التنفيذ وتقدير الموارد. قد يؤدي إغفال هذه البنود إلى تمويل غير كافٍ أو تطبيق ناقص أو استنزاف موارد المشروع.
قيّم العائد المتوقع بمقارنته بأهداف محددة وفترة زمنية معلومة ضمن خطة الشركة، دون افتراض وفر يصعب قياسه. إذا كان الهدف خفض أخطاء الفوترة، فسجّل الوضع الحالي وطريقة قياس التغير بعد التطبيق. وإذا كان الهدف تقليص وقت معالجة الطلبات، فحدّد نقطة بداية واضحة، ثم راقب الأداء بعد التشغيل. تربط هذه المقارنة الإنفاق بنتائج تشغيلية يمكن مراجعتها.
افحص خصائص النظام بندًا بندًا، وحدد ما يلبي حاجة فعلية وما قد يستلزم تكلفة إضافية. قد يبدو خيار منخفض التكلفة مناسبًا أولًا، لكنه لا يخدم مسارات العمل المطلوبة أو يعتمد على خصائص إضافية لم تدخل في التقدير الأولي. وفي المقابل، لا تبرر كثرة الوظائف اختيار نظام يتجاوز احتياجات المؤسسة وميزانيتها. الأنسب هو ما يوازن بين المتطلبات والأهداف والموارد.
استخدم سيناريو مكتوبًا لمقارنة عروض الأنظمة، يتضمن عمليات الشركة ومتطلباتها ذات الأولوية. اختبر مثلًا مسار طلب البيع حتى الفوترة وتحديث المخزون، وقارن النتائج المطلوبة بما يعرضه كل نظام. وثّق نطاق التنفيذ والجدول الزمني والميزانية والمخاطر، لتتضح الالتزامات والموارد اللازمة. تكشف هذه المقارنة الفجوات بين احتياجات المؤسسة ومحتوى العرض، وتحد من الانجذاب إلى مزايا لا تخدم العمل.
تبدأ المفاضلة من احتياجات المؤسسة الفعلية، لا من السعر المعلن وحده؛ فملاءمة النظام تتوقف على توافق خصائصه مع تلك الاحتياجات، وعلى معرفة ما إذا كانت بعض الخصائص الإضافية تستلزم تكلفة أخرى. لذلك، ثبّت الميزانية واحسب التكلفة الإجمالية للملكية قبل الاختيار، ثم راجع نفقات التشغيل وفق النموذج المقترح. ففي النظام الداخلي قد تشمل النفقات الترخيص والصيانة والترقية والخادم والنسخ الاحتياطي، بينما قد يعتمد النظام السحابي على اشتراك شهري أو سنوي بدلًا من تجهيز الخوادم الداخلية. توضح هذه المقارنة مدى تناسب النظام مع المؤسسة وميزانيتها.
5. إغفال تسجيل المعاملات أو تكرارها
كل معاملة غير مسجلة تترك فجوة في الصورة المالية، وكل إدخال مكرر يشوّه الأرصدة والتقارير. ابدأ بتحديد مصدر تسجيل المصروفات، ثم اربط الإيصال أو المستند بالقيد الذي يمثله. إذا سُجلت فاتورة مورد في ملف منفصل عن النظام، فقد لا تظهر عند مراجعة المصروفات أو التدفق النقدي. يقلل التسجيل المركزي تشتت السجلات ويجعل تتبع المعاملة أوضح.
اجعل تحديث السجلات روتينًا أسبوعيًا، بدل تأجيل إدخال الإيصالات حتى نهاية الفترة. خصص مسارًا موحدًا لتسجيل كل نفقة، ثم راجع المعاملات التي تفتقر إلى مستند داعم أو وصف واضح. مثلًا، قد يكشف فرز المصروفات حسب المورد عن فاتورتين متشابهتين أو عملية شراء لم تُسجل بعد. يقلل انتظام الإدخال مناطق العمى المالي.
راقب التكرار عند الإدخال اليدوي، خصوصًا في المبالغ وأرقام المستندات. قد يؤدي تكرار رقم أثناء إدخال معاملة إلى تسجيل 9987 بدلًا من القيمة المقصودة. لا يكفي التأكد من ظهور السجل في القائمة؛ قارن المبلغ بالمستند، وافحص تاريخ المعاملة ومرجعها. تساعد المطابقة بين الحسابات والسجلات الداعمة على كشف الفروق قبل اعتماد التقارير.
قد يحدث الخطأ أيضًا عند نقل قيمة صحيحة بصورة غير صحيحة. فمثلًا، قد تُنقل معاملة بقيمة 987 على أنها 897، أو تُسجل قيمة واقعية قدرها 1400 بمبلغ 1450. تكشف هذه الأمثلة أهمية مطابقة قيمة القيد مع الفاتورة أو الإيصال، لا الاكتفاء بمراجعة إجمالي الحساب. افصل بين خطأ الإدخال، والتكرار، والسجل المفقود؛ فلكل حالة معالجة مختلفة.
تقلل أتمتة الحسابات والتقارير الدورية الاعتماد على نسخ الأرقام يدويًا بين جداول متعددة. لكنها لا تعالج تلقائيًا مصدرًا مكررًا أو بيانات ناقصة. حدّد نقطة إنشاء المعاملة ومسار انتقالها إلى الحسابات والتقارير، ثم اختبر ما إذا كان التكامل ينقلها مرة واحدة. وراجع السجلات المدخلة يدويًا، فقد تتكرر مع البيانات المستوردة.
لتحسين الرقابة، صنّف المعاملات بحسب نوعها، مثل مشتريات الموردين ومصروفات التشغيل والمدفوعات الواردة. استخدم مرجعًا واضحًا لكل مستند، ثم راجع السجلات التي تفتقر إلى المرجع أو تحمل بيانات متطابقة. إذا ظهرت فاتورتان للمورد نفسه بالمبلغ والتاريخ نفسيهما، افحص المستندات قبل اعتبارهما عمليتين منفصلتين. تساعد هذه الخطوة على التمييز بين التكرار الحقيقي والمعاملات المتشابهة.
اربط المراجعة بالتقارير المالية الشهرية، وافحص الأرباح والمصروفات والتدفقات النقدية بحثًا عن تغير لا تفسره المستندات. قد تكشف مراجعة الحسابات نقصًا في المصروفات المسجلة، أو ارتفاعًا سببه قيد مكرر. وثّق سبب كل تصحيح وأثره على التقرير، حتى يستطيع فريق المالية تتبع القرار بدل تعديل الرقم دون سجل واضح.
عند تقييم النظام، اختبر إدخال معاملة ومراجعتها وظهورها في التقرير، ثم جرّب حالة إدخال مكرر أو قيمة مختلفة عن المستند. سجّل موضع اكتشاف الخلل، وحدد الإجراء الذي يمنع تكراره في سير العمل. إذا كانت المعاملات تتوزع بين أدوات وملفات متفرقة، ناقش تنظيم تسجيل المعاملات المالية ضمن مسار موحد يعزز دقة السجلات.
Hajjaj.Pro
تساعدك Hajjaj.Pro على تحويل احتياجات شركتك إلى متطلبات تشغيلية واضحة عند تقييم نظام الإدارة. عندما تتداخل المعاملات بين الأقسام، أو تتكرر البيانات، أو يصعب تكوين صورة مالية دقيقة، يصبح ربط الحل بواقع العمل خطوة أساسية قبل الاختيار. تشمل حلول الشركة أنظمة إدارة الشركات المتخصصة، ومنها نظام المقاولات وأنظمة إدارة المصانع، إلى جانب حلول إدارة الأعمال بالذكاء الاصطناعي والأنظمة المحاسبية للشركات والمصانع. يُحدَّد المسار المناسب وفق طبيعة العمليات التي تريد تنظيمها والبيانات التي تحتاج إلى إدارتها وأهداف التحول التي وضعتها. إذا كنت تستعد لاختيار نظام جديد أو معالجة فجوات في النظام الحالي، فتواصل مع Hajjaj.Pro لمناقشة احتياجات شركتك.
حوّل قرار النظام إلى خطوة تشغيلية واضحة
قرار النظام يرسم طريقة إدارة العمل بعد الاختيار، لذلك اجعل الخطوة التالية مرتبطة بأولويات مؤسستك، لا بكثرة الخصائص المعروضة. حدّد العمليات التي تحتاج إلى تنظيم، والفرق التي ستستخدم النظام، والنتائج التي تريد متابعتها. بهذه الرؤية تتحول أخطاء اختيار نظام إدارة الشركات إلى نقاط فحص عملية توجه القرار، بدل أن تبقى مشكلات تظهر بعد بدء الاستخدام.
تقدم Hajjaj.Pro نظام المقاولات وحلولًا وأنظمة لإدارة المصانع، إلى جانب أنظمة إدارة الأعمال بالذكاء الاصطناعي. ابدأ النقاش من طبيعة عملياتك وأهدافك، سواء كان تركيزك على تنظيم أعمال المقاولات أو إدارة عمليات المصنع أو تطوير إدارة الأعمال. هكذا يبدأ تقييم الحل من احتياج مؤسستك الفعلي، وترتبط قرارات التخطيط والاختبار بالعمل اليومي.
ابدأ بتحويل أولويات شركتك إلى متطلبات واضحة، ثم ناقشها مع Hajjaj.Pro لتحديد المسار التقني الأقرب إلى عملياتك. تواصل مع Hajjaj.Pro لمناقشة احتياجات شركتك، واتخذ خطوتك التالية بثقة نحو إدارة أكثر اتساقًا مع أهداف العمل.