لا تحتاج الأعمال الإدارية المتكررة إلى متابعة يدوية في كل خطوة. تتيح أتمتة العمليات الإدارية للشركات تنظيم المهام التي تتبع قواعد واضحة، بدءاً من إدخال البيانات ومعالجة الحسابات والفواتير، وصولاً إلى إدارة المستندات والمشتريات ومتابعة سلسلة التوريد. والنتيجة مسارات عمل أوضح، وانتقالات أقل بين الأشخاص والأنظمة.
تتطلب الأعمال المالية والإدارية الدقة والتنسيق، لكن تكرار الإدخال والمراجعة والموافقات قد يبطئ إنجازها ويشتت تركيز الفرق. تساعد الأتمتة على تنظيم هذه الخطوات وتسهيل انتقال المعلومات والقرارات، مع إبقاء الحالات الاستثنائية والأحكام التي تتطلب خبرة بشرية ضمن مسؤولية الفريق.
في هذا المقال، ستتعرف على المهام الإدارية الأنسب للأتمتة، وكيف تمتد من الحسابات والفواتير الإلكترونية إلى المستندات والمشتريات والمخزون وسلسلة التوريد. كما يشرح المقال طريقة عمل مسارات الأتمتة، ومتى تكون مفيدة، وما الذي يجعلها جزءاً عملياً من التحول الرقمي، بدلاً من مجرد نقل الإجراءات اليدوية إلى نظام إلكتروني.
النقاط الرئيسية
- ابدأ بتحديد المهام المتكررة التي تتبع قواعد واضحة، مثل إدخال البيانات وتحديث السجلات، لتعرف أين تحقق الأتمتة أكبر قيمة.
- اربط خطوات العمل المالي في مسارات واضحة لتقليل الإدخال اليدوي وتسهيل متابعة الحسابات والمصروفات.
- نظّم معالجة الفواتير والمستندات من الاستلام إلى المراجعة والاعتماد، مع إبقاء الحالات الاستثنائية للمراجعة البشرية.
- وحّد إجراءات المشتريات ومتابعة المخزون والتوريد لتقليل التأخير وتحسين وضوح انتقال المعلومات بين الفرق.
- ابدأ بالعمليات الأعلى قيمة، ثم راقب الأداء والاستثناءات لتحسين سير العمل وتوسيع الأتمتة تدريجياً.
المهام الإدارية القابلة للأتمتة
تتحدد قابلية المهمة للأتمتة بطريقة تنفيذها، لا باسم القسم المسؤول عنها. تكون المهمة مرشحة مناسبة عندما تتكرر، وتتبع قواعد واضحة، وتمر عبر خطوات أو أنظمة متعددة. مثال ذلك تسجيل طلب وارد، وإسناده إلى الموظف المختص، ثم تحديث حالته بعد المعالجة. تنجح أتمتة العمليات الإدارية للشركات عندما تكون هذه الخطوات محددة، مع إبقاء القرارات التي تحتاج إلى تقدير بشري تحت إشراف الفريق.
في إدخال البيانات وتحديث السجلات، ينقل المسار الآلي حقولاً محددة من نموذج إلى نظام إداري، وينبه المسؤول عند نقص معلومة. فإذا وصل طلب عميل بالبريد، يمكن تسجيل بياناته وربطها بملفه بدلاً من إعادة كتابتها. وينطبق ذلك أيضاً على تحديث بيانات الموردين أو نقل المعلومات من جدول مايكروسوفت إلى سجل العمل، وفق قواعد واضحة.
تشمل المهام اليومية أيضاً تنسيق المواعيد، وإعداد التقارير، وتتبع الوقت، وإدارة جداول المشاريع. يمكن لمسار المواعيد تسجيل الطلب وإحالته إلى الجهة المناسبة، فيما يجمع مسار التقارير بيانات العمل ويعرضها بصيغة موحدة. وفي متابعة الوقت، يسجل النظام بداية المهمة ونهايتها، فتنتظم بيانات المشروع بدلاً من جمعها لاحقاً من رسائل متفرقة.
تندرج إدارة المخزون وجمع بيانات العملاء ومتابعة البريد الإلكتروني ووسائل التواصل الاجتماعي ضمن الأعمال القابلة للأتمتة. فمثلاً، يُسجل طلب مخزون جديد ويُحال للمراجعة عند تحقق شرط محدد. ويمكن تصنيف الرسائل الواردة بحسب موضوعها، أو نقل بيانات العميل من نموذج إلى ملفه. أما الرسائل غير المعتادة والحالات التي تتطلب حكماً خاصاً، فتُحال إلى الموظف المسؤول.
- إدارة الطلبات: تسجيل بيانات الطلب، وتوجيهه، وتحديث حالته عند انتقاله بين الفرق.
- تنسيق العمل: تنظيم المواعيد والجداول، وإسناد المهام، وتحديث سجل المشروع.
- إعداد التقارير: جمع الحقول المطلوبة من مصادر العمل وعرضها بصيغة متكررة.
- متابعة المخزون: تسجيل حركة الأصناف وإظهار الحالات التي تستدعي مراجعة.
- معالجة البريد: فرز الرسائل وفق قواعد محددة وإحالة الحالات المعقدة.
قبل تشغيل أي مسار، ارسم انتقال المهمة من بدايتها إلى إغلاقها. يكشف ذلك مواضع تكرار البيانات وانتظار الموافقات وتعطل المعاملة بين نظامين. فإذا مر الطلب على فريقين وسُجل في نظامين، يمكن تنظيم نقل البيانات والتنبيهات، مع إبقاء الاستثناءات للمراجعة. هكذا تعالج الأتمتة سير العمل، بدلاً من الاكتفاء بتحويل نموذج ورقي إلى شاشة.
تعتمد أتمتة العمليات الإدارية للشركات على وضوح القواعد وتكرار التنفيذ. إذا اختلفت خطوات كل حالة أو اعتمدت على سياق متغير، يمكن أتمتة الأجزاء الثابتة فقط. أما إدخال البيانات وإنشاء تقرير دوري، فهما مثالان عمليان عندما تكون المدخلات والنتائج محددة. يساعد هذا التمييز على اختيار المهام المناسبة، ثم توسيع المسارات استناداً إلى ما تكشفه المراجعة الفعلية.
أتمتة الشؤون المالية والحسابات
تربط الأتمتة المالية المستندات والحركات الحسابية ضمن مسار عمل واحد. عند تسجيل فاتورة مورد، تُسجل بياناتها وتُربط بملف المورد، ثم تُرسل للمراجعة والاعتماد. بعد ذلك ينتقل السجل إلى الحسابات المستحقة، بدلاً من إعادة إدخال البيانات في ملفات منفصلة. ويحدد المسار المسؤول عن كل خطوة، ويُظهر موضع المعاملة إذا تأخرت أو احتاجت إلى معالجة.
في الحسابات المستحقة، تبدأ العملية باستلام الفاتورة ومطابقة تفاصيلها مع الطلب أو سجل الاستلام. إذا تطابقت البيانات وفق القواعد المحددة، تنتقل إلى الموافقة؛ وإذا ظهر اختلاف، تُحال إلى الموظف المختص. يساعد هذا الفصل بين الحالات المعتادة والاستثناءات على تقليل المعالجة اليدوية، ويمنع تمرير معاملة تحتاج إلى تدقيق كما لو كانت مكتملة.
أما الحسابات المدينة، فيمكن تنظيم تسجيل فواتير العملاء ومتابعة حالتها وربط المقبوضات بها. عند وصول إشعار دفع، يُحدّث سجل العميل بعد مطابقة المبلغ والمرجع مع الفاتورة. وإذا بقيت فاتورة مفتوحة، تظهر ضمن قائمة المتابعة المالية. وهكذا يرى الفريق المستحقات والتحصيلات في سجل مترابط، بدلاً من البحث بين المراسلات والجداول.
تساعد الأتمتة أيضاً في إعداد القيود والتقارير الدورية، عبر تجميع البيانات من المعاملات المسجلة وتطبيق قواعد التصنيف المعتمدة. فمثلاً، يُسجل مصروف الشحن في الفئة المناسبة وفق سياسة الحسابات، ثم يُدرج في التقرير الخاص بالفترة المطلوبة. يراجع المحاسب القيود والاستثناءات، فيما ينفذ النظام الخطوات المحددة بصورة متكررة. وتظل المراجعة البشرية ضرورية عند ظهور معاملة غير مألوفة أو بيانات متعارضة.
- تسجيل المعاملة: التقاط بيانات الفاتورة وربطها بالمورد أو العميل والسجل المناسب.
- مطابقة البيانات: مقارنة الفاتورة بطلب الشراء أو إثبات الاستلام، وإحالة الاختلاف للمراجعة.
- إدارة الموافقات: توجيه المعاملة إلى صاحب الصلاحية وتسجيل انتقالها بين مراحل الاعتماد.
- تحديث الحسابات: ربط المقبوضات بالفواتير وتحديث أرصدة العملاء والموردين.
- إعداد التقارير: جمع القيود المصنفة وعرضها في تقارير مالية قابلة للمراجعة.
تحتاج الدورة المالية إلى قواعد واضحة لتصنيف الحسابات، وتحديد مسار الموافقة، ومعالجة الأخطاء. إذا أُدخلت فاتورة ببيانات ناقصة، ينبغي أن يتوقف المسار للمراجعة، لا أن ينشئ قيداً غير مكتمل. وإذا عُدّل تصنيف مصروف، يجب أن ينعكس التغيير في التقارير المرتبطة به. يسهّل هذا الترابط تتبع أثر المعاملة، ويحافظ على دور المحاسب في اعتماد النتائج ومراجعة الحالات التي تتطلب تقديراً.
تتضح قيمة الأتمتة عندما تتكامل المعاملة من مصدرها حتى تسجيلها ومراجعتها. فكلما قل تكرار إدخال البيانات واتضحت حالة الموافقة، أصبح الفريق أقدر على متابعة الالتزامات والتحصيلات واكتشاف المعاملات العالقة. لذلك تُبنى العملية المالية على قواعد مفهومة، وسجلات موحدة، ونقاط مراجعة بشرية محددة.
ومن نتائج أتمتة الفواتير والحسابات المستحقة الدفع وإدارة المصروفات أنها توفر أكثر من 500 ساعة عمل للإدارات المالية سنويًا. وتوضح هذه النتيجة أن تنظيم الأعمال المتكررة في مسارات قابلة للتتبع لا يقتصر على تسريع إدخال البيانات؛ بل يتيح توجيه وقت الفريق إلى مراجعة الاستثناءات، وفحص القيود، ومتابعة الالتزامات التي تحتاج إلى قرار. وتظل الاستفادة مرتبطة بوضوح قواعد المعالجة، وباكتمال البيانات التي تدخل إلى النظام، وبوجود مسؤولية محددة لاعتماد الحالات.
كما وفرت شركة إعادة تأمين عالمية في سويسرا 40 ألف دولار أميركي لكل ربع سنة بعد أتمتة مهام الإغلاق ربع السنوية. ويبرز ذلك أثر تنظيم خطوات الإغلاق المتكررة، إذ تصبح المعلومات اللازمة للمراجعة متاحة ضمن سجل مترابط، ويمكن متابعة ما اكتمل وما يتطلب تدخلاً. ومن ثم، فإن تصميم الأتمتة المالية لا يبدأ باختيار المهام الأسرع وحدها، بل بتحديد نقاط التحقق، وضمان إمكانية تتبع التعديلات، وإبقاء القرار المحاسبي لدى المختص عند الحاجة.
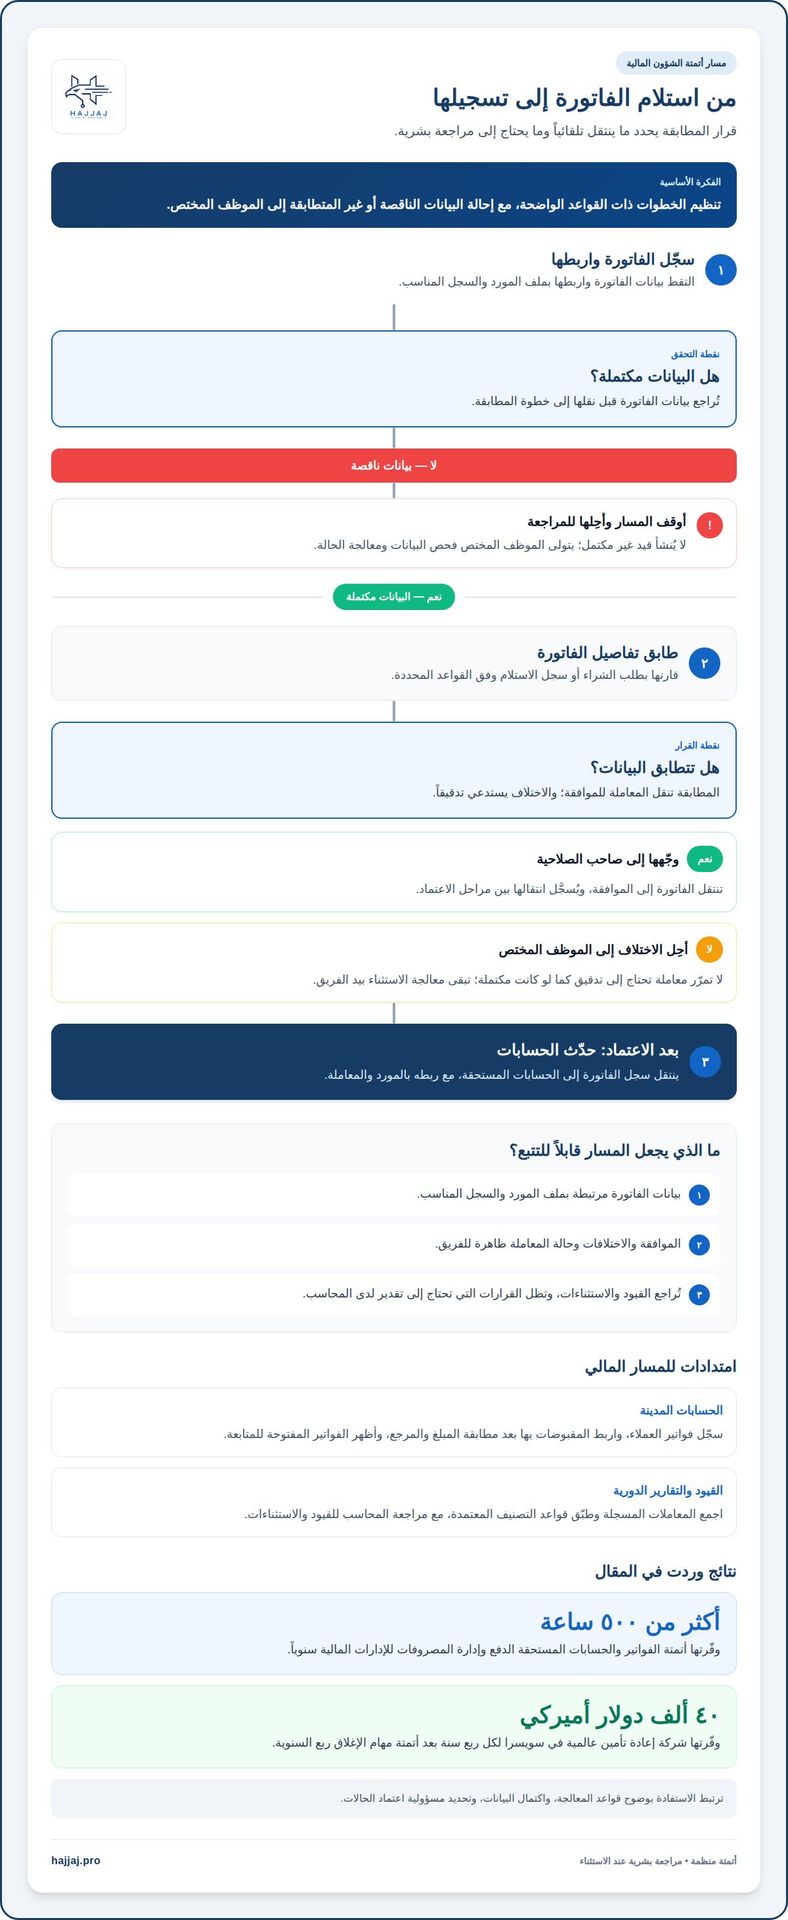
أتمتة الفواتير والحسابات والمصروفات
تبدأ أتمتة المصروفات عند تسجيل النفقة، لا عند إعداد التقرير المالي فحسب. يرسل الموظف إيصال شراء، فتُلتقط بياناته وتُربط بطلب المصروف والجهة المستفيدة. ثم يحدد المسار فئة النفقة ومركز التكلفة، ويوجهها للموافقة وفق قواعد الشركة. بهذه الطريقة، تظهر تفاصيل المصروف في سجل موحد بدلاً من بقائها في إيصالات ورسائل متفرقة.
في تقارير المصروفات، تساعد المعالجة الآلية على التقاط التاريخ والمبلغ واسم المورد من الإيصال. وتقارن البيانات بالحقول المطلوبة، ثم تعرض النواقص للمراجعة قبل الإحالة. فمثلاً، إذا خلا إيصال وجبة عمل من غرض النفقة، يمكن إعادته للموظف لاستكماله. أما الإيصال المكتمل، فينتقل إلى مدير القسم ثم إلى المعالجة المالية وفق الصلاحيات.
تعالج الأنظمة تكرار الإيصالات بمقارنة بيانات المورد والتاريخ والمبلغ ورقم الفاتورة. فإذا أُدخل الإيصال نفسه مرتين، يظهر للمراجع تطابق محتمل قبل تسجيله مجدداً. ولا يعني ذلك رفض المعاملة تلقائياً، فقد توجد فاتورتان متشابهتان لعمليتين مختلفتين. لذلك تُحال الحالات المتقاربة إلى موظف يراجع المستند وسياقه، فيما تواصل المعاملات الواضحة مسارها.
تستفيد فواتير الموردين من قواعد تحقق تفحص الحقول الأساسية، مثل رقم الفاتورة وبيانات الجهة وتاريخ الاستحقاق. ويمكن للنظام تنبيه الفريق إلى سجل ناقص أو مستند غير مقروء، ثم حفظ النسخة وربطها بالمعاملة. وعند تعديل فاتورة بعد مراجعتها، يساعد تسجيل التغيير على توضيح ما تغير ومن اعتمد النسخة الجديدة.
- استلام الإيصال: التقاط بيانات النفقة وربطها بالموظف أو القسم المعني.
- تصنيف المصروف: إسناد النفقة إلى فئتها ومركز التكلفة المناسب.
- فحص الاكتمال: إظهار الحقول الناقصة أو الإيصالات التي تحتاج إلى مراجعة.
- توجيه الاعتماد: إرسال الطلب إلى صاحب الصلاحية وتسجيل قرار الموافقة أو الإعادة.
- تجهيز المعالجة: تحديث السجل المالي وتجميع المعاملات المعتمدة للتقارير.
تنعكس جودة هذا المسار على إغلاق المصروفات ومراجعة الحسابات المستحقة. فبدلاً من جمع الإيصالات عند نهاية الفترة، يستطيع الفريق متابعة ما ينتظر استكمالاً، وما ينتظر موافقة، وما أصبح جاهزاً للمعالجة. وقد توفر أتمتة الفواتير والحسابات المستحقة وإدارة المصروفات أكثر من 500 ساعة عمل للإدارات المالية سنوياً، وفق تقديرات واردة عن هذه المهام.
لكن النظام يحتاج إلى قواعد واضحة للتعامل مع الحالات التي تخرج عن النمط المعتاد. فالفاتورة بعملة مختلفة، أو الإيصال الممسوح جزئياً، أو المصروف الذي يتجاوز حدود الصلاحية، يتطلب إحالة دقيقة لا تمريراً آلياً. وتؤثر صلاحيات الاعتماد، وحقول البيانات المطلوبة، وطريقة تسجيل الاستثناءات في كفاءة المسار. وعند ضبط هذه العناصر، يحصل الفريق على سجل قابل للتتبع، ويخصص وقته لمراجعة الفروقات بدلاً من إعادة إدخال كل معاملة.
ولتحويل هذا الوفر المقدّر بأكثر من 500 ساعة عمل سنويًا إلى نتيجة قابلة للمتابعة، يمكن قياس الوقت الذي يستغرقه تسجيل النفقة ومراجعتها واعتمادها قبل الأتمتة وبعدها. ويساعد فصل هذه المراحل في تحديد موضع التأخير: هل ينتظر الطلب بيانات إضافية، أم قرار اعتماد، أم معالجة مالية؟ عندئذ يمكن تعديل قواعد التوجيه أو متطلبات الإدخال بما يعالج السبب، بدلاً من الاكتفاء بتسريع المسار كله دون تمييز.
من المفيد توضيح تعليمات تسجيل الإيصالات للموظفين، وبيان المطلوب من كل معتمد عند الموافقة أو الإعادة. وينبغي أن تبقى الحالات الاستثنائية ظاهرة في سجل المعاملة، مع توضيح سبب الإحالة وما يحتاج إلى استكمال. وتساعد مراجعة هذه الحالات على ضبط القواعد عند تكرر النقص أو الالتباس، مع إبقاء القرار بيد صاحب الصلاحية عند الحاجة. بهذه الممارسة، يسهل تتبع المسار، وتظل بيانات المصروفات مرتبطة بمستنداتها وقراراتها، من دون إغفال المعاملات التي تتطلب تقديراً بشرياً.
أتمتة المستندات والفواتير الإلكترونية
يبدأ مسار المستند عند وصوله، سواء عبر البريد أو بوابة داخلية. ففي حالة الفاتورة الإلكترونية، يستخرج النظام بيانات المورد والتاريخ والإجمالي ورقم المستند، ثم يصنفها ويربطها بالمعاملة المناسبة، بدلاً من حفظها باسم عام يصعب العثور عليه لاحقاً. وإذا كانت النسخة صورة ممسوحة، يساعد التعرف الضوئي على الحروف في تحويل محتواها إلى حقول قابلة للبحث والمراجعة.
بعد استخراج البيانات، تقارن قواعد التحقق الحقول الأساسية بمعلومات السجل المرتبط. فإذا ارتبطت فاتورة المورد بطلب شراء، تُراجع بيانات المورد والأصناف والكميات والإجمالي. ينتقل المستند المطابق إلى المرحلة التالية، بينما تُحال البيانات الناقصة أو المختلفة إلى موظف مختص. وبهذه الخطوة، يصبح المستند الرقمي جزءاً من إجراء واضح، لا مجرد ملف مخزن.
تحتاج المستندات غير المتطابقة إلى معالجة تختلف عن الفواتير المكتملة. فقد تظهر فاتورة بلا رقم طلب، أو عقد بمرفق ناقص، أو نموذج يتضمن حقلاً غير مقروء. يحدد النظام نوع الاستثناء ويرسله إلى الفريق المعني، موضحاً سبب الإحالة والبيانات التي تحتاج إلى مراجعة. يضيف الموظف المعلومة أو يصححها، ثم يستأنف المسار من موضع التوقف بدلاً من إعادة المعاملة من بدايتها.
تنظم الأتمتة انتقال المستند بين المراجعة والاعتماد والحفظ. فعقد التوريد، مثلاً، يمكن أن ينتقل من مسؤول المشتريات إلى الإدارة المعنية، ثم إلى صاحب صلاحية الاعتماد. ويسجل المسار حالة المستند والقرارات المرتبطة به، ويحفظ النسخة المعتمدة ضمن ملف واضح. وإذا ظهرت نسخة معدلة، يميزها النظام عن السابقة لتفادي استخدام مسودة قديمة أثناء تنفيذ العمل.
- التقاط البيانات: تحويل محتوى المستند إلى حقول قابلة للبحث، مثل التاريخ والجهة ورقم المعاملة.
- تصنيف المحتوى: تمييز فاتورة المورد عن العقد أو طلب الشراء وربط كل نوع بسجله.
- التحقق من الاكتمال: إظهار الحقول الناقصة أو التعارضات قبل انتقال المستند.
- توجيه الاعتماد: إرسال المستند للمراجع المناسب وتسجيل القرار وسبب الإعادة.
- تنظيم الحفظ: جمع النسخة المعتمدة ومرفقاتها في ملف يسهل استرجاعه.
تتضح فائدة الأرشفة الرقمية عند البحث عن مستند مرتبط بعميل أو مورد أو مشروع. فبدلاً من فتح مجلدات متعددة، يستطيع الموظف الوصول إليه باستخدام بيانات التصنيف المرتبطة به. كما يساعد الربط بين الفاتورة وطلب الشراء ومحضر الاستلام على تتبع سياق المعاملة، لا مجرد العثور على نسخة منفردة. وتزداد فائدة سجل المستندات عندما تتبع الإدارات طريقة موحدة للتسمية والتصنيف.
تعتمد جودة المعالجة على وضوح الحقول وقواعد التصنيف ومسارات المراجعة. فإذا اختلفت أسماء الموردين بين السجلات، قد يتعذر الربط التلقائي وتلزم المطابقة اليدوية. وإذا تغير نموذج الفاتورة، ينبغي تعديل قواعد استخراج البيانات لتناسب الحقول الجديدة. لذلك تجمع العملية الفعالة بين القراءة الآلية للمستندات، وقواعد التحقق المحددة، والمراجعة البشرية للحالات التي لا تنطبق عليها القاعدة.
أظهرت دراسة أكاديمية انخفاضاً يزيد على ٨٠٪ في وقت معالجة إيصالات المصروفات عند استخدام معالجة المستندات الذكية وأتمتة سير العمل. وتوضح هذه النتيجة أثر ربط استخراج البيانات بتوجيه المعاملة ومراجعتها، بدلاً من معالجة كل خطوة منفصلة. ويعتمد تطبيق هذا النهج على تصميم مسار يحدد مصدر المستند، وحقوله المطلوبة، والجهة التي تتعامل مع الاستثناءات، ثم يتتبع انتقاله حتى الحفظ.
أتمتة عمليات الأعمال والتحول الرقمي
تنسق أتمتة العمليات المهام والقرارات وتبادل البيانات ضمن مسار عمل محدد. ففي طلب شراء مثلاً، تبدأ العملية بطلب القسم، ثم تمر بالمراجعة والاعتماد وإصدار أمر الشراء. ويحدد النظام انتقال كل خطوة والبيانات المطلوبة لها. وبذلك لا يضطر الموظف إلى الاعتماد على رسائل منفصلة لمعرفة المرحلة التالية أو المسؤول عنها.
تزداد أهمية التنسيق عندما تشترك فرق متعددة وأنظمة مختلفة في العملية نفسها. فقد يسجل فريق المبيعات طلب العميل، ويتحقق المخزون من الكميات، ثم يعالج فريق التوريد النقص. وإذا لم تنتقل البيانات بوضوح بين هذه المراحل، تتكرر الإدخالات وتتأخر القرارات. يربط مسار العمل الأحداث ذات الصلة، ويتيح للفرق المعنية الاطلاع على حالة الطلب.
أما الأتمتة الروبوتية للعمليات، فتنفذ الأعمال الرقمية المتكررة التي تحكمها قواعد، مثل نقل البيانات من سجل إلى آخر أو تحديث حالة معاملة. ويمكنها العمل عبر أنظمة مؤسسية متعددة من دون تكامل مباشر بينها. لكن تغيير واجهة النظام أو اختلاف تنسيق البيانات قد يوقف الخطوة الآلية؛ لذلك ينبغي تصميم مسار واضح للاستثناءات وإحالتها إلى موظف مختص.
تضيف الأتمتة الذكية طبقة تحليل تساعد في التعامل مع الحالات التي لا تكفيها قاعدة ثابتة. فقد يحلل النظام تفاصيل طلب خدمة ويصنفه، ثم يوجه الحالة غير المعتادة إلى مراجعة الفريق. ويظل القرار البشري أساسياً عند الحاجة إلى تقدير السياق أو معالجة استثناء. يدعم الذكاء الاصطناعي اتخاذ القرار وتحسين تدفق العمل، لكنه لا يلغي مسؤولية الموظف.
- رسم المسار: تحديد بداية طلب التوريد، ومراحله، والفرق التي تستلمه.
- توحيد البيانات: ربط سجل الطلب ببيانات المخزون والمورد قبل انتقاله.
- توجيه الاستثناء: إرسال اختلاف الكمية أو نقص البيانات إلى المراجع المناسب.
- متابعة الأداء: قياس مدة الخطوات ورصد نقاط الانتظار والتكرار.
تبدأ الرقمنة الفعالة من العملية، لا من مجرد شراء نظام جديد. يكشف توثيق انتقال العمل مواضع تكرار البيانات، وانتظار المعاملة للموافقة، والخطوات التي تعتمد على أداة منفصلة. بعد ذلك، يمكن اختيار مسار ذي قيمة، مثل اعتماد طلبات الشراء، ثم تتبع حالات التعطل وتحسين القواعد. فتوسيع الأتمتة قبل فهم الاستثناءات قد ينقل الارتباك اليدوي إلى النظام.
تمنح مراقبة التنفيذ الإدارة رؤية عملية للاختناقات. فإذا تكدست الطلبات عند موافقة محددة، تكشف سجلات المسار موضع الانتظار ومدته. وإذا تكررت إعادة المعاملات بسبب نقص حقل، يمكن تعديل النموذج أو قاعدة التحقق. تُقاس النتيجة بانتظام انتقال العمل وجودة البيانات، لا بعدد الخطوات المنقولة إلى نظام آلي.
عندما تحتاج المؤسسة إلى تنسيق قرارات متعددة وتحليل سياق المعاملات، تلائمها أنظمة إدارة الأعمال بالذكاء الاصطناعي كجزء من التحول الرقمي. يحدد تصميم المسار قواعد التنفيذ، ونقاط تدخل الموظفين، وطريقة متابعة الاستثناءات، لتظل الأتمتة مرتبطة بالعمل الفعلي.
Hajjaj.Pro: انظمة وبرامج محاسبية للشركات والمصانع
تقدم Hajjaj.Pro أنظمة وبرامج محاسبية للشركات والمصانع، لمساعدة المنشآت على تنظيم أعمالها المالية ضمن مسار رقمي أوضح. وعندما تمتد المعاملات بين الحسابات والمشتريات والإنتاج، تدعم الأنظمة المناسبة إدارة العمل بما يلائم احتياجات الشركة.
تستطيع الشركات والمصانع ربط احتياجاتها المحاسبية بحلول أوسع، مثل حلول وأنظمة إدارة المصانع أو أنظمة إدارة الأعمال بالذكاء الاصطناعي. وللقطاعات التي تدير مشاريع المقاولات، يتوفر نظام المقاولات كخيار مرتبط بطبيعة العمل. يبدأ الاختيار من تحديد العمليات التي تريد المنشأة تنظيمها، والأنظمة والأقسام المرتبطة بها.
إذا كانت شركتك تسعى إلى تنظيم حساباتها أو تطوير إدارة عملياتها، تواصل مع Hajjaj.Pro لمناقشة احتياجاتك.
ابدأ بتطوير مسار العمل التالي
ابدأ بتحديد مسار واحد يعرقل انسياب العمل، ثم ارسم انتقاله بين الموظفين والأنظمة. عيّن المسؤول عن كل مرحلة، والبيانات المطلوبة، والظروف التي تستدعي مراجعة بشرية. بهذه الخطوات، تتحول أتمتة العمليات الإدارية للشركات من توجه عام إلى قرار تشغيلي واضح يرتبط بأولوية فعلية داخل المنشأة.
عند ربط الاحتياجات المالية بإدارة المصنع أو المشاريع، تصبح ملاءمة النظام لطبيعة العمل جزءاً أساسياً من القرار. تقدم Hajjaj.Pro حلولاً تشمل أنظمة إدارة الأعمال بالذكاء الاصطناعي، وحلول وأنظمة إدارة المصانع، ونظام المقاولات. ابدأ بالعملية التي تريد تنظيمها، ثم وسّع نطاق التطوير بما يخدم ترابط أعمالك.
تواصل مع Hajjaj.Pro لمعرفة المزيد ومناقشة المسار الأنسب لاحتياجات منشأتك. ابدأ بخطوة واضحة، وابنِ عليها تحولاً رقمياً أكثر تنظيماً.