تبدأ السيطرة على مستخلصات المقاولات بربط كل مستخلص بالمشروع والعقد وبنود الموازنة والتكاليف الفعلية. يتيح نظام ربط المشاريع والمستخلصات متابعة مستخلصات المالك ومقاولي الباطن ضمن دورة عمل واحدة، لتتضح الأعمال المعتمدة والمبالغ المستحقة وأثرها في تكلفة المشروع.
يعتمد نجاح الربط على تنظيم بيانات العقود، وتسجيل تقدم التنفيذ، وربط المستخلصات ببنود الأعمال والالتزامات المالية ذات الصلة. عندها تستطيع الإدارة تتبع المستخلص من بيانات المشروع حتى المراجعة والتقارير، بدل التعامل مع العقود والتكاليف بوصفها ملفات منفصلة. في هذا المقال، ستتعرف على آلية ربط مستخلصات المالك ومقاولي الباطن بالعقود والموازنات والتكاليف، وعلى المعلومات التي ينبغي أن تعرضها التقارير لمتابعة الأداء. كما ستتعرف على كيفية تطبيق النظام تدريجيًا على المشاريع الجارية ومراجعة النتائج خطوة بخطوة، بما يدعم قرارات مالية وتشغيلية أوضح.
النقاط الرئيسية
- اربط مستخلصات المالك ومقاولي الباطن بالعقود وبنود الأعمال لتتبع المستحقات والخصومات بوضوح.
- حوّل عروض مقاولي الباطن المقبولة إلى عقود تنفيذية، واربط الدفعات والاستقطاعات بأعمال المشروع.
- قارن التكاليف الفعلية بالموازنة والالتزامات المسجلة لاكتشاف الانحرافات مبكرًا.
- طبّق النظام تدريجيًا على المشاريع، وحدد مراحل الانتقال بما ينسجم مع سير العمل القائم.
- استخدم التقارير ولوحات المتابعة لرصد الإنجاز والتكلفة والمستخلصات، ودعم القرارات التشغيلية والمالية.
مستخلصات المالك ومقاولي الباطن
ابدأ بربط مستخلص المالك برقم المشروع والعقد وبنود الأعمال المعتمدة. سجّل لكل بند الكمية المنفذة وسعره التعاقدي وقيمة الأعمال خلال الفترة. بعد ذلك، افصل الأعمال الحالية عن الكميات المعتمدة سابقًا، كي يظهر التقدم التراكمي دون احتساب العمل مرتين. يتيح هذا التسلسل قراءة قيمة الإنجاز ومقارنتها بالمستحق المالي في المستخلص نفسه.
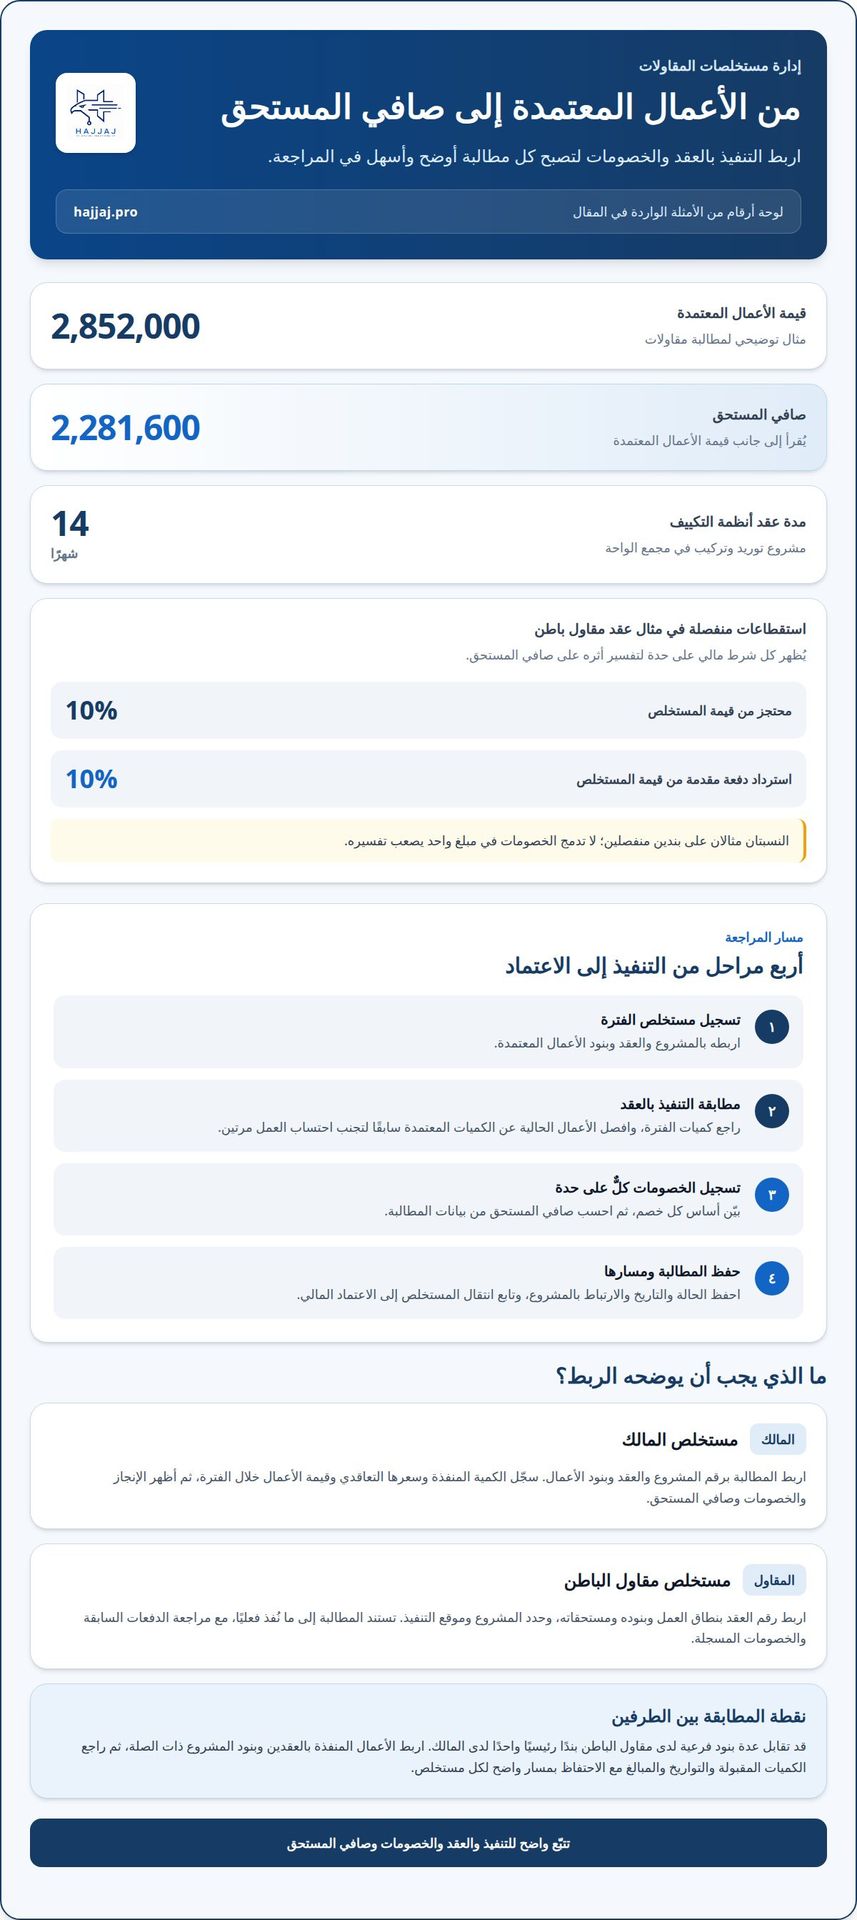
تُظهر هذه الخطوات قيمة الإنجاز قبل الخصومات وبعدها، كما تتيح مراجعة كل خصم وفق أساسه المسجل في العقد، بدل دمج الاستقطاعات في رقم إجمالي يصعب تفسيره.
تبدأ دورة المراجعة بتسجيل مستخلص الفترة، ثم مطابقة بنوده مع كميات التنفيذ والعقد. بعد المطابقة، تُسجل الخصومات والاستقطاعات كلٌّ على حدة، ويُحسب صافي المستحق. أخيرًا، يُحفظ المستخلص مع حالته وتاريخه وارتباطه بالمشروع. بذلك يمكن تتبع انتقاله من بيانات التنفيذ إلى الاعتماد المالي، ومعرفة البنود التي تغيرت من مستخلص إلى آخر.
في مستخلص مقاول الباطن، يجب أن يقود رقم العقد إلى نطاق العمل وبنوده ومستحقاته. اربط كل بند فرعي بالمشروع وموقع التنفيذ، ثم سجّل الكميات أو الأعمال المنجزة للفترة. إذا تضمن المثال محتجزًا بنسبة 10% واسترداد دفعة مقدمة بنسبة 10% من قيمة المستخلص، فاعرض الخصمين منفصلين. هذا الفصل يساعد على تفسير صافي المستحق ومراجعة أثر كل بند مالي.
تتضح أهمية الربط عند مقارنة مطالبة مقاول الباطن بمحتوى مستخلص المالك. فقد ينفذ المقاول أعمالًا تندرج تحت بند رئيسي واحد لدى المالك، بينما تتوزع على بنود فرعية متعددة في عقده. لذلك، اربط الأعمال المنفذة بالعقدين وبنود المشروع ذات الصلة. ثم راجع الكميات المقبولة والتواريخ والمبالغ، مع الاحتفاظ بمسار واضح لكل مستخلص.
- مستخلص المالك: يعرض الأعمال المنفذة والخصومات وصافي المستحق المرتبط بالعقد.
- مستخلص مقاول الباطن: يربط نطاقه وبنوده ومستحقاته بالمشروع وموقع التنفيذ.
- المراجعة: تقارن بيانات التنفيذ بالعقد، وتفصل الخصومات بدل جمعها في مبلغ واحد.
تظهر فائدة نظام ربط المشاريع والمستخلصات عندما تتقابل مطالبات الأطراف مع تقدم المشروع. ففي مثال توضيحي آخر، تبلغ قيمة الأعمال المعتمدة 2,852,000، ويبلغ صافي المستحق 2,281,600. تُقرأ القيمتان معًا لتوضيح الفرق بين إجمالي الأعمال والمبلغ الصافي، بينما تُراجع التفاصيل المرتبطة بكل مستخلص على حدة.
أما مشروع توريد وتركيب أنظمة التكييف في مجمع الواحة، فيعرض مثالًا لعقد مدته 14 شهرًا. يربط هذا السياق المستخلصات بمدة العقد ومراحل التنفيذ، لا بالأرقام المالية وحدها. وعند إعداد كل مطالبة، تساعد مطابقة فترة العمل مع بنود العقد على كشف التكرار أو الفجوات، وتمنح الإدارة سجلًا قابلًا للتتبع بين إنجاز الموقع ومستحقات المالك ومقاولي الباطن.
عند إقفال المطالبة، تُراجع قيمة الإنجاز إلى جانب صافي المستحق، مع إبقاء مرجع كل خصم ظاهرًا في سجل مستقل. في المثال المعروض، تقابل قيمة الأعمال المعتمدة البالغة 2,852,000 صافي مستحق قدره 2,281,600؛ لذا ينبغي أن تبقى تفاصيل الانتقال بين القيمتين قابلة للمراجعة من واقع البنود المقبولة والخصومات المسجلة، لا من تسوية إجمالية وحدها.
يساعد تثبيت هذه المطابقة على تفسير الرصيد عند اعتماد المستخلص وربطه بمطالبة الطرف المنفذ.
إدارة عقود مقاولي الباطن ومستخلصاتهم
تبدأ إدارة عقد مقاول الباطن بتحويل العرض المقبول إلى عقد تنفيذي مرتبط بالمشروع. يسجل النظام نطاق العمل والبنود المسندة والموقع والجهة المنفذة. ويمنح هذا الربط كل مطالبة لاحقة مرجعًا تعاقديًا واضحًا، بدل حفظها بمعزل عن المشروع. كما يحدد مسؤولية كل بند، ويساعد على معرفة الأعمال التي تدخل ضمن مستحقات المقاول.
بعد إنشاء العقد، تُربط بنوده بجدول المشروع واحتياجات الشراء ذات الصلة. فإذا تولى مقاول باطن تنفيذ أعمال في موقع محدد، تظهر مشترياته وطلباته ضمن ذلك المشروع والموقع. ويُسجل المورد أو المقاول المرتبط بكل طلب، ثم تُتابع حالة الطلب والاستلام. هكذا تصبح متابعة المواد والخدمات جزءًا من متابعة الالتزام التعاقدي، لا مسارًا منفصلًا يصعب مطابقته.
تُدار الدفعات والغرامات والاستقطاعات في سجل العقد، مع ربط كل حركة بالبند المعني. وعند إعداد مطالبة مرحلية، تستند البيانات إلى ما نُفذ فعليًا، لا إلى قيمة العقد وحدها. تُراجع الأعمال المسجلة مقابل نطاق المقاول، ثم تُحسب المبالغ المستحقة والخصومات وفق شروط العقد. ويحفظ النظام تفاصيل التعديل ليتضح سبب تغير قيمة المطالبة من فترة إلى أخرى.
في مثال توضيحي، يتضمن عقد مقاول باطن محتجزًا بنسبة 10% من قيمة المستخلص، واسترداد دفعة مقدمة بنسبة 10%. يظهر كل استقطاع كبند مستقل في الحساب، لا كقيمة مجمعة. بذلك يستطيع فريق المشروع معرفة أثر كل شرط على صافي المستحق، ومراجعة الرصيد المتبقي المرتبط بالعقد. كما تتضح العلاقة بين الدفعة المسجلة والمطالبة التي خُصمت منها.
لضبط دورة المستخلص، يتبع فريق الإدارة تسلسلًا ثابتًا يبدأ ببيانات التنفيذ وينتهي بمراجعة المطالبة. تُسند الأعمال أولًا إلى العقد والبند والموقع، ثم تُثبت كميات التنفيذ للفترة. بعد ذلك، تُراجع المبالغ والدفعات السابقة والاستقطاعات المرتبطة. وعند اعتماد المستخلص، تُحدّث حالة المطالبة وسجل مستحقات المقاول. يكشف هذا التسلسل المطالبات الناقصة أو المتعارضة قبل ترحيلها ماليًا.
- تسجيل العرض المقبول وربطه بالمشروع وبنود نطاق العمل.
- إنشاء العقد التنفيذي وتحديد الدفعات والخصومات والغرامات المسجلة.
- ربط طلبات الشراء والاستلام بالموقع والمقاول والبند المرتبط.
- إعداد المستخلص من بيانات التنفيذ ومراجعته قبل تحديث المستحقات.
عند وجود أكثر من مقاول في المشروع، يساعد الربط على فصل العقود والمطالبات بحسب الجهة والبند. ويمكن مراجعة مستحقات كل مقاول ومقارنة الأعمال المسندة بما أُنجز وسُجل. وإذا ارتبطت مشتريات المقاول بموقع معين، يسهل تتبع الطلبات المتعلقة به دون خلطها بمشتريات المواقع الأخرى. وتدعم هذه التفاصيل مراجعة الالتزامات بحسب المشروع والمورد والمقاول.
قد تتغير المطالبة بسبب تعديل نطاق العمل أو تسجيل خصم تعاقدي. لذلك، ينبغي أن يحتفظ سجل العقد بسبب التغيير وتاريخه والبند المتأثر. يوضح هذا المسار كيف انتقلت قيمة المستخلص من بيانات التنفيذ إلى مستحق المقاول، ويقلل الاعتماد على مراجعة ملفات متفرقة. كما يربط معالجة اختلاف الأرقام بحركة محددة يمكن تتبعها، بدل التخمين بشأن مصدر الفرق.
عندما تحتاج المؤسسة إلى تنسيق إجراءات العقود والموافقات والبيانات بين فرقها، يمكن الاستفادة من حلول إدارة الأعمال بالذكاء الاصطناعي لدعم تنظيم سير العمل. وتظل مراجعة بنود كل عقد ومستخلص مرتبطة ببيانات المشروع الفعلية، حتى تستند القرارات إلى تفاصيل قابلة للتتبع.
إعداد الموازنات ومتابعة الالتزامات والتكاليف
تبدأ الموازنة بتقسيم قيمة المشروع إلى بنود قابلة للمتابعة، بدل الاكتفاء برقم إجمالي. تُسجل مواد البناء وخدمات الموردين وأعمال المقاولين وساعات العمل والمصروفات التشغيلية والمشتريات والخدمات الخارجية. ثم يُربط كل بند بالمشروع والمرحلة التي يخدمها. بهذه الطريقة، يمكن مقارنة المبلغ المخطط بما صُرف وما تبقى من التزامات، ومعرفة مصدر الانحراف بدل الاكتفاء بملاحظة ارتفاع التكلفة الإجمالية.
في مثال توضيحي، تبلغ موازنة المشروع مليون ريال، ومدته 12 شهرًا. بعد مرور ستة أشهر، تبلغ القيمة المخططة للفترة 500,000 ريال، بينما وصلت التكلفة الفعلية المصروفة إلى 520,000 ريال. لكن مقارنة الصرف بالخطة الزمنية وحدها لا تكفي؛ إذ ينبغي ربط التكلفة بحجم العمل المنجز.
ويعني ذلك أن تكلفة التنفيذ تجاوزت قيمة الإنجاز المقاسة في المثال. كما أن صرف 52% من الموازنة لا يعني تلقائيًا أن المشروع يسير بكفاءة؛ فالمهم هو موازنة نسبة الصرف مع نسبة التقدم. لذلك تُقرأ مؤشرات التكلفة مع تقدم العمل، لا بمعزل عنه.
ويضيف تقدير التكلفة عند الإتمام منظورًا استشرافيًا. ففي المثال نفسه، تصل التكلفة المتوقعة عند نهاية المشروع إلى نحو 1,300,000 ريال. هذه القراءة تنبه الإدارة إلى احتمال تجاوز الموازنة إذا استمر نمط الصرف الحالي. كما تبلغ الكلفة 1.30 ريال مقابل كل ريال من العمل المنجز. يُستخدم هذا المؤشر لفهم كفاءة الإنفاق، ثم تُراجع البنود والمشتريات والالتزامات التي تدفع التكلفة إلى الارتفاع.
لتحويل الأرقام إلى متابعة عملية، اربط كل حركة مالية ببندها ومصدرها وحالتها. يُسجل المبلغ المصروف كتكلفة فعلية، بينما يظهر طلب الشراء المعتمد الذي لم يُستلم بعد ضمن الالتزامات. ويمنع الفصل بينهما احتساب الالتزام مرة كمصروف ومرة أخرى كطلب قائم. كذلك، تُربط ساعات العمل بالمهمة المخصصة لها، وتُسجل خدمات الموردين والمقاولين تحت المشروع المستفيد.
- الموازنة: توزيع المبلغ المخطط على بنود العمل والموارد.
- التكلفة الفعلية: تسجيل ما صُرف وربطه بالمشروع والبند.
- الالتزامات: متابعة الطلبات والخدمات المرتبطة قبل تسجيلها مصروفًا.
- التوقع: مراجعة تكلفة الإتمام ومؤشرات الأداء عند ظهور الانحراف.
عند إعداد تقرير دوري، يعرض الفريق الموازنة الأصلية، والقيمة المخططة حتى تاريخ التقرير، والتكلفة الفعلية، والالتزامات المفتوحة. ثم يفسر الفرق بحسب بند الصرف أو تقدم التنفيذ. فإذا ارتفعت مشتريات المواد، تُراجع الكميات والأسعار المسجلة وصلتها بالأعمال المنفذة. وإذا زادت ساعات العمل، يُفحص ارتباطها بالمهام المسجلة. هكذا ينتقل النقاش من رقم عام إلى سبب محدد يمكن التعامل معه.
في مثال مالي آخر، تبلغ التكلفة المقدرة للمشروع 3,680,000، ويبلغ الربح المتوقع 920,000. تُقرأ هذه القيم ضمن تقدير المشروع، ثم تُقارن بسجل التكاليف والالتزامات مع تقدم التنفيذ. أما مشروع موازنة المليون ريال، فيستفيد من تحديث التوقع عند كل مراجعة؛ لأن تغير تكلفة بند أو ظهور التزام جديد قد يؤثر في تقدير الإتمام. يربط النظام هذه البيانات بالمشروع، لتصبح متابعة الموازنة والتكلفة والمستخلصات جزءًا من صورة مالية واحدة.
التطبيق التدريجي للنظام على المشاريع الجارية
يبدأ التطبيق المرحلي باختيار مشروع جديد أو مشروعين كنطاق أولي. ويتيح ذلك اختبار دورة العمل على بيانات فعلية، من تسجيل التنفيذ إلى متابعة المستخلصات والتكاليف. ويُستحسن إبقاء المشاريع القائمة على طريقتها الحالية حتى تقترب من الإغلاق. يقلل هذا الفصل تداخل الإجراءات، ويحافظ على استمرارية العمل في المواقع التي قطعت شوطًا في التنفيذ.
قبل تفعيل النظام، تُحدد بيانات المشروع التجريبي ومراحله ومسؤوليات تسجيلها. وتُراجع العقود والبنود والموازنة، ثم تُضبط العلاقة بين المهام والمشتريات والمستخلصات. بعد ذلك، يُختار مسار واضح لتسجيل التنفيذ والمصروفات والالتزامات. تحدد هذه الخطوات نقطة البداية، وتمنح الفريق أساسًا عمليًا لمقارنة السجلات الجديدة بما كان يُدار سابقًا.
يمكن أن تبدأ المرحلة الأولى بوحدة المستخلصات أو تكاليف المشاريع، وتستغرق عادةً من 6 إلى 8 أسابيع. يُحدد نطاقها بحسب الوحدة المطلوبة والبيانات التي تدخل في دورة العمل. عند البدء بالمستخلصات، يتركز التطبيق على ربط العقد ببنوده وأعمال التنفيذ والمطالبات. أما البدء بالتكاليف، فينظم تسجيل المصروفات والالتزامات ومقارنتها بالموازنة. ويُضاف المسار الآخر لاحقًا وفق أولويات المشروع.
خلال التجربة، تُسجل المعاملات اليومية في مسار واحد يسهل تتبعه. فمثلًا، يسجل المهندس ست ساعات على مهمة محددة في المشروع. تُربط الساعات بالمهمة والمشروع، ثم تظهر ضمن بيانات تكلفة العمل. يختبر هذا المثال وضوح التسجيل وإمكان ربط جهد التنفيذ بالبند المناسب. وتُراجع الحالات العملية قبل توسيع التطبيق إلى فرق أو مشاريع أخرى.
تحتاج المشاريع الجارية إلى انتقال منضبط، لا إلى إدخال جميع بياناتها دفعة واحدة. يبدأ الفريق بتحديد ما يلزم لمتابعة المرحلة الحالية، مثل البنود المفتوحة والعقود والمستخلصات القائمة. ثم يقرر كيفية التعامل مع السجلات السابقة، ويفصلها عن الحركات الجديدة عند الحاجة. يحد هذا التنظيم من تكرار التسجيل، ويحافظ على وضوح رصيد المشروع خلال فترة الانتقال.
- اختيار مشروع جديد أو مشروعين للتطبيق الأولي.
- تحديد الوحدة والبيانات ومسؤوليات التسجيل في المرحلة الأولى.
- تشغيل مسار التنفيذ ومراجعة النتائج على معاملات واقعية.
- معالجة الفجوات، ثم توسيع التطبيق وفق جاهزية العمل.
تُقاس جاهزية التوسع بانتظام تسجيل البيانات، ووضوح ارتباطها بالعقود والموازنات، وقدرة الفريق على استخراج معلومات مفهومة. إذا ظهرت معاملات غير مرتبطة ببند، تُراجع إعدادات التصنيف ومسار الإدخال قبل ضم مشروع جديد. وإذا اتضح أن سجلات الموقع لا تصل في وقتها، تُراجع طريقة التسجيل المعتمدة وظروف الاتصال. فالتوسع قبل معالجة أسباب التعثر ينقل المشكلة إلى نطاق أكبر.
في مواقع البناء، قد يتعذر الاتصال بالإنترنت أثناء تنفيذ الأعمال. يستطيع تطبيق الموقع تسجيل التقارير وطلبات المواد والصور عند ضعف الاتصال، ثم مزامنتها عند عودة الشبكة. يتيح ذلك إدخال بيانات الموقع ضمن دورة التطبيق، بدل تأجيل تسجيلها أو فصلها عن المشروع. وبعد المزامنة، تُراجع صلة كل تقرير أو طلب بالموقع والبند الصحيح.
بعد استقرار المرحلة الأولى، تُقارن مخرجاتها باحتياجات الإدارة من المتابعة، مثل تقدم التنفيذ والتكلفة والمطالبات. ثم تُحدد الخطوة التالية بحسب الفجوات التي ظهرت، لا بمجرد إضافة وحدات جديدة. بهذه الآلية، يتطور التطبيق تدريجيًا، وتبقى المشاريع القائمة على مسارها حتى تقترب من الإغلاق، بينما تُبنى الإجراءات الجديدة على تجربة عملية قابلة للمراجعة.
التقارير ولوحات المتابعة
تحول لوحة المتابعة بيانات المشروع إلى صورة عملية تساعد الإدارة على تحديد الأولويات. ابدأ بتجميع مؤشرات الإنجاز والتكلفة والمستخلصات والالتزامات في تقرير واضح، ثم اربط كل مؤشر بالمشروع والفترة والبند المعني. بهذه الخطوة، يستطيع المسؤول الانتقال من قراءة الإجمالي إلى معرفة مصدره ومراجعة التفاصيل التي تفسر تغير النتائج من تقرير إلى آخر.
يعرض تقرير الإنجاز نسبة العمل المسجلة مقارنة بالخطة، بينما يوضح تقرير التكلفة المصروفات والالتزامات وتوقع تكلفة الإتمام. أما تقرير المستخلصات، فيتابع المطالبات وحالاتها وصافي المستحقات. لا تُعرض هذه المؤشرات بوصفها أرقامًا منفصلة، بل تُقرأ معًا. فإذا تغيرت تكلفة بند، يمكن مراجعة أثر ذلك على موازنة المشروع والمطالبات المرتبطة به.
في مثال لوحة محفظة المشاريع، تبلغ قيمة المشاريع النشطة 38.4 مليون في الربع الثاني من عام 2026. يفيد هذا المؤشر الإدارة في رؤية حجم الأعمال النشطة ضمن المحفظة. لكنه لا يشرح وحده حالة كل مشروع؛ لذلك ينبغي الانتقال منه إلى تفاصيل الإنجاز والتكلفة والمستخلصات. تساعد مستويات التقرير المختلفة على الانتقال من نظرة المحفظة إلى القرار الخاص بمشروع محدد.
يُظهر مؤشر كفاءة تكلفة المشروع في مثال توضيحي قيمة 0.77. تُقرأ هذه القيمة إلى جانب بيانات التنفيذ والمصروفات، لا باعتبارها حكمًا مستقلًا على المشروع. يراجع فريق الإدارة أساس احتساب المؤشر، ثم يحدد البنود التي أثرت في النتيجة. بعد ذلك، يربط الملاحظة بإجراء واضح، مثل مراجعة الالتزامات أو تحديث التوقع المالي للمشروع.
- تقرير الإنجاز: يوضح تقدم الأعمال مقارنة بالخطة المعتمدة.
- تقرير التكلفة: يجمع المصروفات والالتزامات وتوقعات الإتمام.
- تقرير المستخلصات: يتابع المطالبات وحالات المراجعة والمبالغ المستحقة.
- لوحة المحفظة: تعرض المشاريع النشطة وتتيح الانتقال إلى تفاصيل كل مشروع.
لجعل التقارير قابلة للاستخدام، يُحدد لكل مؤشر مصدر البيانات والمسؤول عن تحديثه. تُراجع سجلات التنفيذ مع بيانات العقود، وتُطابق المصروفات مع بنود الموازنة، ثم تُعرض النتائج للفترة المحددة. وإذا ظهرت مطالبة بلا ارتباط واضح ببند، تُراجع بياناتها قبل إدراجها ضمن المستحقات. وإذا تعارضت قيمة التقرير مع سجل المشروع، يُتتبع مصدر الحركة بدل الاكتفاء بتعديل الرقم النهائي.
يفصل التقرير الجيد بين المعلومة والاستنتاج. يعرض المعلومة أولًا، مثل قيمة المستخلص أو حالة الالتزام، ثم يبين أثرها على المشروع. بهذه الطريقة، يستطيع مدير المشروع التمييز بين تأخر اعتماد مطالبة وتجاوز التكلفة أو نقص بيانات التنفيذ. كما يسهل توجيه المراجعة إلى الجهة والبند والفترة المعنية، بدل تداول تقرير إجمالي لا يحدد موضع المعالجة.
تُصبح لوحات المتابعة أكثر فاعلية عندما تُصمم حول قرارات الإدارة الفعلية. يحدد الفريق ما يحتاج إلى رؤيته، مثل المشاريع ذات الانحرافات أو المطالبات قيد المراجعة، ثم يختار المؤشرات التي تكشفها. ولتنظيم متابعة المشاريع وتقاريرها، اطلب إعداد تقارير متابعة مترابطة تدعم قراءة الإنجاز والتكاليف والمستخلصات ضمن مسار عمل واحد.
ولتنظيم متابعة المشاريع وتقاريرها، يُثبت الفريق تعريف كل مؤشر وطريقة قراءته، ثم يقارن النتيجة بالخطة والبيانات المسجلة. ففي المثال التوضيحي، تبلغ نسبة الإنجاز الفعلية للمشروع 40%. تُقرأ هذه النسبة مع الأعمال المنفذة وما تبقى منها، وتُراجع عند تحديث بيانات التنفيذ، كي تعكس حالة المشروع بدل أن تبقى قيمة منفصلة عن سياقها.
ويُستكمل ذلك بقراءة مؤشرات التكلفة وحجم المحفظة ضمن الصورة نفسها. في المثال التوضيحي، يبلغ مؤشر كفاءة تكلفة المشروع 0.77، وتذكر لوحة محفظة المشاريع التوضيحية أن قيمة المشاريع النشطة تبلغ 38.4 مليون. تساعد مقارنة هذه المؤشرات على تحديد ما يستدعي المراجعة، مع توثيق التفسير والإجراء المتفق عليه، ثم متابعة أثره في التقرير اللاحق. بذلك ترتبط اللوحة بمسار عمل قابل للمراجعة، لا بمجرد عرض النتائج.
Hajjaj.Pro
تساعد Hajjaj.Pro شركات المقاولات على تنظيم إدارة مشاريعها من خلال نظام المقاولات، وربط إجراءات التنفيذ بالعقود والمستخلصات والتكاليف والتقارير. ويناسب هذا المسار الشركات التي تحتاج إلى تحويل بيانات المشروع من سجلات متفرقة إلى دورة عمل مترابطة، أو ترغب الإدارة لديها في تطبيق النظام تدريجيًا على المشاريع الجديدة والجارية.
تبدأ المعالجة بفهم سير العمل والبيانات التي تحتاج إليها فرق المشروع والمالية، ثم تنظيم الروابط اللازمة للمتابعة. ويمكن لأنظمة إدارة الأعمال بالذكاء الاصطناعي دعم تنظيم إجراءات الشركة على نطاق أوسع، فيما تساعد البرامج المحاسبية الشركات والمصانع على متابعة بياناتها المالية. ويعتمد اختيار نطاق التطبيق على احتياجات العمل وأولوياته، مع التركيز على وضوح المسؤوليات وسهولة متابعة النتائج.
للتحدث عن ربط المشاريع والمستخلصات بما يلائم سير العمل في شركتك، تواصل مع Hajjaj.Pro.
حوّل الخطوة التالية إلى قرار قابل للقياس
قبل توسيع العمل الرقمي، حدّد المسؤول عن البيانات، ومن يعتمد تحديثها، وكيفية معالجة الفروقات بين السجلات. تجعل هذه القرارات التنظيمية نظام ربط المشاريع والمستخلصات جزءًا من طريقة إدارة الشركة، لا مجرد أداة إضافية. عيّن نقطة انطلاق واضحة، واتفق داخليًا على مؤشرات توضح مدى اكتمال البيانات وسهولة تتبع القرارات. ثم راجع هذه المؤشرات دوريًا، وعدّل إجراءات العمل عندما تكشف المتابعة عن فجوات فعلية.
اجعل التوسع مرتبطًا بأولويات التشغيل، لا بمجرد إضافة وظائف جديدة. تحتاج كل مرحلة إلى مسؤوليات واضحة وبيانات يمكن الرجوع إليها وقرار إداري يستفيد منها. بهذه الرؤية، يصبح تطوير النظام مسارًا عمليًا لتحسين الانضباط واتخاذ قرارات أوضح، مع الحفاظ على ارتباط التقنية باحتياجات فرق التنفيذ والمالية.
ابدأ بتحديد احتياج شركتك وخطوتها التالية، ثم ناقش الحل المناسب مع Hajjaj.Pro. التغيير المنظم يبدأ بقرار واضح، ويتقدم بثبات نحو إدارة أكثر ترابطًا.