يظهر الفرق بين أنظمة ERP والبرامج المحاسبية في نطاق العمل: فالبرنامج المحاسبي يدير السجلات والمهام المالية، بينما يربط نظام ERP المحاسبة بعمليات مثل المبيعات والمشتريات والمخزون. إذا كانت احتياجات الشركة مالية بالدرجة الأولى وعملياتها بسيطة، فقد يكفيها برنامج محاسبي؛ أما إذا اعتمدت أقسامها على بيانات مشتركة، فقد يكون النظام المتكامل أنسب.
من الطبيعي أن يبدو البرنامج المحاسبي خياراً عملياً في البداية، لأنه يركز على الفواتير والدفاتر والتقارير. لكن تعدد الملفات، وإعادة إدخال البيانات، واختلاف الأرقام بين الأقسام قد يحول هذه البساطة إلى عبء يبطئ العمل واتخاذ القرار.
في هذا المقال، ستتعرف إلى الفروق الأساسية بين النظامين، وما تنجزه البرامج المحاسبية وما لا يشمله نطاقها عادةً. كما سنوضح أسباب قصور الأنظمة المنفصلة، ونستعرض معايير عملية لاختيار الحل الملائم لحجم شركتك وطبيعة نشاطها وتعقيد عملياتها، من دون افتراض أن الخيار الأوسع هو الأفضل دائماً.
النقاط الرئيسية
- حدّد أولاً ما إذا كان التحدي محصوراً في الحسابات، أم يمتد إلى ترابط العمليات بين الأقسام.
- قيّم النظام وفق طريقة تدفق البيانات والعمل اليومي، لا وفق طول قائمة الوظائف وحدها.
- انتبه إلى مؤشرات القصور، مثل تكرار إدخال البيانات واختلاف الأرقام وتأخر التقارير.
- قارن بين الأنظمة السحابية والمحلية والمخصصة بحسب نشاط الشركة واحتياجاتها التشغيلية.
- اختر حلاً يناسب تعقيد عملياتك الآن، ويتيح الانتقال إلى نطاق أوسع عندما تتغير احتياجات العمل.
أخطاء شائعة عند اختيار النظام
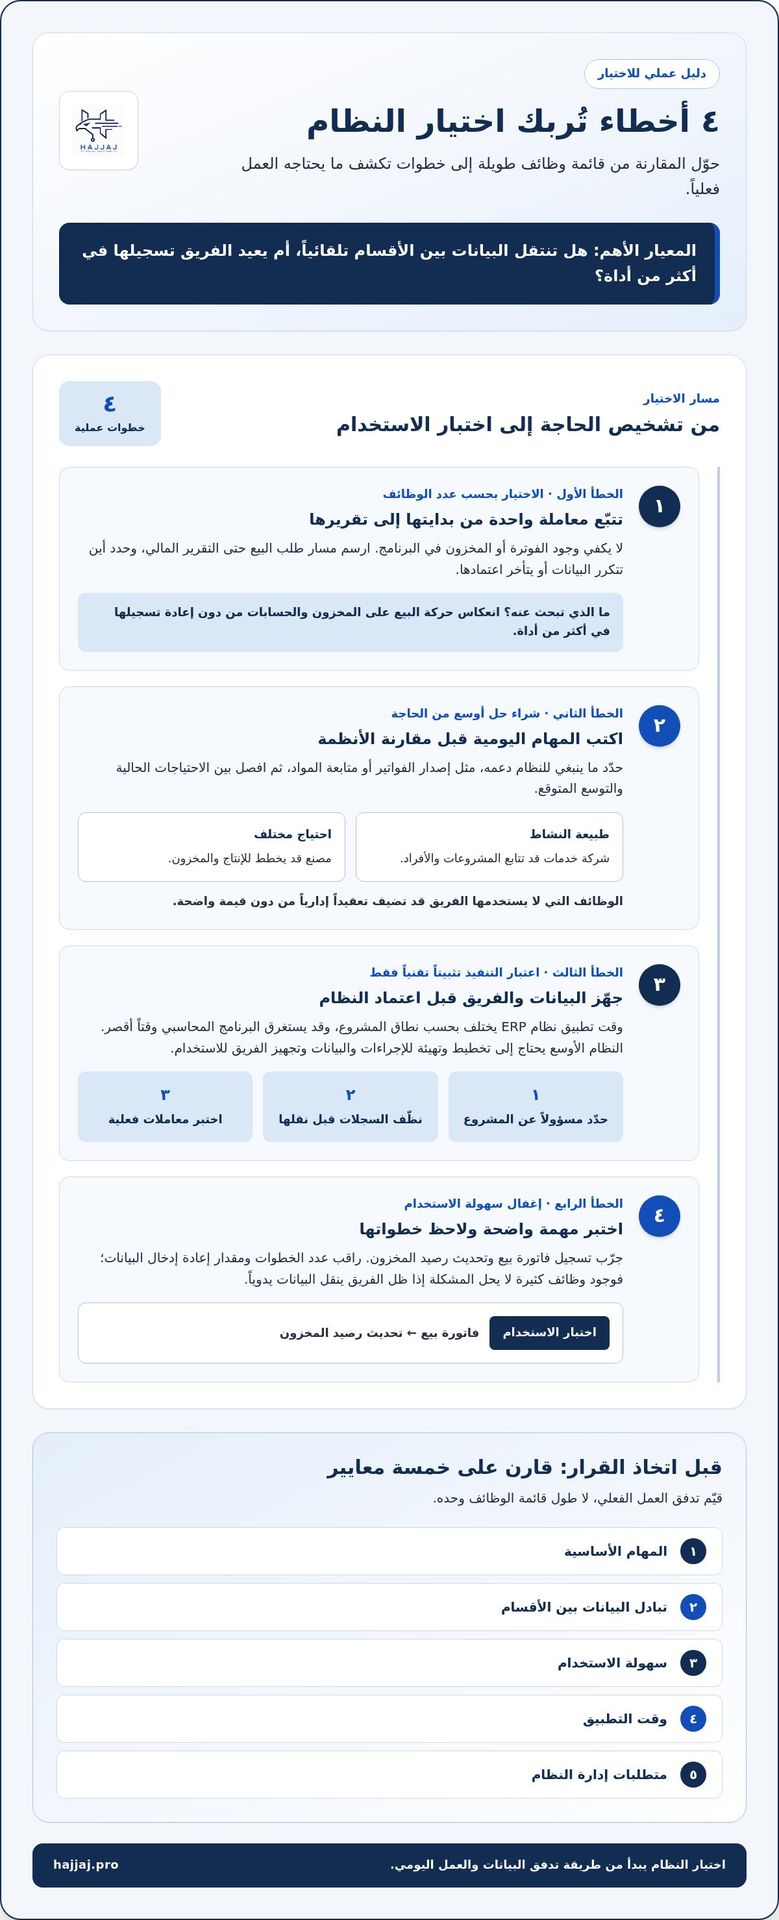
أول الأخطاء هو اختيار النظام بناءً على طول قائمة الوظائف. فوجود الفوترة أو المخزون في برنامج محاسبي لا يجعله تلقائياً نظاماً متكاملاً. المعيار هو ترابط البيانات: هل تنعكس حركة البيع على المخزون والحسابات، أم يعيد الموظف تسجيلها في أكثر من أداة؟ ابدأ برسم مسار معاملة واحدة، من طلب البيع إلى التقرير المالي، وحدد مواضع تكرار البيانات وتأخر اعتمادها.
الخطأ الثاني هو شراء حل أوسع من احتياجات العمليات الفعلية. فقد تحتاج شركة خدمات تتابع المشروعات والأفراد إلى وظائف تختلف عن احتياجات مصنع يخطط للإنتاج والمخزون. وشراء وظائف لا يستخدمها الفريق يضيف تعقيداً إدارياً من دون قيمة واضحة. قبل المقارنة، اكتب المهام اليومية التي ينبغي للنظام دعمها، مثل إصدار الفواتير أو متابعة المواد، ثم ميّز بين الاحتياجات الحالية والتوسع المتوقع.
الخطأ الثالث هو التعامل مع التنفيذ كأنه مجرد تثبيت تقني. يختلف وقت تطبيق أنظمة ERP بحسب نطاق المشروع، بينما قد يُطبّق البرنامج المحاسبي في وقت أقصر. ويتطلب النظام الأوسع تخطيطاً وتهيئة للإجراءات والبيانات، إلى جانب تجهيز الفريق للاستخدام. حدّد مسؤولاً عن المشروع، ونظّف السجلات قبل نقلها، ثم اختبر معاملات فعلية قبل اعتماد النظام في العمل اليومي.
الخطأ الرابع هو إغفال سهولة الاستخدام وملاءمة الإجراءات. فإذا أدخل موظفو المبيعات بيانات العميل في ملف، ثم نقلوها إلى المحاسبة، فلن يحل النظام المشكلة لمجرد احتوائه على وظائف كثيرة. اختبر سيناريو واضحاً، مثل تسجيل فاتورة بيع وتحديث رصيد المخزون، ولاحظ عدد الخطوات ومقدار إعادة إدخال البيانات. سهولة إنجاز المهمة أهم من وظيفة لا يستخدمها الفريق.
يوضح الجدول كيف تختلف الخيارات بحسب نطاق الحاجة، لا بحسب الاسم وحده. وتبرز هنا أهمية توافق النظام مع تدفق العمل الفعلي، بدلاً من الاكتفاء باقتناء برمجيات ERP واسعة النطاق.
| الخيار | الاستخدام الأنسب | ما ينبغي تقييمه |
|---|---|---|
| برنامج محاسبي أساسي | الفواتير والدفاتر والتقارير المالية | مدى كفاية الوظائف المالية |
| برنامج محاسبي سحابي | إدارة الحسابات عبر الإنترنت | ترابطه مع أدوات العمل الأخرى |
| نظام ERP سحابي | ربط أقسام وبيانات متعددة | ملاءمته لتدفق العمليات |
| نظام ERP محلي | تشغيل النظام ضمن بيئة الشركة | متطلبات الإدارة التقنية الداخلية |
| نظام ERP مخصص | عمليات تتطلب ملاءمة بحسب النشاط | وضوح الاحتياجات ونطاق التخصيص |
يظهر الفرق بين أنظمة ERP والبرامج المحاسبية بوضوح عند اختبار معاملة مترابطة، لا عند عدّ الأزرار أو الوحدات. قارن بين خمسة معايير: المهام الأساسية، وتبادل البيانات، وسهولة الاستخدام، ووقت التطبيق، ومتطلبات إدارة النظام. إذا كانت الحسابات هي الحاجة الرئيسية والعمليات بسيطة، ابدأ ببرنامج محاسبي؛ وإذا استهلك نقل البيانات بين الأقسام وقتاً وأدى إلى اختلافات، فقيّم نظام ERP وفق تعقيد العمل.
أسباب قصور الأنظمة التقليدية
تبدأ المشكلة عندما يعالج البرنامج المحاسبي القيود المالية وحدها، بينما تُدار المبيعات والمخازن والمشتريات بأدوات منفصلة. عند بيع صنف، قد يسجل موظف المبيعات الفاتورة في نظام، ثم يحدّث أمين المخزن الكمية في ملف آخر، وينقل المحاسب الأثر المالي يدوياً. تفتح كل خطوة إضافية مجالاً للتأخير واختلاف البيانات. كما يظل تقرير الربحية ناقصاً إذا لم ترتبط تكلفة الصنف وحركة المخزون بالفاتورة نفسها.
تعد إعادة إدخال البيانات سبباً مباشراً للأخطاء التشغيلية. فقد يكتب الموظف رقم العميل أو رمز الصنف في أكثر من شاشة، ثم يظهر اختلاف بين سجل المبيعات ودفتر الحسابات. عندها يبحث الفريق عن مصدر الخطأ بدلاً من تحليل أثره. أما قاعدة البيانات المشتركة في نظام تخطيط موارد المؤسسة، فتساعد على ربط السجلات ذات الصلة وتحديثها عند تسجيل المعاملة، بدلاً من تكرار النقل اليدوي بين الأقسام.
تتضح آثار الانفصال عند إعداد التقارير. فإذا احتفظت المبيعات بملف جداول، والمخازن بملف آخر، والإدارة بتقرير دوري، فقد تعرض الملفات أرصدة مختلفة للطلب نفسه. يتأخر القرار حينها، لأن المسؤول يحتاج أولاً إلى مطابقة الأرقام. وتزداد المشكلة عندما يكرر الفريق تحديث الملفات أو يستخدم نسخاً متعددة بأسماء متقاربة. فالملف الذي يحمل بيانات الصباح لا يضمن أن يعكس حركة البيع المسجلة لاحقاً.
وتضعف الرقابة المالية عندما لا يرتبط المستند بحركة التشغيل. فقد تُسجل فاتورة شراء من دون أن يظهر أثرها في كمية المخزون، أو تُراجع المبيعات من دون ربطها برصيد العميل. عندها يحتاج المحاسب إلى مطابقة سجلات منفصلة، بينما يحاول المدير معرفة ما إذا كان فرق الرصيد ناتجاً عن توقيت الإدخال أو نقص البيانات أو خطأ التسجيل. وكلما زادت نقاط نقل البيانات، صعب تتبع المسؤولية ومسار المعاملة.
راقب هذه المؤشرات قبل أن تتراكم آثارها:
- تعدد ملفات الجداول لتسجيل العملية نفسها، مثل المبيعات والمخزون.
- اختلاف رصيد الصنف بين سجل المستودع وتقرير المبيعات.
- قضاء الفريق وقتاً في تسوية البيانات بدلاً من تحليل النتائج.
- تأخر التقارير وصعوبة إعداد تصور موحد للعمليات القادمة.
استخدم اختباراً عملياً: تتبع طلب بيع واحد من إصدار الفاتورة حتى تحديث المخزون والقيد المالي، وسجل موضع كل إدخال يدوي. إذا استغرق إغلاق الدفاتر والمطابقة اليدوية أكثر من أسبوع في نهاية كل شهر، فهذه إشارة تستحق مراجعة طريقة العمل. حين تكون المشكلة في تكرار البيانات بين الإدارات، تصبح أنظمة إدارة الأعمال بالذكاء الاصطناعي خياراً لدراسة كيفية ربط البيانات وأتمتة خطوات العمل، مع تحديد العمليات التي تحتاج إلى التكامل أولاً.
ولا يقتصر أثر الانفصال على اختلاف الأرصدة؛ فالأنظمة المحاسبية التقليدية تركز على تسجيل القيود المالية، وقد تعمل منفصلة عن الأقسام الأخرى، ما يؤدي إلى إدخال البيانات يدوياً بصورة متكررة. في المقابل، يربط نظام ERP بيانات وعمليات متعددة ضمن بيئة واحدة، وقد يحدّث البيانات المرتبطة بالمعاملة عند تسجيلها. وتنعكس الفجوة بين النهجين في توقيت التقارير ومستوى الرقابة المالية وسهولة التخطيط.
وفي الشركات الخدمية، يرتبط اختيار النظام بطبيعة العمل أيضاً؛ فقد تحتاج هذه الشركات إلى أدوات لإدارة الأفراد والمشروعات، وهي متطلبات تختلف عن احتياجات مصنع يتابع الإنتاج والمواد. ومن العلامات التي تستحق الانتباه أن تقضي الفرق وقتاً أطول في تسوية البيانات بين الأنظمة المنفصلة بدلاً من تحليلها. وتزداد الحاجة إلى ERP عندما تتوزع بيانات المبيعات والمخزون بين أنظمة مختلفة، أو يعاد إدخال البيانات فتظهر اختلافات بين أرقام الأقسام.
أمثلة على أنظمة ERP
تختلف أنظمة تخطيط موارد المؤسسة، أو «enterprise resource planning»، بحسب طريقة الاستضافة واحتياجات النشاط. لكن اختيار نوع معين لا يغيّر المبدأ الأساسي: ربط وظائف العمل وبياناتها ضمن بيئة متكاملة. مثلاً، يمكن أن تنتقل بيانات طلب شراء إلى المخزون والحسابات بدلاً من تسجيل أثر الطلب في كل قسم على حدة. لذلك، لا يكفي وصف النظام بأنه سحابي أو محلي؛ الأهم هو معرفة العمليات التي يربطها فعلياً.
النظام السحابي
يُستضاف النظام السحابي عبر الإنترنت، ويتيح للمستخدمين الوصول إلى بيانات العمل من المواقع والأجهزة المعتمدة. قد يناسب هذا النموذج شركة تتوزع فرقها بين المكتب والمستودع، أو مؤسسة تريد توسيع سعة التخزين مع نمو العمل. عند تقييمه، تتبع معاملة محددة: هل يستطيع فريق المبيعات تسجيل طلب، ثم الاطلاع على حالة المخزون والبيانات المالية المرتبطة به؟ افحص كذلك صلاحيات المستخدمين، وطريقة حفظ البيانات، وكيفية استمرار العمل عند تعطل جهاز محلي.
النظام المحلي
يُشغّل النظام المحلي ضمن بيئة الحوسبة التابعة للشركة. وقد يناسب منشأة لديها تجهيزات تقنية داخلية وإجراءات محددة لإدارة الوصول إلى النظام. في المصنع، مثلاً، يمكن للفريق استخدام البيئة الداخلية لإدارة بيانات الإنتاج والمشتريات والمخزون. لكن اختيار الاستضافة المحلية يتطلب تقدير مسؤوليات الشركة في إدارة النظام وصيانته تقنياً، وكيفية ضمان وصول الأقسام إلى المعلومات اللازمة. قارن هذه المسؤوليات باحتياجات التشغيل قبل ترجيح هذا النموذج.
النظام المخصص بحسب النشاط
يُهيأ هذا النوع ليلائم طبيعة نشاط بعينه، بدلاً من الاكتفاء بإعدادات عامة. فشركة تدير مشروعات تحتاج إلى ربط بيانات المشروع بالمشتريات والتكاليف والتقارير الإدارية، بينما يحتاج المصنع إلى متابعة الإنتاج والمواد وحركة المخزون. أما الشركة الخدمية، فقد تركز على إدارة الأفراد والمشروعات. تختلف الأولويات من نشاط إلى آخر، لذا ابدأ بتوثيق خطوات العمل التي تريد ربطها، ثم حدد الوظائف التي تخدمها فعلاً.
لتوضيح الاختلاف، تخيل شركة لديها فرعان ومستودع مركزي. قد يخدم النظام السحابي فرقاً موزعة تحتاج إلى الوصول إلى البيانات، بينما يعتمد اختيار النظام المحلي على قدرة الشركة على إدارة بيئتها التقنية. أما تهيئة النظام بحسب النشاط فتحدد الوحدات والإجراءات التي ينبغي أن تتكامل، سواء كان العمل في التصنيع أو الخدمات أو إدارة المشروعات. توضح هذه الأمثلة أن نوع الاستضافة وطبيعة التخصيص معياران مختلفان، ويمكن تقييم كل منهما على حدة.
قارن الأنواع بخطوات عملية، لا بأسماء تجارية أو وعود عامة:
- ارسم مسار عملية أساسية، مثل طلب الشراء حتى استلام المواد وتسجيل أثرها.
- حدد أين سيستخدم كل فريق النظام، ومن يحتاج إلى الاطلاع على البيانات.
- دوّن الإجراءات الخاصة بالنشاط، ثم افصل الضروري منها عن التفضيلات الإضافية.
- اختبر تقريراً إدارياً، مثل حالة الطلبات أو حركة المخزون، وتحقق من مصدر بياناته.
قد تبدو المنصة موحدة، لكن قيمة تخطيط موارد المؤسسة تظهر في مشاركة البيانات بين وحداتها. عند مقارنة الخيارات، تأكد من انتقال العملية بين الأقسام من دون إعادة إدخال غير ضرورية، ومن أن التقرير يعكس البيانات التشغيلية والمالية المرتبطة بها. اختر النظام السحابي أو المحلي وفق بيئة التشغيل، ثم قيّم التخصيص وفق إجراءات النشاط. بهذه الطريقة، يستند القرار إلى استخدام واضح، لا إلى اتساع النظام وحده.
اختيار النظام وفق حجم الشركة وتعقيد عملياتها
عدد الموظفين مؤشر مفيد، لكنه لا يحسم الاختيار وحده. فقد تحتاج شركة صغيرة إلى نظام مترابط إذا كانت تدير المبيعات والمخزون والمشتريات بإجراءات يعتمد بعضها على بعض. وفي المقابل، قد يكفي برنامج محاسبي لمنشأة تضم فرقاً متعددة إذا تركزت حاجتها في الفواتير والذمم والتقارير المالية. ابدأ بتعقيد تدفق العمل: كم قسماً يشارك في المعاملة، وكم مرة تنتقل بياناتها بين الأدوات؟ تكشف هذه الأسئلة الحاجة التشغيلية بدقة أكبر من حجم الشركة وحده.
لشركة ناشئة لا يتجاوز عدد موظفيها خمسة، قد يكون البرنامج المحاسبي البسيط مناسباً إذا كانت معاملاتها محدودة. فهو يساعدها على تنظيم الحسابات والفواتير من دون تحمل وظائف تشغيلية لا تستخدمها. لكن القرار يتغير إذا كانت المنشأة الصغيرة تدير مخزوناً متنوعاً أو مشتريات متكررة أو مشروعات متعددة. عندها، قِس الوقت الذي يستغرقه نقل المعلومات بين الفرق، وحدد أثر التأخير في الطلب أو الفاتورة أو التقرير.
تظهر الحاجة إلى نظام تخطيط موارد المؤسسة عندما تتشابك العمليات أو تتسع متطلبات التقارير. فشركة تدير كيانات متعددة، أو تتعامل بعملات مختلفة، قد تحتاج إلى توحيد البيانات وتخطيط الموارد بين الأقسام. وكذلك المؤسسة التي تضم مئات الموظفين وتجري آلاف المعاملات يومياً تحتاج إلى تنظيم تدفق العمل، لا إلى إضافة دفتر محاسبي آخر. وتُصمم أنظمة ERP لدعم فرق وكيانات ومتطلبات تشغيلية متنامية ضمن بيئة واحدة.
استخدم وقت إغلاق الدفاتر معياراً عملياً. إذا استغرقت المطابقة اليدوية وإغلاق الحسابات أكثر من أسبوع في نهاية كل شهر، فراجع عدد الأنظمة ومصادر البيانات وخطوات الاعتماد. لا يعني ذلك أن كل شركة تحتاج إلى ERP، لكنه يشير إلى أن عبء التسوية يستحق الفحص. تتبع معاملة من تسجيلها حتى ظهورها في التقرير، ثم حدد موضع التكرار أو التأخر الذي يستهلك وقت الفريق.
اتبع خطوات الاختيار التالية قبل اعتماد أي برنامج:
- اكتب العمليات الأساسية، مثل البيع والشراء وإدارة المخزون وإعداد التقارير.
- حدّد الأقسام التي تستخدم بيانات مشتركة، مثل المبيعات والمحاسبة والمستودع.
- قارن بساطة برنامج المحاسبة مع حاجة الشركة إلى ربط العمليات اليومية.
- ارسم احتياجات التوسع، مثل إضافة كيان أو عملة أو فريق جديد.
إذا كانت الحسابات والفواتير والذمم هي الاحتياج الأساسي وكانت العمليات بسيطة، فابدأ ببرنامج محاسبي. وإذا أصبح نقل البيانات بين الأقسام عبئاً، أو احتجت إلى تقارير مترابطة لكيانات متعددة، فقيّم نظام ERP. ويمكن للشركة أن تبدأ بالمحاسبة ثم تنتقل إلى نظام أوسع مع نمو العمليات. القرار السليم يوازن بين احتياجات العمل الحالية وتعقيد الإجراءات وقدرة الفريق على إدارة النظام، لا بين أحجام الشركات وحدها.
الاختلاف في نطاق العمل والبيانات
يركز البرنامج المحاسبي على تسجيل المعاملات المالية، مثل الفواتير والحسابات المدينة والدائنة والرواتب والتقارير. أما نظام تخطيط موارد المؤسسة، المعروف اختصاراً بـ ERP، فيربط هذه الوظائف بعمليات أخرى داخل الشركة، مثل المبيعات والمشتريات والمخزون والموارد البشرية والإنتاج. لذلك، لا يحدد الاتصال بالإنترنت نوع النظام؛ الفارق هو نطاق العمليات ومدى ترابط بياناتها.
خذ بيع صنف من المخزون مثالاً. في برنامج محاسبي مستقل، تُسجل الفاتورة ويظهر أثرها المالي، لكن تحديث المخزون أو رصيد العميل قد يحتاج إلى أداة أخرى أو إدخال منفصل. أما في نظام مترابط، فتُسجل المعاملة مرة واحدة وتنعكس على السجلات المرتبطة بها. ويستطيع المسؤول بعدها رؤية أثر البيع في الحسابات والمخزون وتقرير الإدارة من دون جمع ملفات متعددة.
وجود وظائف إضافية لا يحسم تصنيف النظام وحده. فقد يتضمن برنامج محاسبي إدارة الفواتير أو بعض بيانات المخزون، لكنه لا يصبح نظاماً متكاملاً تلقائياً. اختبر العلاقة بين الوظائف: هل يؤدي تسجيل المشتريات إلى تحديث المخزون والحسابات ذات الصلة؟ وهل يستطيع فريق المبيعات الاطلاع على البيانات الضرورية من المصدر نفسه؟ يوضح هذا الاختبار عمق التكامل، لا مجرد عدد القوائم المعروضة.
تتسع فائدة ERP عندما تحتاج الإدارة إلى تحليل أثر العملية بين الأقسام. مثلاً، يمكن ربط تكلفة المواد بحركة الإنتاج والمبيعات، ثم مراجعة الربحية بحسب المنتج أو المشروع باستخدام بيانات الوحدات المتصلة. كما يمكن لوحدات التخطيط المالي مقارنة الأداء الفعلي بالتوقعات. تختلف هذه الرؤية عن تقرير مالي منفرد، لأنها تربط النتيجة التشغيلية بمصادرها داخل الشركة.
لتمييز النطاق الفعلي لأي نظام، تتبع معاملة واحدة من بدايتها حتى ظهورها في التقرير. سجّل ما يلي أثناء الاختبار:
- البيانات التي تدخلها في المبيعات أو المشتريات، مثل الصنف والكمية والعميل.
- السجلات التي تتحدث بعد المعاملة، مثل المخزون والحسابات ورصيد العميل.
- الأقسام التي تحتاج إلى إعادة إدخال المعلومات أو مطابقة نتائجها يدوياً.
- التقارير التي تجمع البيانات المالية والتشغيلية، ومصدر كل معلومة فيها.
إذا اقتصرت الحاجة على تسجيل الحسابات وإعداد تقاريرها، فقد يؤدي البرنامج المحاسبي الغرض. أما إذا احتاجت المبيعات والمخازن والمشتريات إلى بيانات مشتركة، فقيّم مدى اتصال وحدات النظام. ويتضح الفرق بين أنظمة ERP والبرامج المحاسبية من مسار المعلومة: هل تبقى داخل السجل المالي، أم تنتقل إلى العمليات الأخرى وتعرض أثرها بصورة مترابطة؟ هذا هو المعيار العملي لمقارنة النطاق، سواء كان النظام سحابياً أو محلياً.
عند مقارنة الخيارات، لا يكفي ظهور المخزون أو إصدار الفواتير ضمن قائمة وظائف البرنامج؛ فوجود هذه الأدوات لا يحوّل برنامج المحاسبة تلقائياً إلى نظام تخطيط موارد المؤسسة. الأهم هو ترابط البيانات والعمليات بين الوظائف، وانتقال آثار العملية من مجال إلى آخر ضمن مسار العمل. ولهذا لا يحدد وصف النظام بأنه سحابي أو عمله عبر الإنترنت طبيعته؛ المعيار هو نطاق العمليات التي يديرها ومدى اتصالها.
يركز برنامج المحاسبة على تسجيل العمليات المالية وإعداد التقارير المحاسبية، بينما يربط نظام تخطيط موارد المؤسسة المحاسبة بالعمليات التشغيلية للشركة. وقد يجمع النظام المحاسبة والمبيعات والمشتريات والمخزون والموارد البشرية في بيئة واحدة، إلى جانب إدارة علاقات العملاء والتسويق. وقد يتضمن دفتر الأستاذ العام والرواتب وإدارة المخزون والتواصل مع العملاء. عندها، تنتقل آثار العمليات بين الأقسام من دون إعادة إدخال البيانات. لذلك، يفيد فحص العلاقة بين الوظائف في التمييز بين نظام يضيف أدوات متفرقة ونظام يربط مجالات العمل؛ فعدد الوظائف وحده لا يوضح إن كانت بياناتها تعمل معاً.
Hajjaj.Pro: نظام المقاولات
تقدم Hajjaj.Pro نظام المقاولات للشركات التي تحتاج إلى تنظيم عملياتها وربط بياناتها ضمن بيئة عمل متكاملة. ويعتمد الاختيار بين النظام المحاسبي والحل الأوسع على طبيعة العمل: هل يقتصر الاحتياج على تسجيل الحسابات والفواتير، أم يشمل إدارة عمليات مترابطة؟
للمصانع، تشمل الحلول أنظمة إدارة المصانع، إلى جانب أنظمة وبرامج محاسبية للشركات والمصانع. كما تتوفر أنظمة إدارة الأعمال بالذكاء الاصطناعي للشركات التي تسعى إلى تطوير إدارة عملياتها. حدّد احتياجاتك أولاً، مثل متابعة أعمال المقاولات أو إدارة المصنع أو تنظيم الحسابات، ثم اختر الحل الأقرب إلى سير العمل الفعلي.
للتعرّف إلى الحل الملائم لاحتياجات شركتك، تواصل مع Hajjaj.Pro.
حوّل قرار النظام إلى خطوة تطوير عملية
اجعل اختيار النظام بدايةً لتنظيم طريقة العمل، لا مجرد استبدال أداة بأخرى. بعد أن اتضحت لك الفروق بين أنظمة ERP والبرامج المحاسبية، حدّد عملية واحدة تريد تحسينها، وعيّن مسؤولاً عنها، ثم وثّق البيانات والخطوات التي تحتاج إلى ضبط. يساعد هذا النهج على تحويل القرار التقني إلى أولويات تشغيلية واضحة، ويمنح فريقك مساراً عملياً للتغيير.
تختلف نقطة الانطلاق باختلاف النشاط؛ فقد تحتاج أعمال المقاولات إلى نظام المقاولات، بينما تستفيد المصانع من أنظمة إدارة المصانع. أما الشركات التي تسعى إلى تطوير إدارة عملياتها، فيمكنها استكشاف أنظمة إدارة الأعمال بالذكاء الاصطناعي. اربط احتياجك الفعلي بالحل المناسب، واجعل خطة التطبيق جزءاً من قرارك.
تواصل مع Hajjaj.Pro لاختيار نظامك، وابدأ بخطوة مدروسة نحو إدارة أكثر ترابطاً.
الأسئلة الشائعة
ما الفرق بين نظام تخطيط موارد المؤسسة والبرنامج المحاسبي؟
صُمم البرنامج المحاسبي أساساً للمهام المالية، بينما يربط نظام تخطيط موارد المؤسسة هذه المهام بوظائف أخرى بحسب وحداته. عند الاختيار، افحص ما يحدث بعد تسجيل معاملة مثل مرتجع بيع: هل ينعكس على الفاتورة ورصيد العميل والمخزون، أم يتطلب تحديثاً منفصلاً؟ يوضح هذا الاختبار العملي ما إذا كان نطاق البرنامج المالي كافياً أو أن العمل يحتاج إلى ربط أوسع بين الأقسام.
ما نظام تخطيط موارد المؤسسة، وكيف يختلف عن البرامج الأخرى؟
نظام تخطيط موارد المؤسسة منصة لإدارة بيانات وعمليات مترابطة في الشركة. ويتضح الفرق عند مراجعة صلاحية البيانات ومسارها: يستطيع مسؤول المشتريات مثلاً متابعة حالة طلب الشراء، بينما يراجع المدير أثره في التكاليف، وفق صلاحيات كل مستخدم. قبل اعتماد النظام، عيّن مسؤولاً عن كل نوع من البيانات، مثل الأصناف والعملاء، واتفق على طريقة إدخالها وتحديثها؛ فوضوح المسؤوليات يحافظ على اتساق السجلات.
كيف أحدد إن كان نشاطي يحتاج إلى نظام محاسبي أم نظاماً متكاملاً؟
ابدأ بتحديد القرار الذي يصعب اتخاذه حالياً. إذا احتاج المحاسب إلى معرفة أرصدة الحسابات وإعداد التقارير المالية، فقد تلبي أداة محاسبية حاجته. أما إذا تعذر على المسؤول تحديد موعد إعادة شراء صنف من دون جمع بيانات المبيعات والمخزون والمشتريات، فالمشكلة تتجاوز التسجيل المالي. اختر معاملة متكررة، وتتبع البيانات التي يعتمد عليها كل قسم، ثم استخدم هذا المسار لتحديد نطاق النظام المطلوب.